
Uber groeit nog steeds stevig, maar de groei vertraagt bij gebruikers, ritten, boekingswaarde en omzet. Tegelijkertijd verhoogt Novo Nordisk de outlook wederom, terwijl bestaande medicijnen onder druk staan. Bij beide bedrijven vragen de cijfers om verdere uitleg.
In deze update bespreek ik wat beide bedrijven verdienen, hoeveel cash er overblijft en welke risico’s de waardering bepalen.
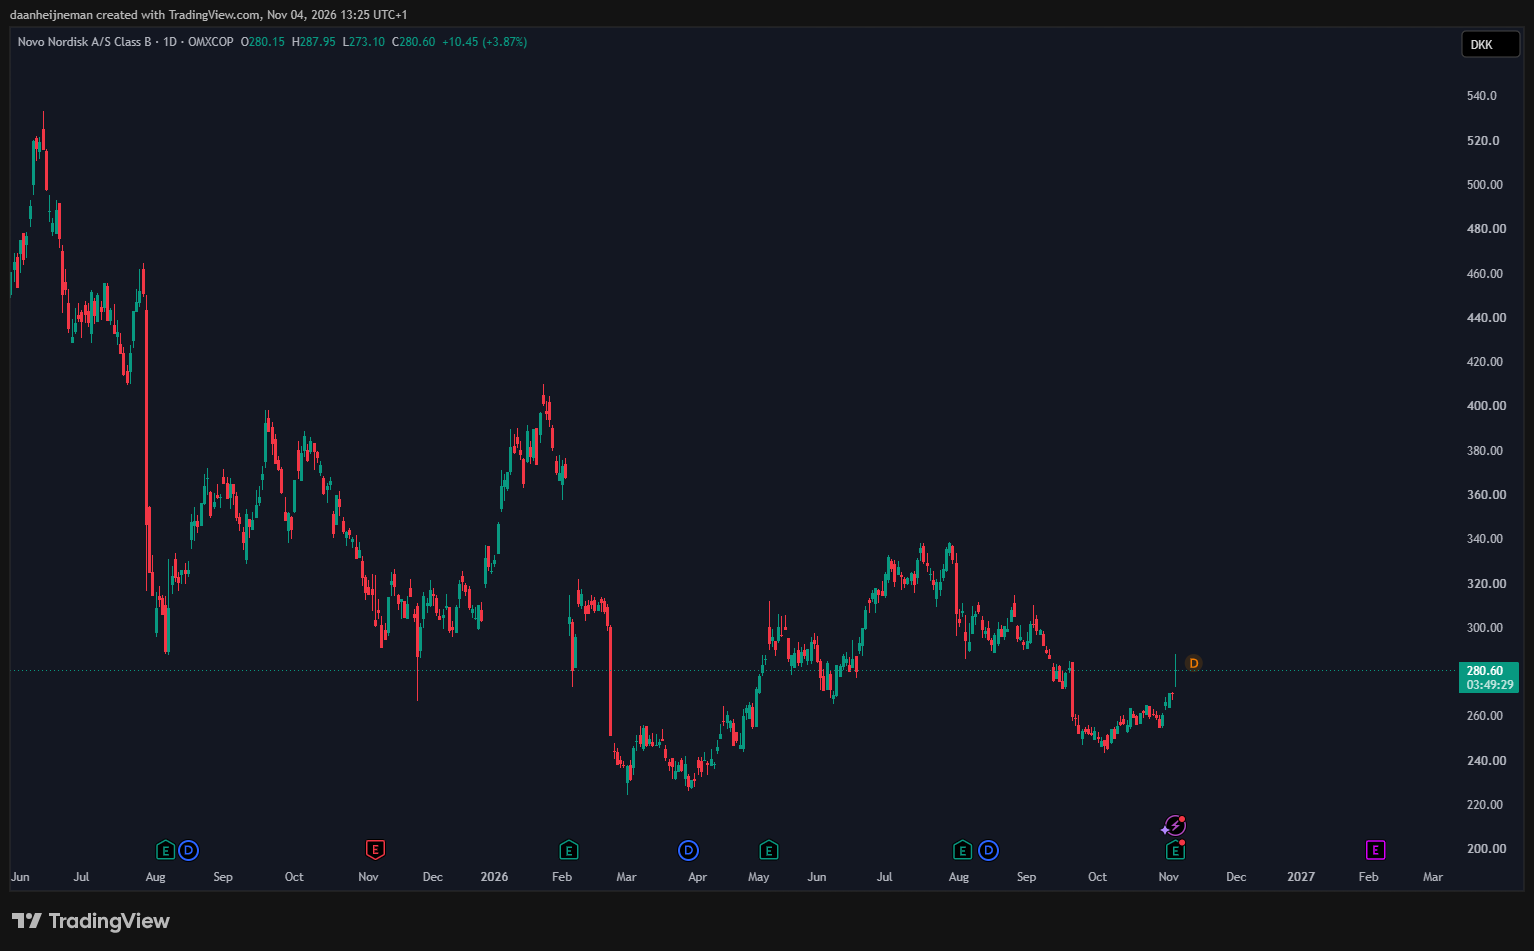
De koersreactie van Novo was positief:
Wil je vaker mijn analyses lezen? Abonneer je op Substack en volg Tijd Voor Aandelen op Instagram, X en YouTube.
Uber: de groei vertraagt op meerdere belangrijke punten
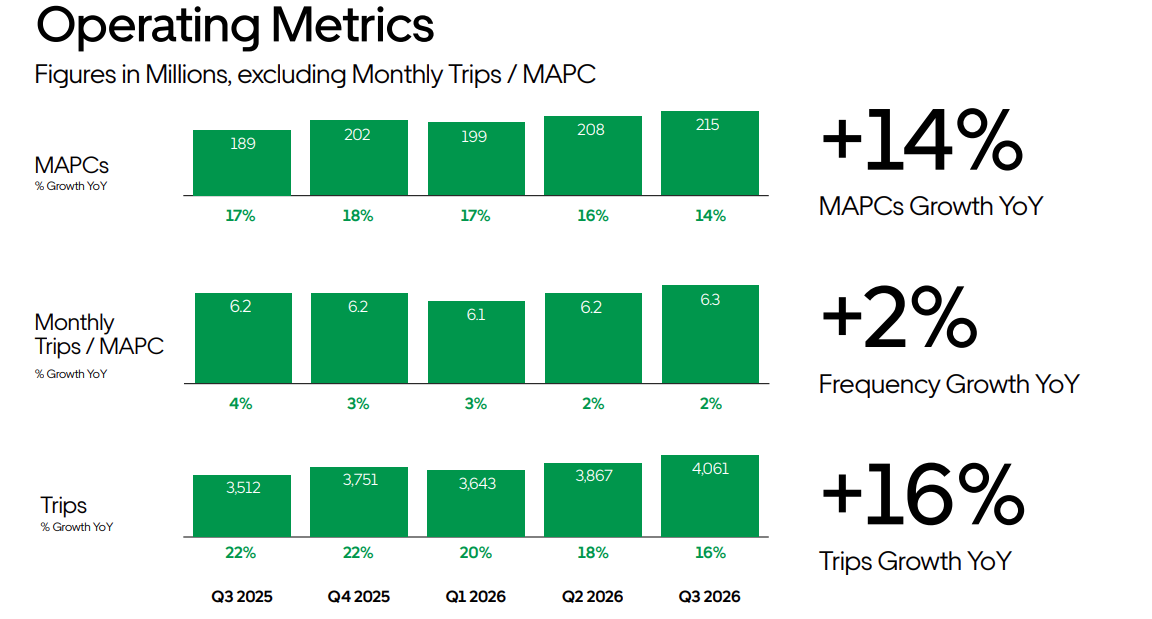
Uber verdient aan het verbinden van reizigers en chauffeurs, bezorgingen en vrachtvervoer. In Q3 gebruikten 215 miljoen mensen het platform, 14% meer dan vorig jaar. In Q2 groeide het aantal gebruikers nog met 16%. Het aantal ritten en bezorgingen steeg met 16% naar 4,06 miljard, tegenover 18% groei in Q2. Het platform wordt dus groter, maar het tempo van de groei neemt af.
De totale boekingswaarde groeide met 20% naar $59,82 miljard. Bij gelijke wisselkoersen vertraagde de groei van 22% in Q2 naar 20% in Q3. Dat is wat klanten via het platform besteden, geen eigen omzet van Uber. Die omzet steeg met slechts 10% naar $14,77 miljard, tegenover 12% groei in Q2. Veranderingen in het bedrijfsmodel en de manier waarop omzet wordt geboekt, drukten de omzetgroei in beide kwartalen met acht procentpunt. De 'normale' omzet kwam dus uit op 18%, tegenover 20% vorig kwartaal.
De vertraging in gebruikers:
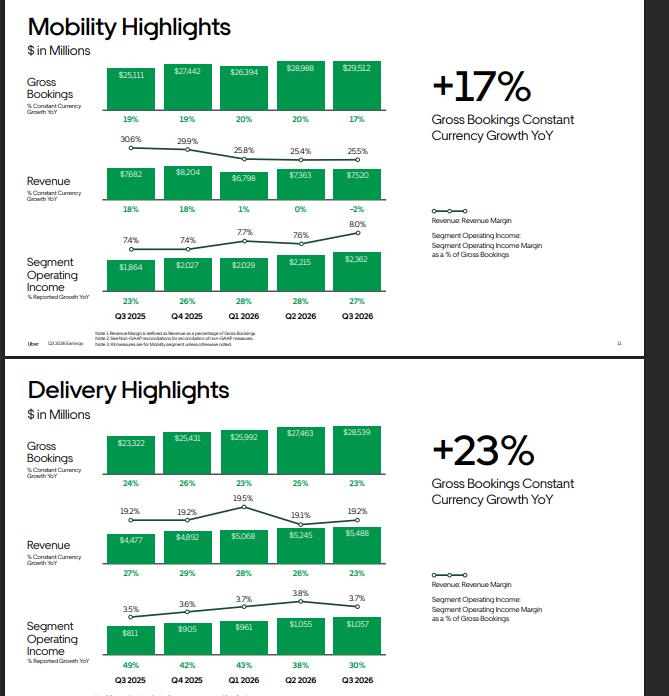
De vertraging is zichtbaar bij zowel ritten als bezorgingen. Bij gelijke wisselkoersen daalde de groei van de totale boekingswaarde bij Mobility van 20% naar 17% en bij Delivery van 25% naar 23%. De omzet van Delivery groeide met 23%, tegenover 28% in Q2. Ook de operationele segmentwinst groeide minder hard: Mobility ging van 28% naar 27% en Delivery van 38% naar 30%. Freight groeide juist sneller, maar bleef verlieslatend. Het is dus vooral de vertraging bij de twee grote winstmakers die voor mij telt. De vertraging is niet groot, maar moet wel gemoniord worden.
De groei in segmenten:
De operationele winst steeg met 30% naar $1,45 miljard. De marge kwam uit op 9,8% van de omzet, tegenover 8,3% vorig jaar. Dat is een mooie verbetering: Uber verdient meer aan zijn grotere platform.
Waarom daalt de nettowinst dan naar $512 miljoen? Vorig jaar hielpen een belastingbate van $4,9 miljard en $1,5 miljard winst op beleggingen de winst. Dit kwartaal leverden de waardeveranderingen van beleggingen juist $476 miljoen verlies op. Die belangen kunnen flink schommelen en daarmee de nettowinst beïnvloeden, zonder dat de ritten of bezorgingen ineens slechter presteren. Daarom is het bij Uber beter om naar de operationele winst te kijken om de winstgevendheid te beoordelen, deze nam mooi toe.
Uber: sterke cash, hogere schuld en de autonome toekomst
Uber genereerde $2,64 miljard operationele kasstroom. Na $104 miljoen aan investeringen bleef $2,54 miljard vrije kasstroom over, 14% meer dan vorig jaar. De eerste negen maanden leverden $7,61 miljard op. Daarvan werd $4,28 miljard gebruikt voor aandeleninkoop.
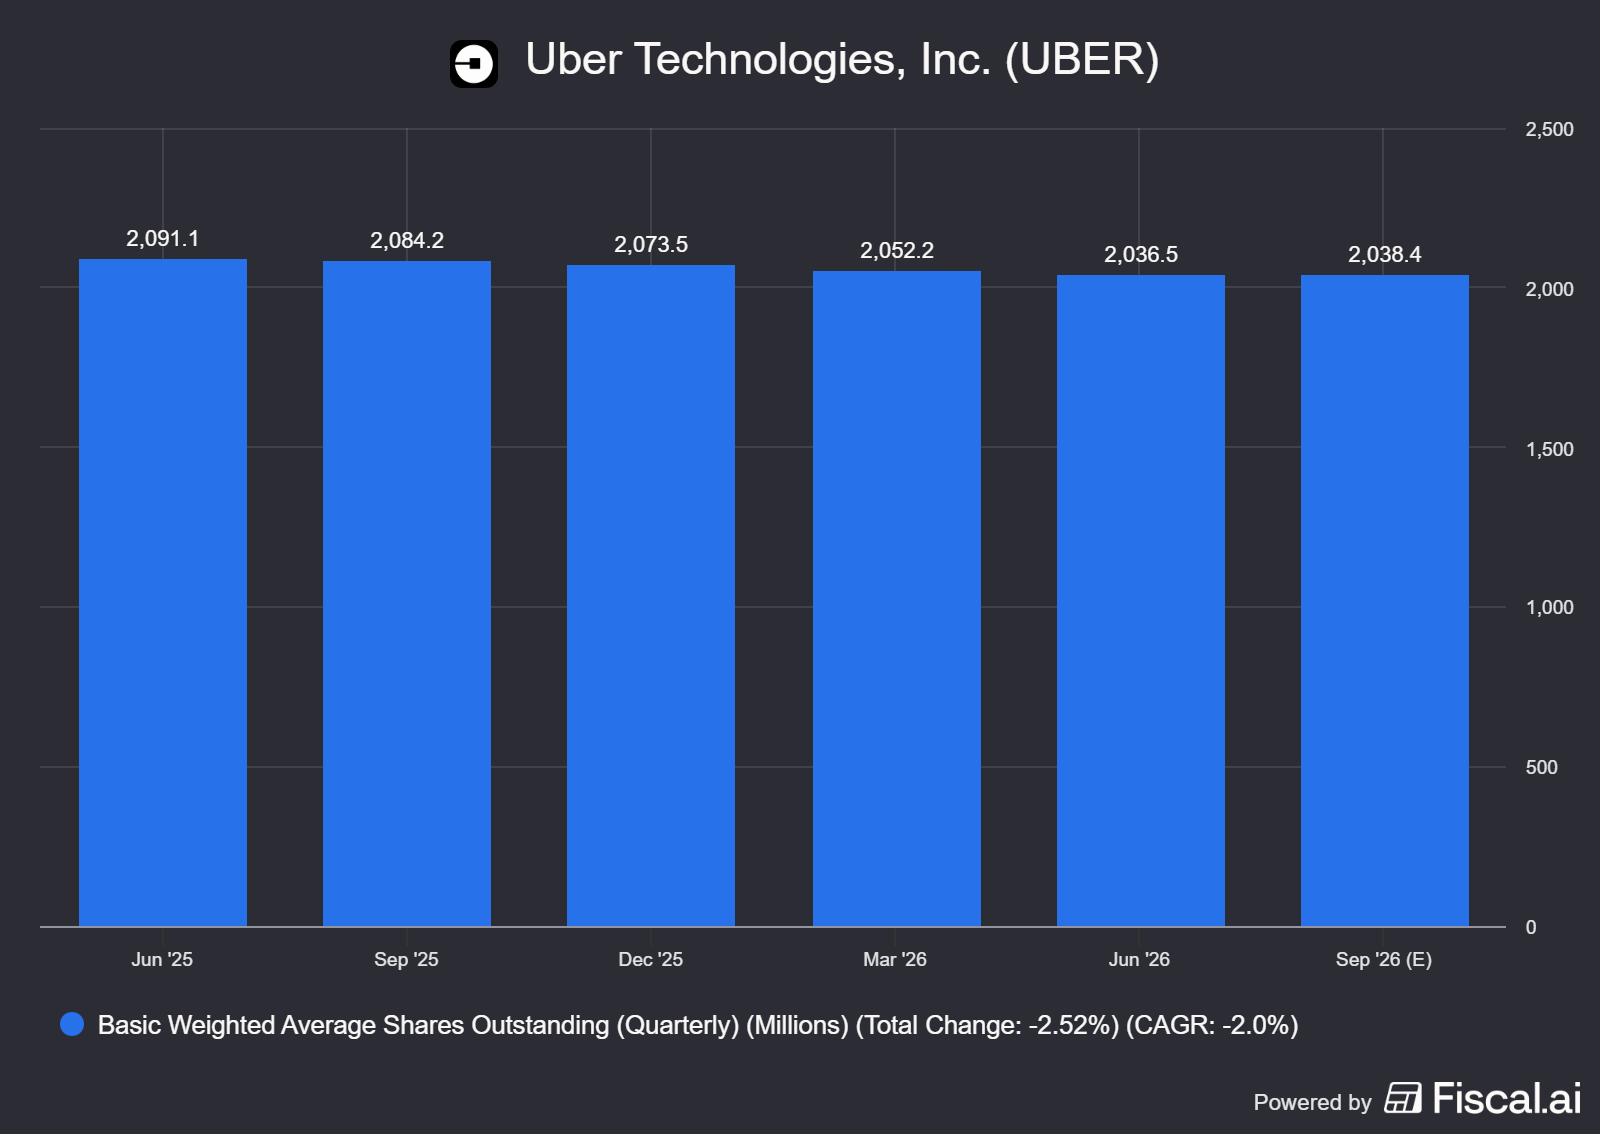
De vertraging geldt niet voor iedere maatstaf. De aangepaste EPS groeide opnieuw met 35%. De vrije kasstroom groeide met 14%, tegenover 13% in Q2, iets sneller dus. Het verwaterde aantal aandelen daalde met 3,5% tegenover vorig jaar. Dat helpt de aangepaste EPS van $0,88: de aangepaste nettowinst groeide met 29%. Een deel van de extra groei per aandeel komt dus uit minder aandelen.
De aandeleninkopen van Uber:
De balans wordt tegelijkertijd wat zwakker. De langlopende schuld steeg van $10,52 miljard eind 2025 naar $15,66 miljard. De vrij beschikbare cash en kortlopende beleggingen bedragen $10,07 miljard, waardoor de netto schuld naar $5 miljard stijgt. Verzekeringsreserves en geld dat daarvoor apart staat, maken de balans complexer dan een normaal bedrijf. Ook verhogen hogere opgebouwde verzekeringsverplichtingen tijdelijk de operationele cash: een geboekte schadepost is niet altijd al betaald. Daardoor kan de vrije kasstroom niet altijd een compleet zuiver beeld geven.
Voor Q4 verwacht Uber 18% tot 22% groei in boekingswaarde bij gelijke wisselkoersen en een aangepaste EPS van $0,95 tot $0,99. Het midden van de boekingsverwachting blijft daarmee op 20% groei. De outlook laat dus geen duidelijke versnelling zien, maar ook geen verdere vertraging. Als de platformgroei verder afneemt, moet Uber meer winst uit iedere boeking halen om dezelfde winstgroei vast te houden. Een manier daarvoor kan zijn de komst van autonome voertuigen, maar deze zijn gelijk het grootste risico.
Uber verwacht eind 2026 700 volledig zelfrijdende voertuigen op het platform en meer dan 2.000 in 2027. Dat zijn plannen, nog geen zekerheden dat deze winstgevend zullen zijn. Uber kan door zijn grote aantal gebruikers klanten snel bundelen en voertuigen aan klanten koppelen. Maar de leverancier van de AV's wil ook verdienen en kan een eigen klantrelatie opbouwen. De marges die Uber hierdoor kan doorrekenen aan de klant en AV leverancier zijn daardoor nog erg onzeker.
Wil je weten hoe sterk Uber als platform is en wat zelfrijdende auto’s voor aandeelhouders kunnen betekenen? In mijn uitgebreide Uber-deepdive bespreek ik het verdienmodel, Mobility en Delivery, de concurrentie en de waardering aan de hand van drie scenario’s. Zo kun je deze kwartaalcijfers beter plaatsen binnen de kansen en risico’s voor de komende jaren.
Novo Nordisk: de pil groeit, de bestaande producten niet
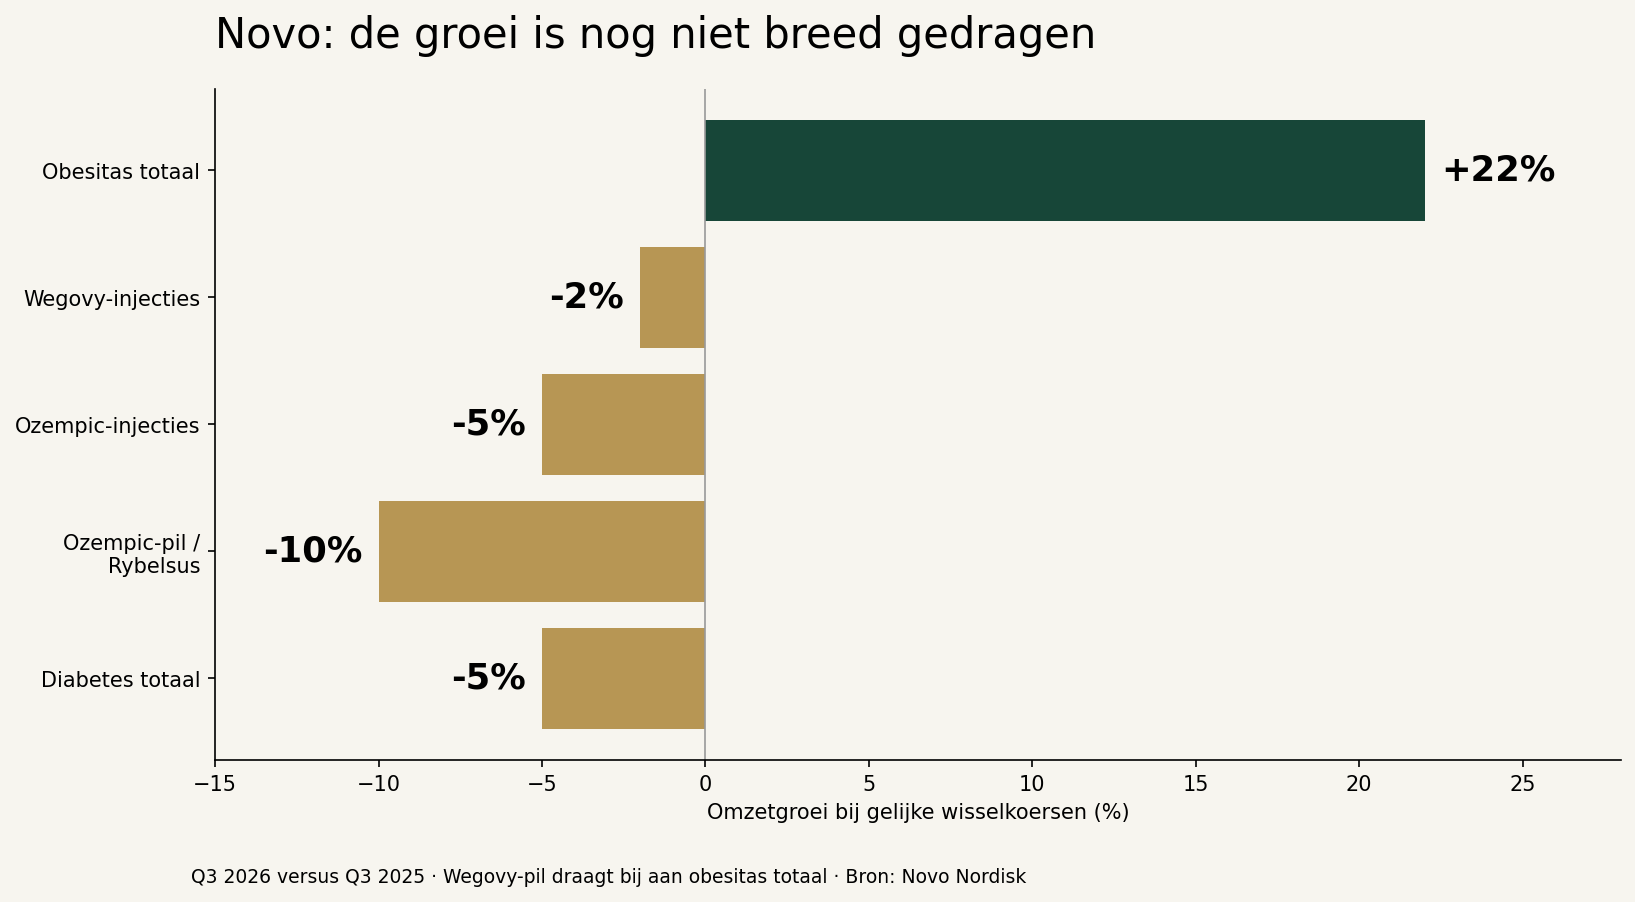
Novo behaalde 79,20 miljard Deense kroon omzet, 6% meer dan vorig jaar. Bij gelijke wisselkoersen is de groei slechts 4%. Het bedrijf verkoopt vooral middelen voor diabetes en obesitas. De obesitasomzet groeide met 22% bij gelijke wisselkoersen, terwijl diabetes met 5% daalde.
De nieuwe Wegovy-pil leverde 5,39 miljard kroon omzet op. Dat is al een belangrijke bijdrage. De pillen kunnen mensen bereiken die liever geen injecties gebruiken en bieden Novo toegang tot een grotere groep patiënten.
Maar de bestaande producten laten een minder mooi beeld zien. Bij gelijke wisselkoersen daalde de wereldwijde omzet van Wegovy-injecties met 2%, Ozempic met 5% en Ozempic-pil/Rybelsus samen met 10%. In de VS daalden de Wegovy-injecties zelfs met 13%. Lagere gerealiseerde prijzen drukken de opbrengst, terwijl de Amerikaanse diabetesactiviteiten ook last hebben van lagere volumes en veranderingen in groothandelsvoorraden.
De verschillende groeicijfers achter Novo’s omzet:
De concurrentie en prijsdruk verdwijnen dus niet door een succesvolle pil. Ook patentafloop in bepaalde landen speelt mee. In Canada ziet Novo bijvoorbeeld lagere prijzen na het verlies van exclusiviteit voor semaglutide. Bovendien kan een deel van de pilomzet bestaande injectieomzet vervangen. De problemen voor Novo zijn dus nog zeker niet weg.
Nieuwe medicijnen moeten Novo weer helpen. Novo bereidt een mogelijke Amerikaanse introductie van CagriSema begin 2027 voor, afhankelijk van goedkeuring bij de FDA. Tegelijkertijd laat de afwaardering van ziltivekimab zien dat product onderzoek ook kan mislukken. Een veelbelovend middel is nog geen goedgekeurd product dat winst oplevert.
Novo: betere verwachtingen, maar de winst blijft vertekend
De aangepaste operationele winst groeide met 27% bij gelijke wisselkoersen naar 31,72 miljard kroon. Dat klinkt enorm hoog, maar vorig jaar drukten hoge reorganisatiekosten de winst. Het groeipercentage komt dus niet alleen uit extra medicijnverkopen, maar vooral door de gunstige vergelijkingsbasis.
De gerapporteerde operationele winst daalde namelijk met 3% in Deense kroon naar 23,01 miljard. Hierin zitten 8,71 miljard kroon afwaarderingen rond ziltivekimab en productiecapaciteit. Die kosten zijn geen nieuwe investeringen, maar komen voort uit het minder waard worden van het lab, waardoor Novo een verlies moet nemen. De nettowinst daalde met 16% naar 16,74 miljard kroon.
Ook over negen maanden moet je correcties maken. Een vrijval van voorzieningen voor Amerikaanse medicijnkortingen verhoogde de gerapporteerde omzet en winst met 26,76 miljard kroon, zonder dat het bedrijf dit echt verdiende. Na correcties groeide de omzet slechts 2% bij gelijke wisselkoersen. De gerapporteerde omzetgroei van 13% geeft daardoor een te positief beeld van de daadwerkelijke activiteiten.
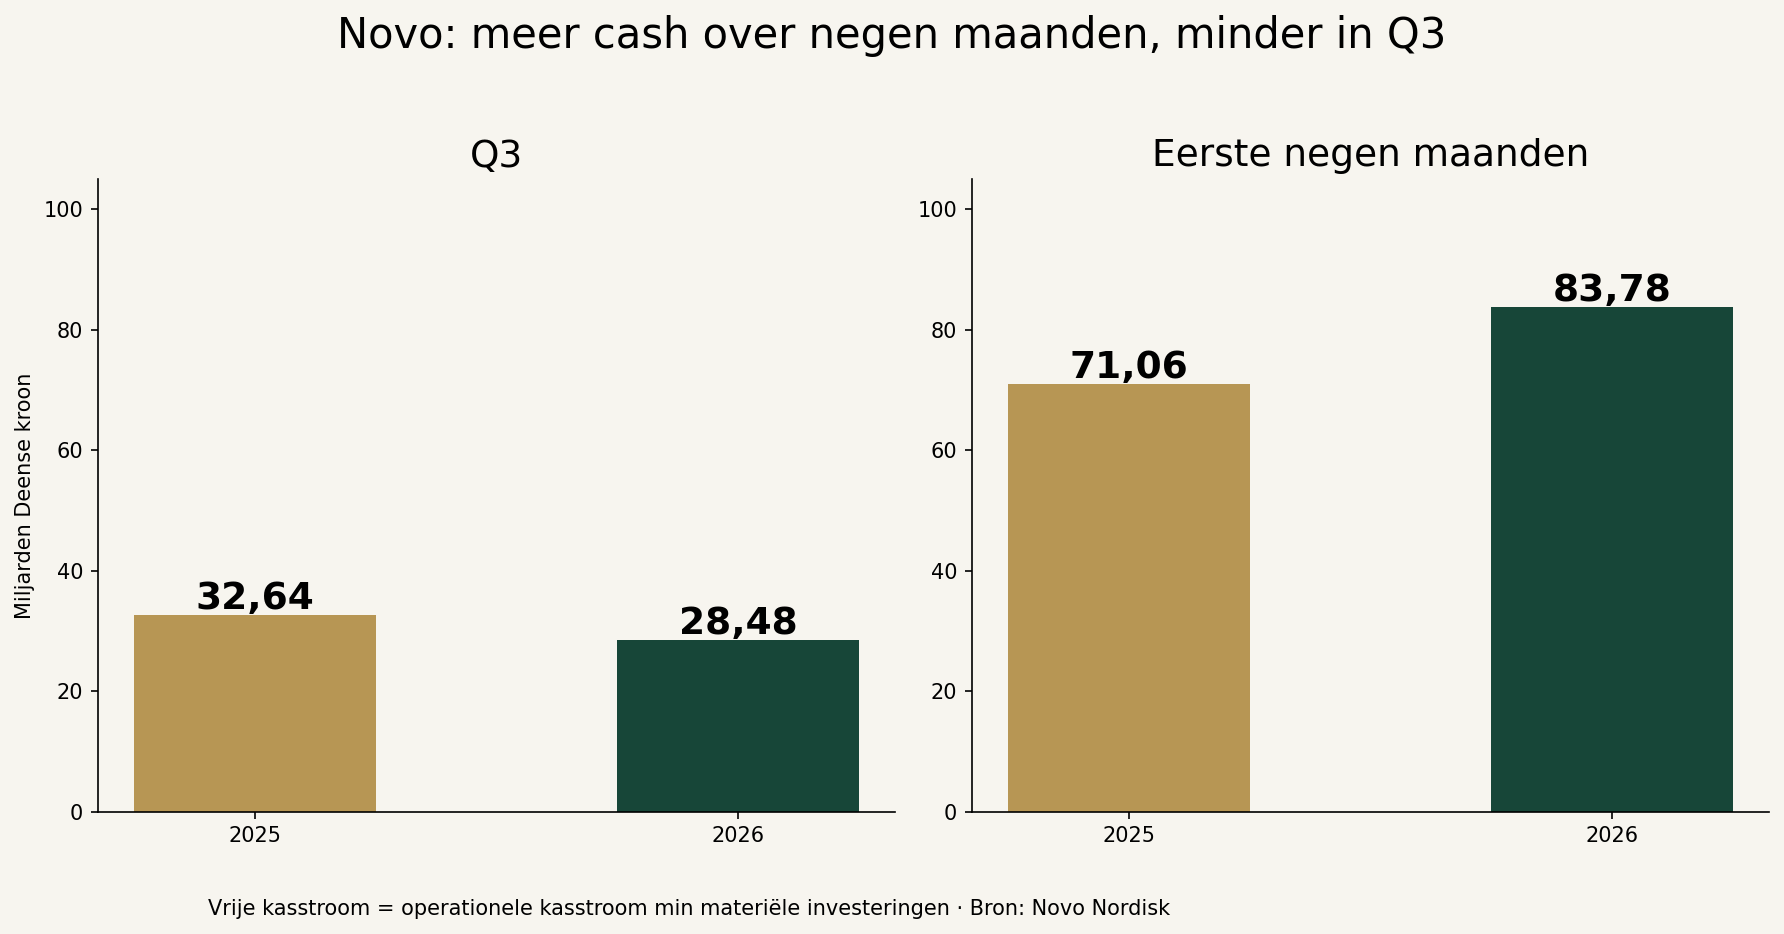
De vrije kasstroom over negen maanden steeg van 71,06 naar 83,78 miljard kroon. Lagere investeringen en de timing van betalingen helpen hierbij. In Q3 zelf daalde de vrije kasstroom juist van 32,64 naar 28,48 miljard kroon. Het dividend en de aandeleninkoop van samen 61,9 miljard over negen maanden werden wel gedekt vanuit de FCF. De netto schuld daalde van 95,42 naar 79,73 miljard kroon. Wat dat betreft doet Novo de juiste dingen.
De kasstroom per kwartaal en over negen maanden:
Novo verhoogt de outlook voor de aangepaste omzet- en operationele winstgroei van −6% tot 0% naar −2% tot +2% bij gelijke wisselkoersen. Dat is beter, maar nog steeds nauwelijks groei. Ook verwacht het bedrijf 60 tot 70 miljard kroon vrije kasstroom over heel 2026. Dat ligt onder de al gerealiseerde negenmaandskasstroom en wijst dus op een negatieve bijdrage in Q4. Dat is wel een lichte tegenvaller, maar heeft te maken met de timing van ontvangen betalingen.
Zijn de aandelen Uber en Novo aantrekkelijk gewaardeerd?
Voor de waardering gebruik ik de slotkoersen van 3 november, vóór deze cijfers: $66,60 voor Uber en DKK 270,20 voor Novo’s aandelen De koersreactie op de cijfers zit daar niet in, maar beide bedrijven staan flink hoger na de kwartaalcijfers. Houdt hier dus rekening mee.
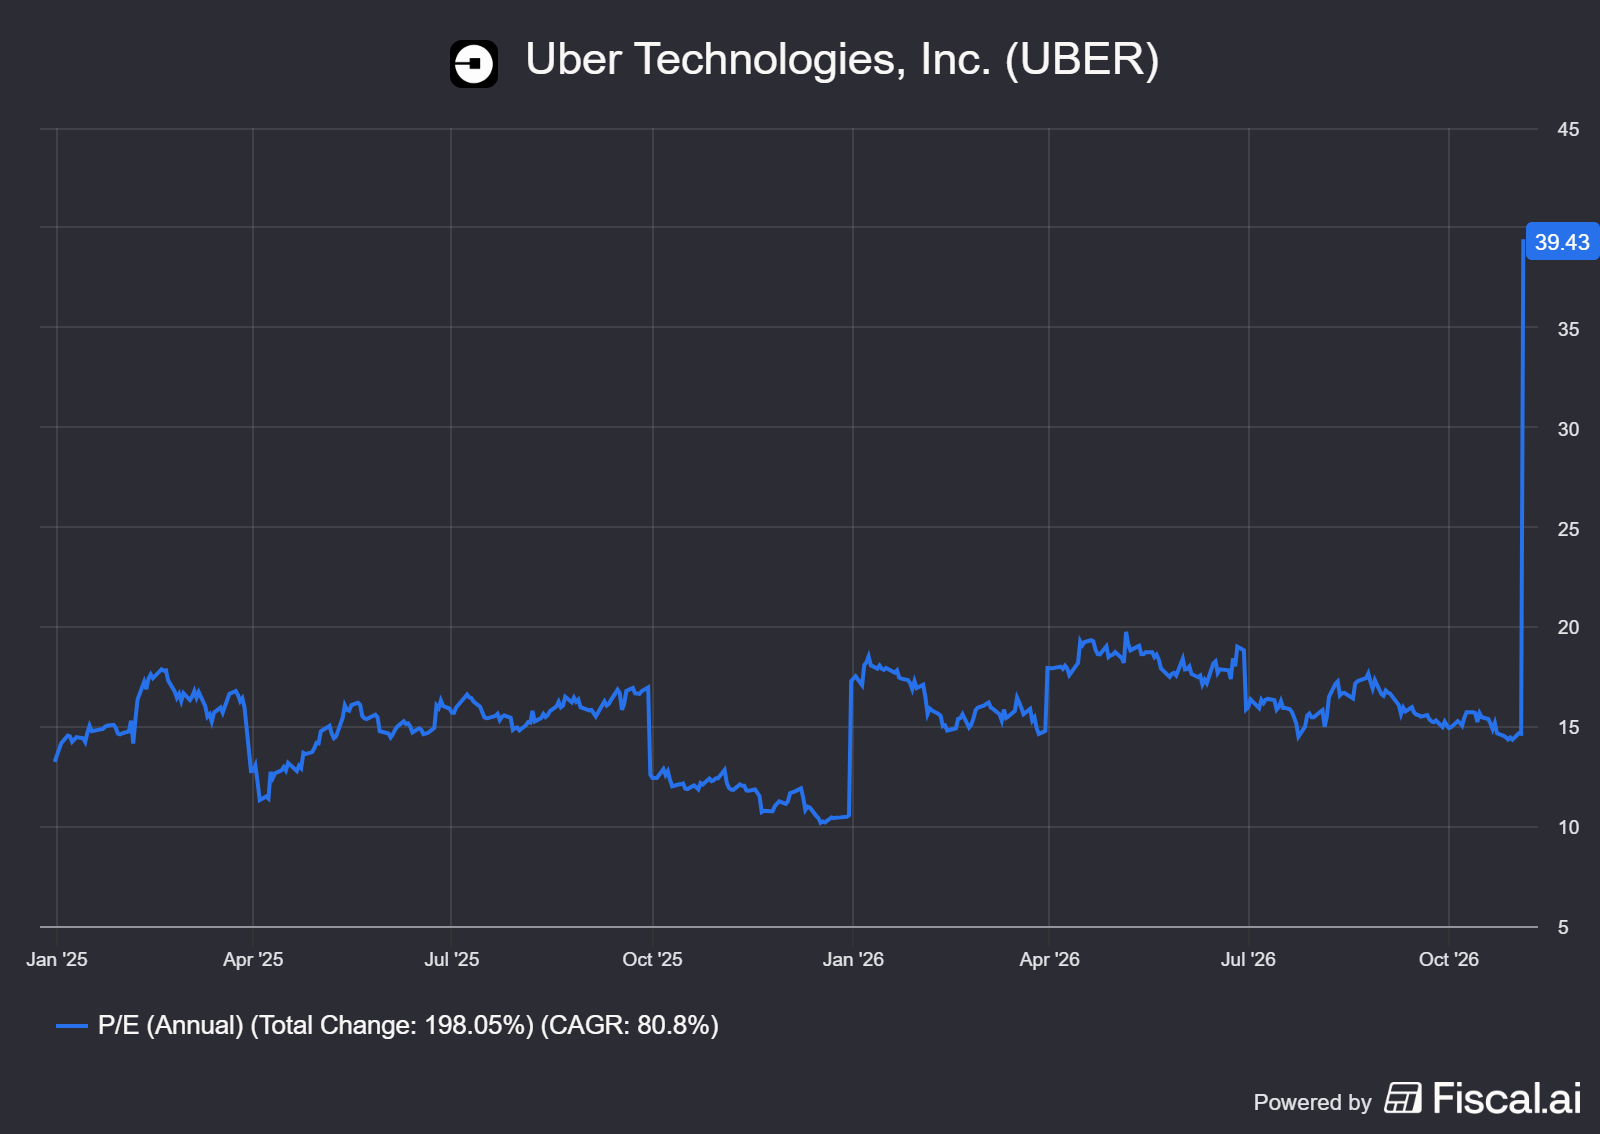
Uber behaalde over de laatste twaalf maanden $3,11 aan aangepaste EPS: $0,71 in Q4 2025 plus $2,40 over de eerste negen maanden van 2026. Dat geeft een waardering van 21,4 keer de aangepaste winst. De gerapporteerde EPS over die periode bedraagt $1,68, of 39,6 keer de winst. Dat is een flink verschil, maar deze komen voort uit de beleggingsverliezen, afschrijvingen en belastingvoordelen. De aangepaste EPS geeft een te optimistisch beeld, maar de echte EPS een veel te pessimistisch beeld in dit geval.
Bij Novo komt de gerapporteerde EPS uit op DKK 25,49: DKK 23,03 over 2025, min DKK 16,99, plus DKK 19,45 over de eerste negen maanden, dit levert een waardering van slechts 10,6 keer de winst op. Dit is aantrekkelijk, maar Novo blijft flinke uitdagingen houden.
Voor mij heeft Uber de sterkere operationele groei, maar de vertraging maakt het kwartaal minder overtuigend. De hogere schuld maakt het extra belangrijk dat de groei voldoende cash blijft opleveren. Novo lijkt goedkoper, maar moet een moeilijker herstel bewijzen. Daar moeten de pillen en nieuwe medicijnen de prijsdruk en zwakkere bestaande producten blijvend opvangen.
Lees ook mijn AMD-update en Google- en Microsoft-analyse, waarin ik verder kijk dan de gepresenteerde winst. Hieronder kun je je apart inschrijven voor de TVA-nieuwsbrief via Wix. Op Substack verschijnen andere publicaties.