
The Trade Desk (TTD) ziet zijn omzet licht dalen. Hims & Hers (HIMS) groeit met 49%, maar verliest tegenover Q2 juist abonnees. De kwartaalcijfers over Q3 2026 geven voor beide aandelen dezelfde vraag: hoe wordt verdere groei ook winstgevend?
Bij TTD moet het gebruik van het advertentieplatform weer aantrekken. Hims moet bewijzen dat internationale uitbreiding en een breder aanbod voldoende klanten én winst opleveren. In deze korte update bespreek ik wat opvalt en wat er moet verbeteren.
Meer analyses lees je op Tijd Voor Aandelen en Substack. Volg mij ook op YouTube, Instagram en X.
The Trade Desk kwartaalcijfers: omzet en winst dalen
The Trade Desk helpt adverteerders digitale advertentieruimte inkopen, onder meer op websites en streamingdiensten. De omzet daalde in Q3 met 0,5% naar $736 miljoen. Vorig jaar groeide de omzet nog met 18%. CEO Jeff Green erkent zelf dat het groeitempo ver onder het gewenste niveau ligt.
Ondertussen stegen de operationele kosten met 11,3%. De operationele winst daalde daardoor met 42,6% naar $92,6 miljoen. De nettowinst zakte van $115,5 miljoen naar $38,1 miljoen. Een hogere belastingdruk versterkte die daling, maar de bedrijfsactiviteiten verslechteren dus ook vóór belasting.
De ontwikkeling van omzet en winst:
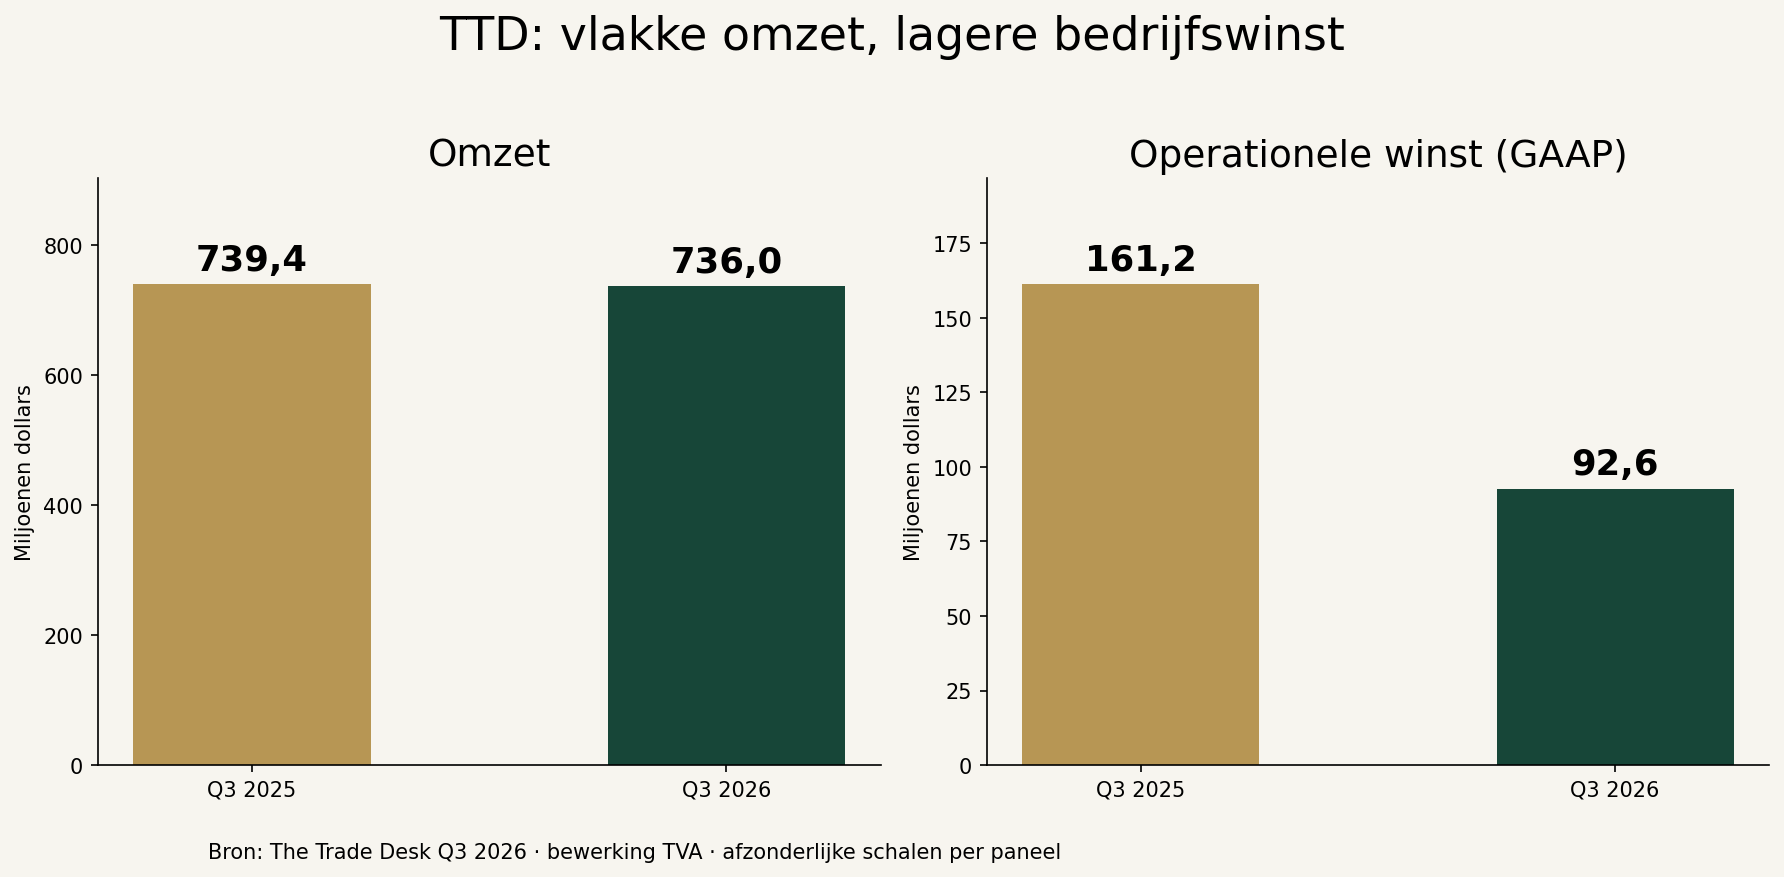
In de kosten zit $44,3 miljoen voor een reorganisatie, dit zijn eenmalige kosten. Dat verklaart een deel van de terugval, maar niet alles: ook de aangepaste EBITDA daalde, van $317,5 miljoen naar $265,8 miljoen. Die aangepaste EBITDA laat onder andere de SBC weg. Deze bedroegen $95,1 miljoen, dat blijft voor een aandeelhouder flinke kosten per kwartaal, al zorgt het niet voor een cash uitgave.
Waar kan herstel vandaan komen? Een grote groeikans is reclame op streamingdiensten. Netflix breidt de koppeling met TTD uit, zodat adverteerders vanaf november eigen klantgegevens en externe data kunnen gebruiken om doelgroepen via Kokai te bereiken. Betere meetmogelijkheden moeten volgen in de kwartalen erna. Dat kan het platform aantrekkelijker maken, maar de samenwerking zorgt nog niet direct voor nieuwe omzet.
De streamingsdiensten waar je op kan adverteren via TTD:
Ook de nieuwe Kokai Zuma-versie moet helpen. AI-functies en een eenvoudiger bediening moeten campagnes makkelijker en effectiever maken. Voor mij moet TTD vooral bewijzen dat klanten hierdoor méér budget via het platform besteden. Een klantbehoud boven 95% is mooi, maar klanten die blijven kunnen nog steeds minder besteden.
Voor Q4 verwacht TTD minimaal $755 miljoen omzet en $280 miljoen aangepaste EBITDA. Dat zijn ondergrenzen, geen belofte dat de groei alweer terug is. Het bedrijf heeft $1,65 miljard cash en kortlopende beleggingen en geen schuld op de balans. Door de financiële stabiliteit heeft het management een extra buyback programma aangekondigd, waardoor het meer aandelen kan terugkopen. Op de huidige, lage waardering, kan dat voor veel aandeelhouderswaarde zorgen. Op lange termijn zie ik echter graag weer hogere omzetgroei.
Hims & Hers kwartaalcijfers: 103.000 minder abonnees
Hims biedt online toegang tot medische consulten en behandelingen via medicijnen. De omzet groeide met 49% naar $890,4 miljoen, maar de abonneestand daalde van 2,891 miljoen eind juni naar 2,788 miljoen eind september. Dat zijn 103.000 minder abonnees, een kwartaaldaling van 3,6%. Daarmee wordt de reeks opeenvolgende stijgingen sinds eind 2022 doorbroken.
De abonneestand daalt tegenover Q2:
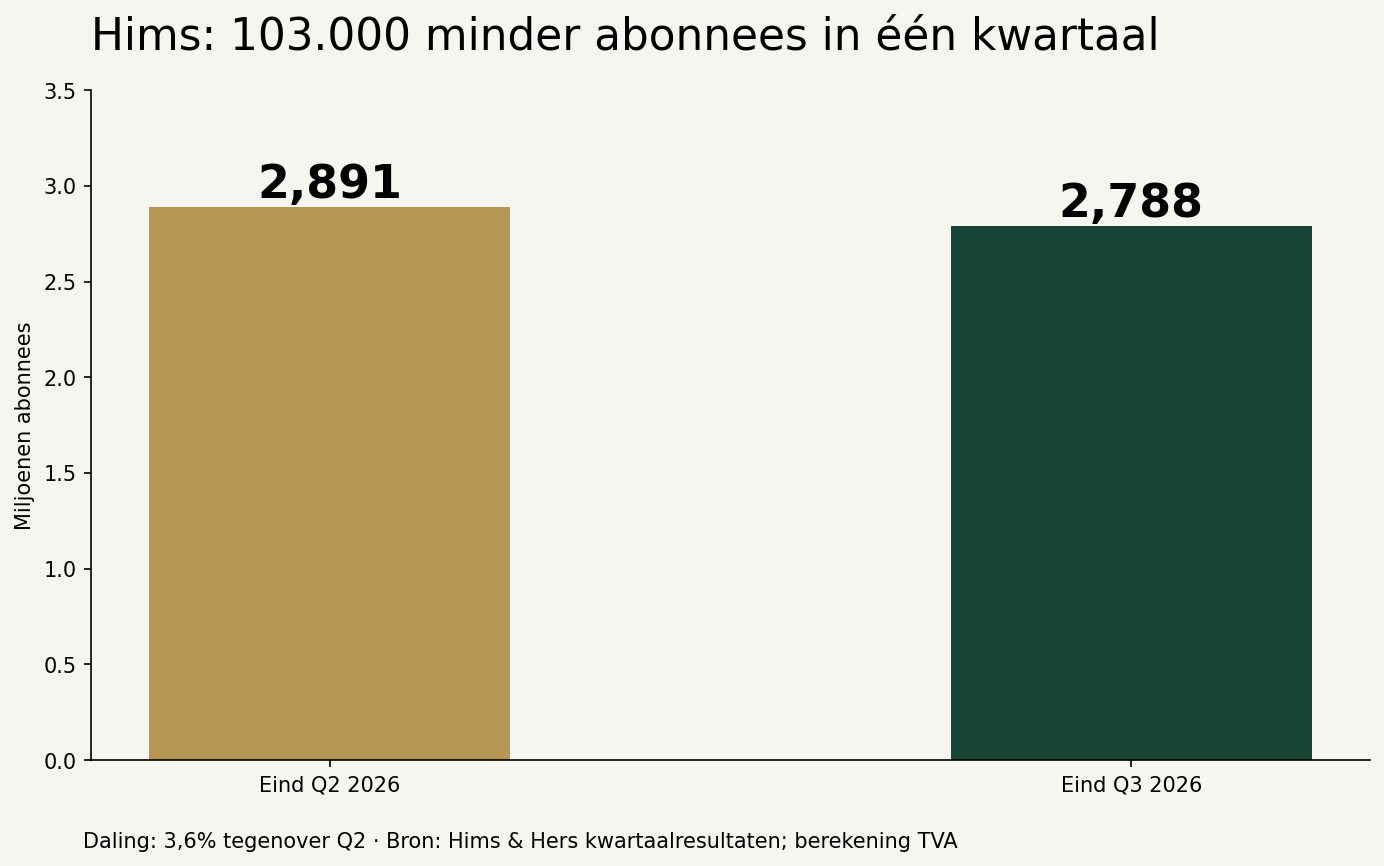
Tegenover vorig jaar zijn er nog wel 13% meer abonnees. Tegelijkertijd steeg de maandelijkse omzet per gemiddelde abonnee met 30% naar $105. Die ARPU wordt berekend vanuit de totale omzet en betekent niet automatisch dat klanten meer diensten afnemen. Een andere productmix en overnames spelen mee.
De internationale omzet groeide met 321% naar $233,3 miljoen, mede door overnames zoals Eucalyptus. Dat is dus geen organische groei. In de VS nam de omzet met 21% toe. Internationale uitbreiding kan nieuwe klanten opleveren, maar de resultaten moeten ook na integratie en extra marketing aantrekkelijk blijven.
Daar wringt het nu voor mij. De brutomarge daalde van 74% naar 57%. De verschuiving richting merkmedicijnen voor gewichtsverlies en internationale overnames drukt op de marge. Meer omzet levert dus niet vanzelf meer winst op, dat zien we ook terug aan het verlies van $33 miljoen dit kwartaal
Nieuwe groei kan komen uit meer behandelingen per klant en toegang tot nieuwe markten. De op 6 november aangekondigde samenwerking met Eli Lilly voegt toegang tot Zepbound en Foundayo toe voor gebruikers. Een breder aanbod kan klanten aantrekken en vasthouden. Hims moet vervolgens laten zien hoeveel het verdient aan de dienstverlening rond die medicijnen. Toegang tot populaire middelen is namelijk nog geen garantie tot hogere winsten, wel nieuwe klanten.
De Q3 highlights:
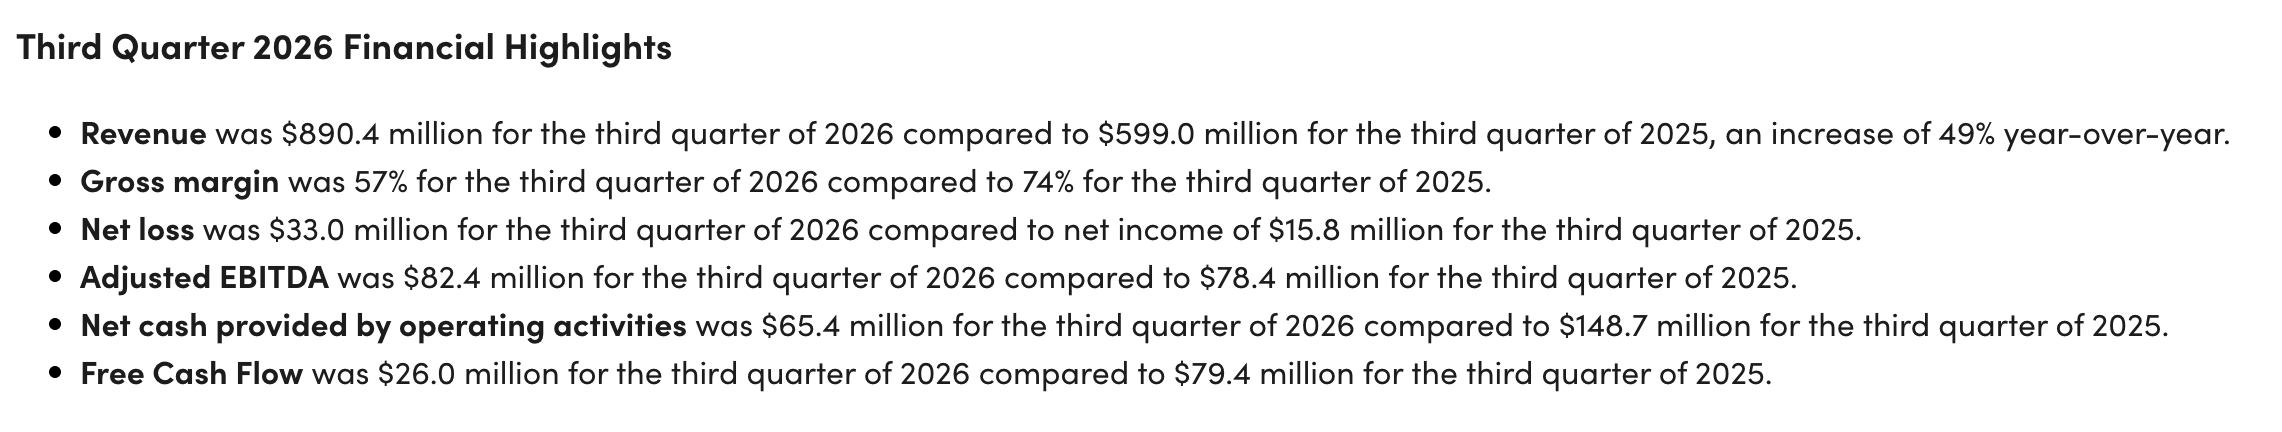
De vrije kasstroom daalde van $79,4 miljoen naar $26 miljoen. Voor Q4 verwacht Hims $875 tot $895 miljoen omzet. Het midden ligt iets onder Q3. Ook verlaagt het bedrijf de jaarverwachting voor aangepaste EBITDA naar $257 tot $277 miljoen. Voor mij moet Hims vooral opnieuw abonneegroei laten zien, gecombineerd met betere marges en cashgeneratie. Alleen meer omzet is onvoldoende bewijs dat de uitbreiding werkt.
Mijn oordeel over de aandelen TTD en Hims
Bij TTD kijk ik vooral naar meer advertentiebudget per klant en terugkerende omzetgroei. Bij Hims zijn klantbehoud, nieuwe abonnees en het rendement op het bredere aanbod doorslaggevend. Beide bedrijven hebben mogelijkheden om verder te groeien, maar de huidige cijfers laten zien dat die groei niet vanzelfsprekend of kosteloos is.
Lees ook mijn AMD-update over het verschil tussen groei en cash. Hieronder kun je je inschrijven voor de TVA-nieuwsbrief via Wix. Op Substack verschijnen andere publicaties.