
Netflix presenteerde op 20 oktober zijn Q3 cijfers. De omzet groeit nog steeds met dubbele cijfers en de winst per aandeel stijgt zelfs met bijna 49%. Toch is het onrustig rond het bedrijf. De omzetgroei vertraagt, de advertentietak haalt de eerdere verwachting niet en vlak voor de cijfers vertrokken twee belangrijke contentbestuurders. Daarnaast schrapt Netflix ongeveer 1.000 banen.
De koers daalde sinds begin dit jaar al met bijna 40%:
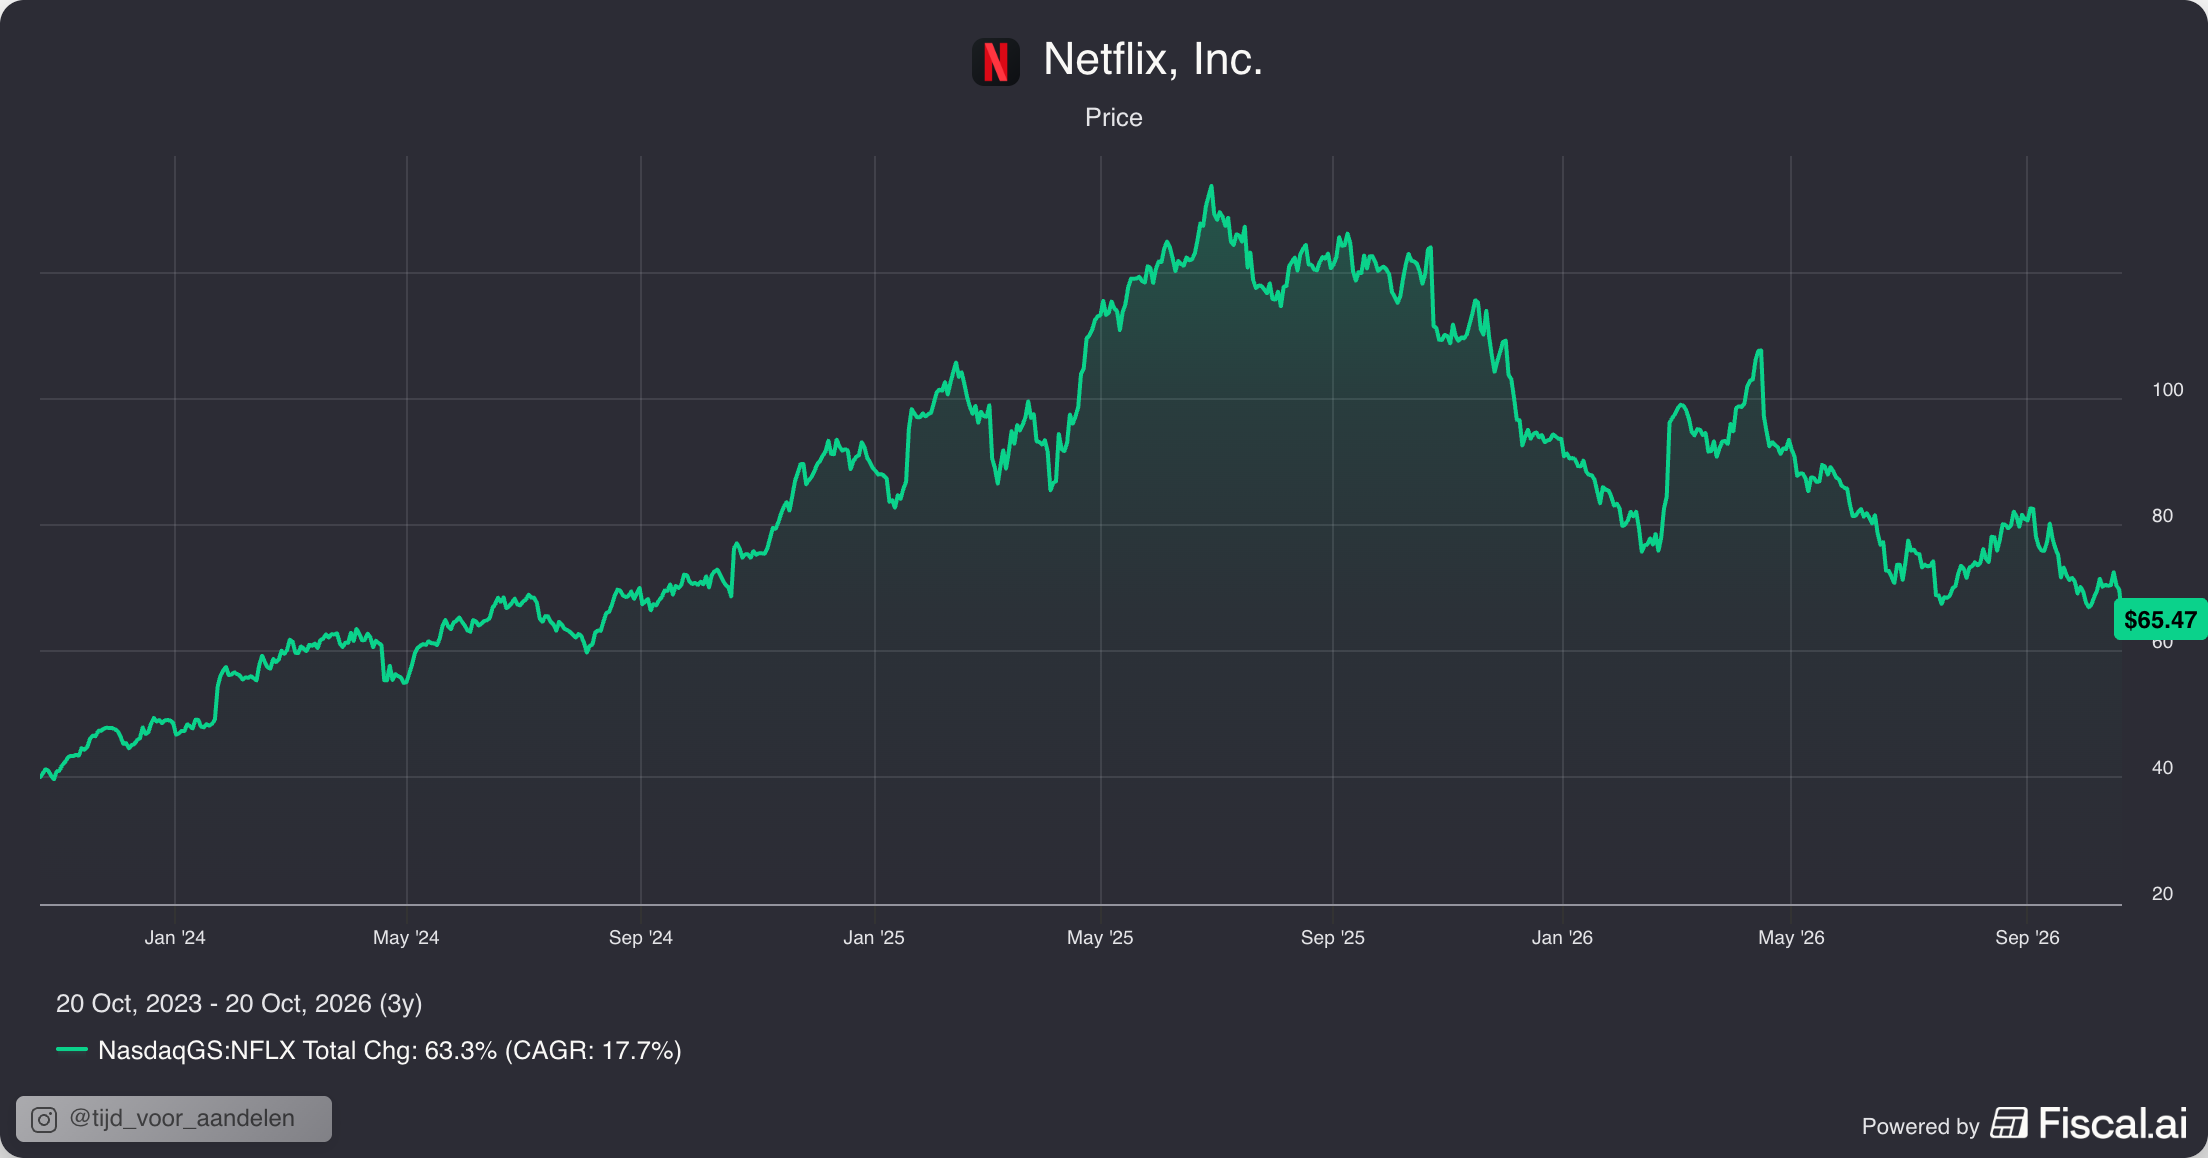
De beurs kijkt daardoor verder dan de winst van dit kwartaal. Kunnen advertenties, internationale uitbreiding en nieuwe soorten entertainment de groei weer versnellen? Of probeert Netflix vooral meer te verdienen aan een publiek dat nauwelijks meer kijkt? Het aandeel daalde na de cijfers op een moment bijna 7% naar $63,99 in de nabeurshandel, inmiddels is dat weer herstelt. Netflix lijkt uit de gratie te vallen bij veel beleggers.
In deze update behandel ik de cijfers, de groeiplannen, de recente managementwisselingen en de waardering. Daarna kijk ik kort naar SpaceX. Daar groeit de omzet veel harder, maar zijn ook de investeringen van een heel andere orde.
Wil je meer lezen van Tijd Voor Aandelen? Volg mij dan op X, Substack, Instagram en YouTube voor meer analyses en updates over aandelen en beleggen.
Netflix verdient veel meer, terwijl de omzetgroei afneemt
Netflix behaalde een omzet van $12,87 miljard, een stijging van 11,8% ten opzichte van Q3 2025. Vergeleken met Q2 nam de omzet met ongeveer 2,5% toe. De omzet lag vrijwel gelijk aan de verwachting van het management en die van analisten van $12,86 miljard. De winst per aandeel kwam uit op $0,87, tegenover een analistenverwachting van ongeveer $0,82. Daarmee is de winst beter dan verwacht, maar de omzet biedt weinig verrassing.
De omzet groeit dus nog steeds mooi, maar het tempo neemt snel af. In Q4 2025 was de groei 17,6%, in Q1 2026 nog 16,2% en in Q2 13,4%. Voor Q4 verwacht Netflix ongeveer 11,5% groei. Een bedrijf dat steeds groter wordt, kan natuurlijk niet ieder jaar hetzelfde groeitempo vasthouden, maar de groei stagneert nu wel heel snel. Jarenlang werd er een hoge waardering betaald voor de snelle groei van Netflix, die groei lijkt inmiddels voorbij.
De omzetontwikkeling en de verwachting voor Q4:
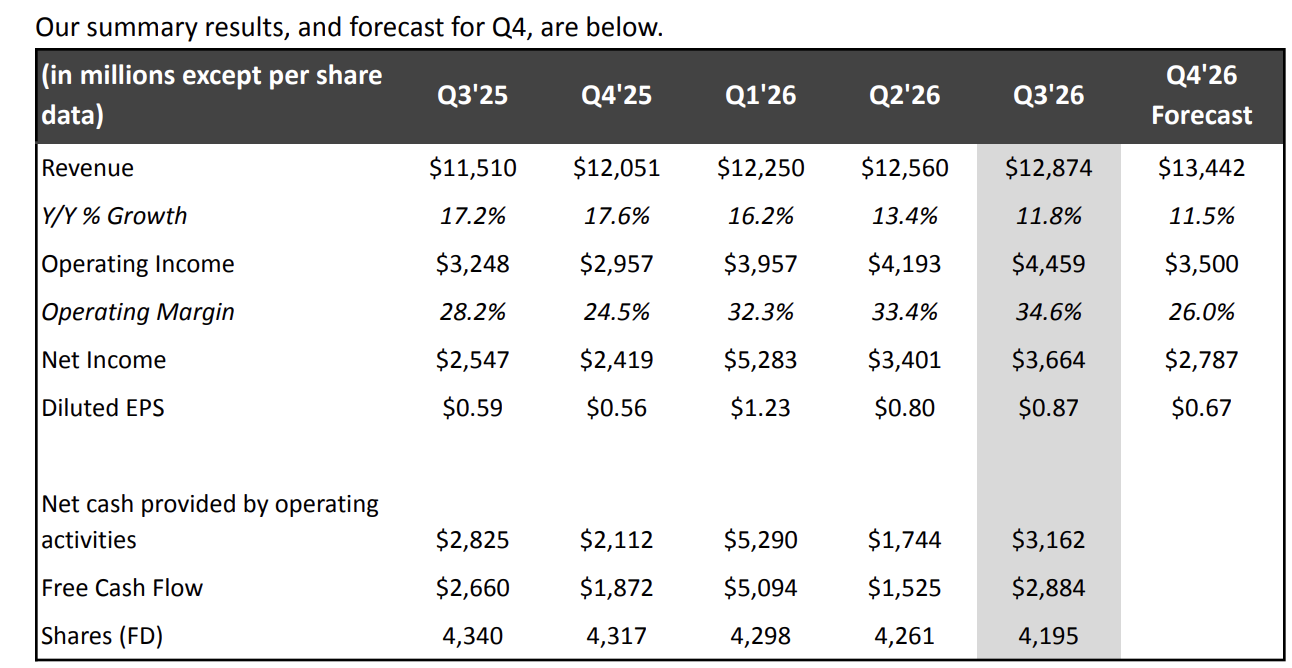
De groei komt volgens Netflix uit meer abonnementen, hogere prijzen en meer advertentie-inkomsten. Valuta hielpen ook iets mee: zonder wisselkoerseffecten groeide de omzet met ongeveer 11%. Het is dus geen kwartaal waarin de groei vooral door een gunstige dollar ontstaat. Wel geeft Netflix in deze brief geen volledige uitsplitsing van hoeveel groei afzonderlijk uit aantallen abonnementen, prijzen en advertenties komt. Waar de groei precies vandaan komt, is dus moeilijk te zeggen. Hoe goed de advertentietak zich ontwikkelt, laat op zich wachten tot het annual report.
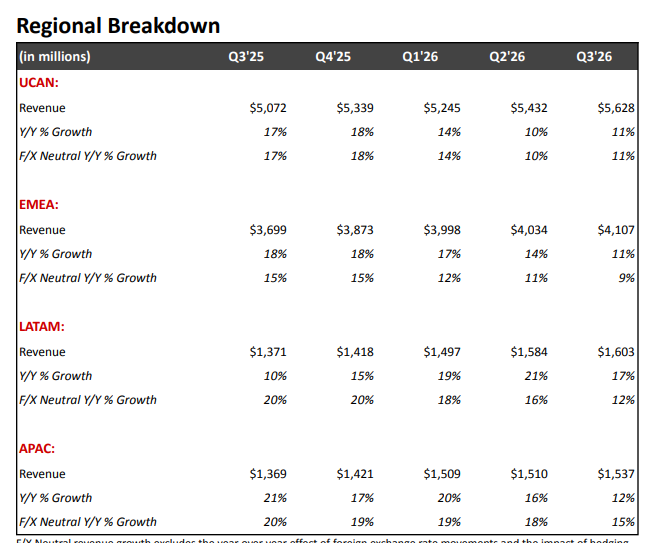
Geografisch blijft Noord-Amerika het grootste onderdeel. De VS en Canada leverden $5,63 miljard omzet, ongeveer 43,7% van het totaal. Europa, het Midden-Oosten en Afrika waren samen goed voor $4,11 miljard, oftewel 31,9%. Latijns-Amerika kwam uit op $1,60 miljard en Azië-Pacific op $1,54 miljard. Die laatste twee regio's vertegenwoordigen samen 12,5% en 11,9% van de omzet.
Alle regio's groeien. De gerapporteerde groei bedroeg ongeveer 11% in Noord-Amerika en EMEA, 17% in Latijns-Amerika en 12% in Azië-Pacific. Zonder wisselkoerseffecten veranderen die laatste cijfers naar 12% en 15%, terwijl EMEA op 9% uitkomt. Wat opvalt is dat de groei in Europa enorm snel is afgekomen. Ook de nieuwe regio's waar de groei vandaan moet komen, LATM en Azie, stagneert de groei snel. Dit kan erop wijzen dat Netflix minder sterke titels uitbrengt waardoor het minder nieuwe klanten kan trekken in deze gebieden.
De omzetverdeling van Netflix:
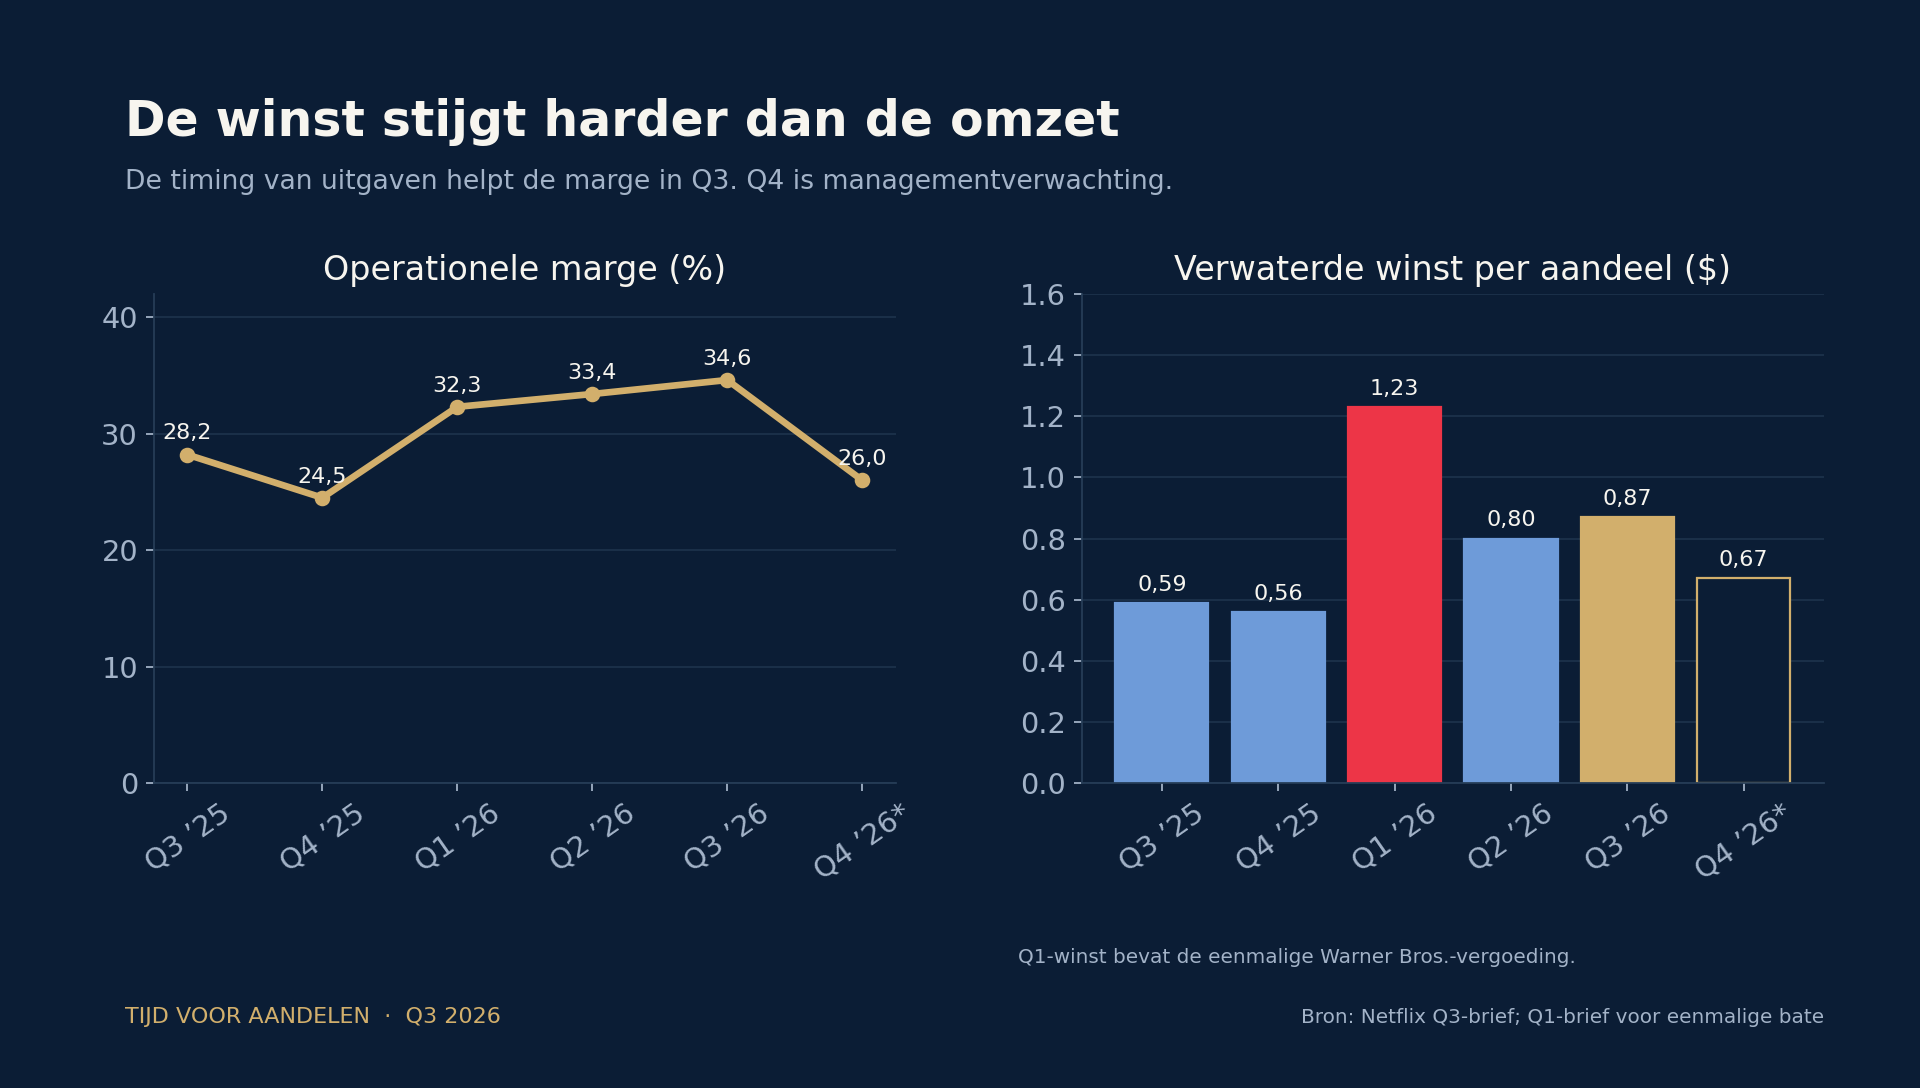
De winstgevendheid steeg veel harder dan de omzet, door de grote schaalvoordelen in het verdienmodel. De operationele winst steeg van $3,25 miljard naar $4,46 miljard, 37% groei. De EBIT-marge kwam uit op 34,6%, tegenover 28,2% een jaar geleden. Op iedere $100 omzet houdt Netflix dus bijna $35 operationele winst over. Dat is een flinke verbetering.
De directe omzetkosten daalden zelfs iets, terwijl de omzet toenam. Daardoor steeg de brutomarge van ongeveer 46,4% naar 52,8% dit kwartaal. Netflix kan de kosten van een serie over een groot publiek verdelen. Meer betalende klanten en hogere prijzen hoeven daardoor niet tot een even grote stijging van de contentkosten te leiden. R&D blijven wel een flinke uitgave: dit kwartaal ongeveer $1,03 miljard.
De timing van uitgaven helpt de marge dit kwartaal. Dat zegt het management ook zelf. Onder andere het moment waarop titels verschijnen en hoe hun kosten door de winst-en-verliesrekening lopen, beïnvloedt de kwartaalwinst. De 34,6% ligt boven de eerdere verwachting van 33,2%, maar is dus niet de structurele marge die Netflix kan behalen. Voor heel 2026 verwacht het management een EBIT marge van 31,5%, mede door de kosten die het moet betalen voor de ontslagronde in het volgende kwartaal.
Onder de streep bleef $3,66 miljard nettowinst over, 44% meer dan vorig jaar. De nettomarge bedraagt daarmee 28,5%. De winst per aandeel stijgt nog iets harder, doordat de winst over minder aandelen wordt verdeeld. Het gemiddeld verwaterde aantal aandelen daalde van 4,34 miljard naar 4,20 miljard. Dit kwartaal kocht Netflix voor ruim 5 miljard aan aandelen terug.
De ontwikkeling van de winstgevendheid:
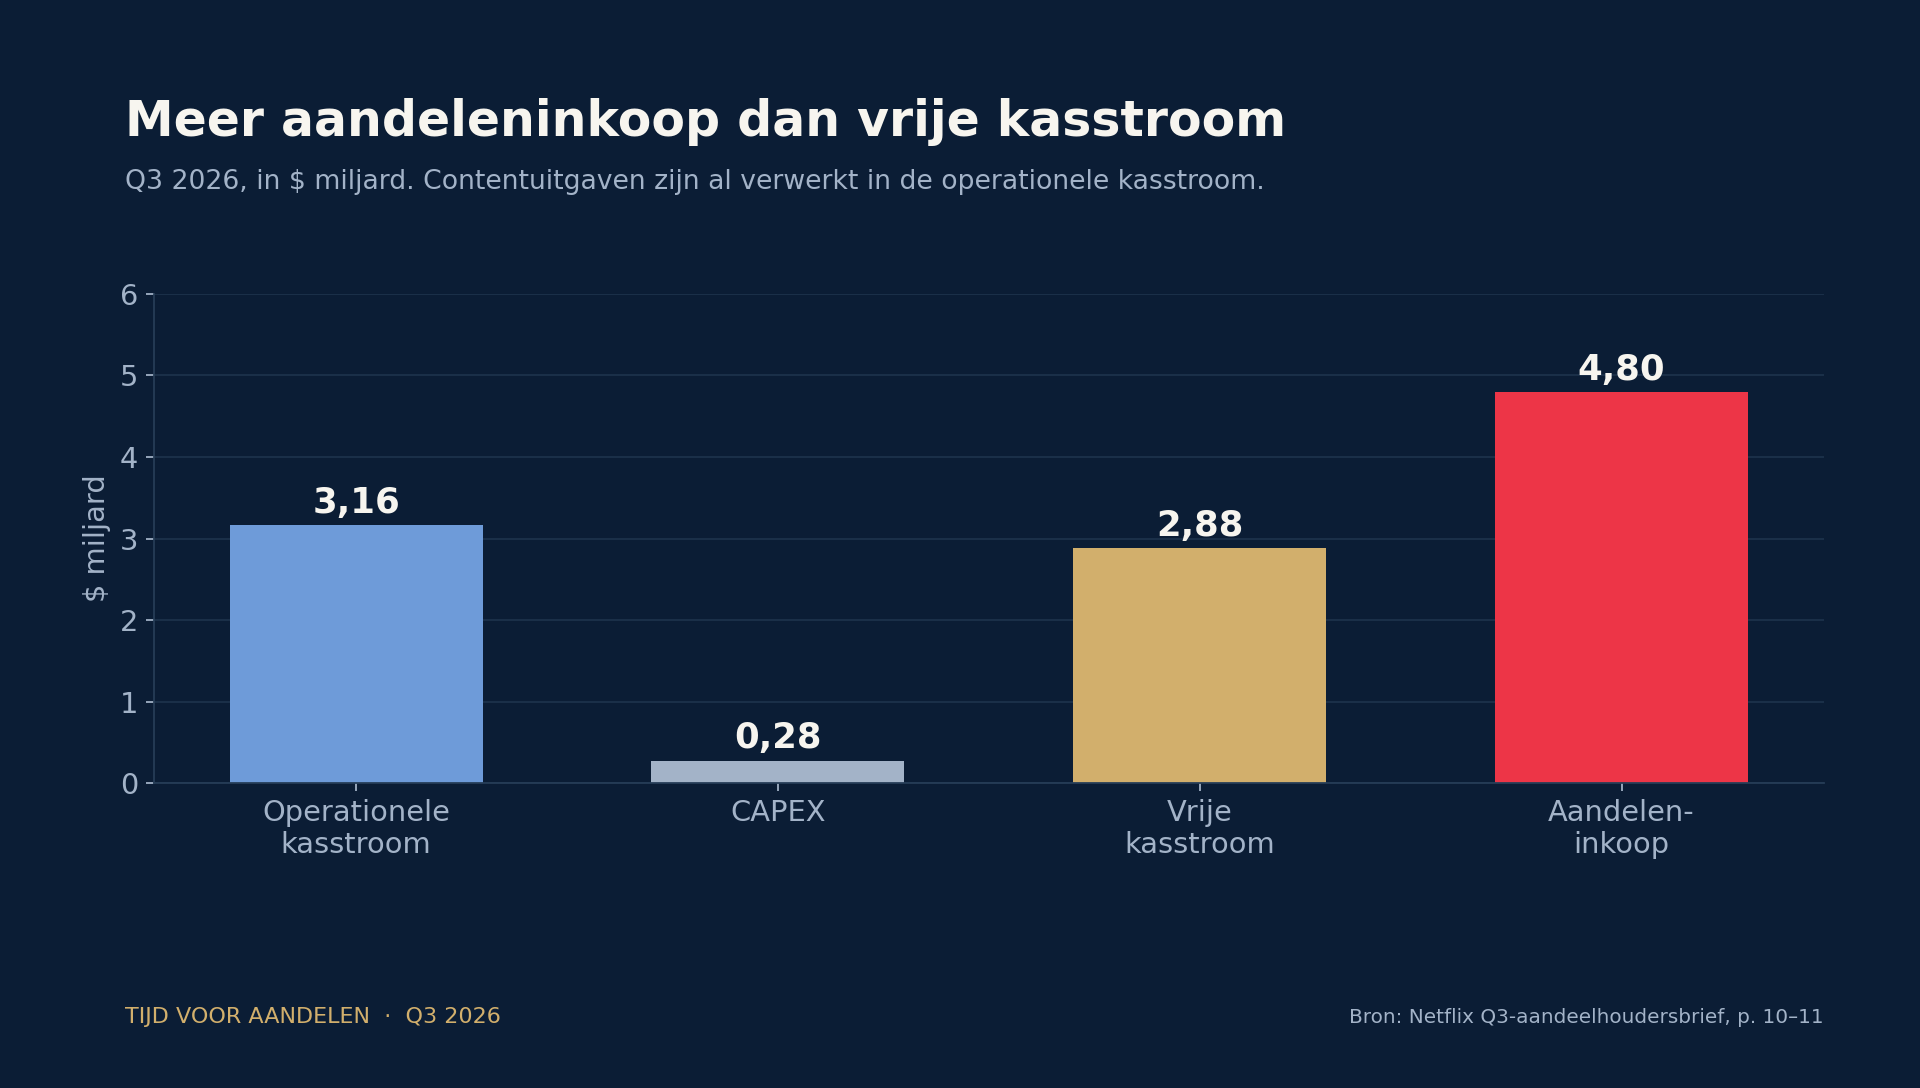
Die winst moet natuurlijk ook worden omgezet naar cash. Netflix genereerde $3,16 miljard operationele kasstroom. Na ongeveer $279 miljoen aan CAPEX bleef $2,88 miljard vrije kasstroom over. Dat is een vrije kasstroommarge van 22,4%. Een sterke marge, maar de vrije kasstroom groeide met 8,4% en dus veel minder hard dan de nettowinst. Dit heeft vooral te maken met timingen qua betalingen in het werkkapitaal, zoals betalingen voor nieuwe content en dergelijke. Deze kunnen per kwartaal flink verschillen.
Het bedrijf betaalt voor films en series voordat alle kosten daarvan in de winst worden verwerkt. Dit kwartaal bedroegen de toevoegingen aan contentactiva ongeveer $5,16 miljard, tegenover $4,24 miljard aan afschrijving op die content. De kasstroom corrigeert daarnaast voor betalingen aan leveranciers, belastingen en ander werkkapitaal. De relatief lage CAPEX betekent dus niet dat Netflix weinig hoeft te investeren. De grote contentuitgaven zitten al in de operationele kasstroom, terwijl de CAPEX beperkt blijft.
Over de eerste negen maanden kwam de vrije kasstroom uit op $9,50 miljard. Dat bevat wel de invloed van de eerder ontvangen Warner Bros.-vergoeding, waar ik bij de waardering op terugkom. Dit bedrag, is net als de EBIT marge, een beetje vertekend.
De balans blijft beheersbaar, maar Netflix heeft geen netto cashpositie. Het bedrijf heeft $15,3 miljard schuld, tegenover $8,2 miljard cash. Dit is door de sterke kasstroom generatie geen probleem, maar door de stijgende rentestanden kan de schuld positie meer druk geven op de nettowinstmarges de aankomende jaren. De current ratio blijft zich stabiel boven de 1 bevinden, waarmee Netflix een sterke balans blijft houden.
De schuldpositie van Netflix:
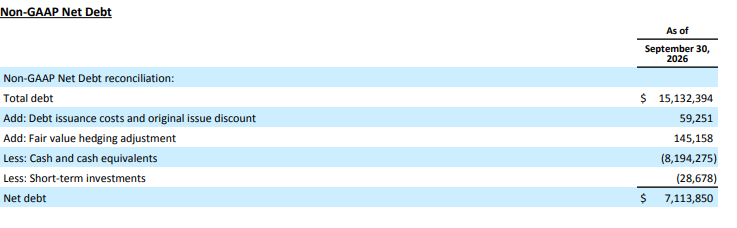
Daarnaast staan er $25,2 miljard aan totale contentverplichtingen uit. Een deel staat op de balans en een deel betreft contracten die nog niet aan de voorwaarden voor opname voldoen. Dit zijn geen extra schulden, maar wel toekomstige betalingen waar Netflix rekening mee moet houden.
Netflix kocht dit kwartaal voor $4,8 miljard eigen aandelen terug, meer dan de vrije kasstroom van $2,88 miljard. Het bedrijf gebruikte dus ook zijn cash positie hiervoor, tegen de huidige waardering een goede beslissing. Tegelijkertijd gaf het voor ongeveer $1 miljard nieuwe obligaties uit, volgens het management om een aflossing van $1 miljard in Q4 voor te financieren. De cashpositie daalde gedurende het kwartaal met ongeveer $0,9 miljard.
De kasstroom en aandeleninkoop naast elkaar:
Advertenties en nieuwe content moeten de groei weer versnellen
De belangrijkste groeikatalysator naast de bestaande abonnementen is het advertentieabonnement. De klant betaalt een lager bedrag en krijgt advertenties te zien. Netflix verdient daardoor aan twee kanten: aan het abonnement en aan de adverteerder. Dit kan klanten aantrekken die een duurder abonnement niet willen betalen, terwijl Netflix extra inkomsten uit hun kijktijd haalt. Een win- win situatie voor beide.
Maar een groot publiek betekent nog geen volwaardige advertentietak. Adverteerders willen campagnes eenvoudig kunnen inkopen, de juiste doelgroep bereiken en meten wat een campagne oplevert. Netflix bouwt daarom aan zijn eigen advertentietechnologie en breidt de koppelingen met advertentieplatforms uit. In Q3 kwamen er onder andere samenwerkingen met MercadoLibre in Latijns-Amerika en Adform in EMEA bij. Ook werkt het aan betere metingen van bereik, frequentie en resultaat.
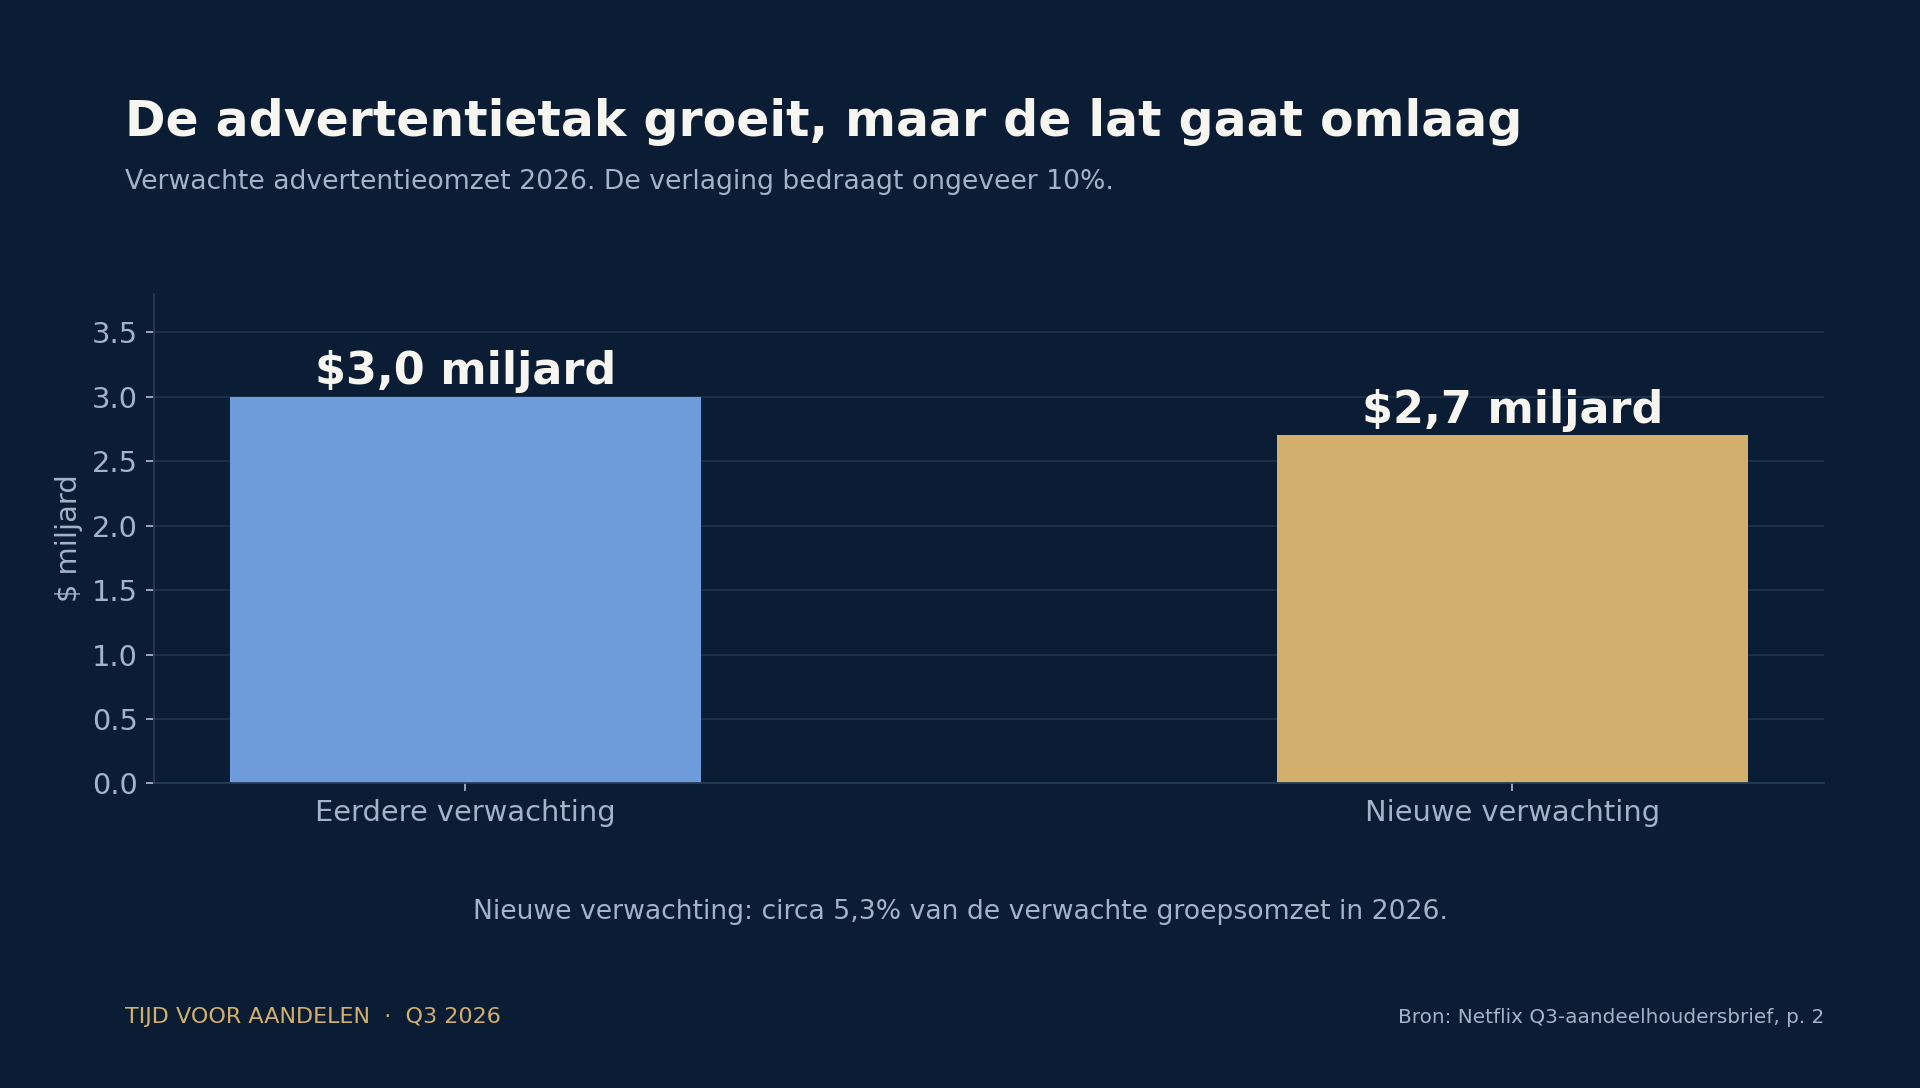
Dat werkt al, maar minder snel dan eerder verwacht. Netflix verlaagt de verwachte advertentieomzet voor 2026 van ongeveer $3 miljard naar $2,7 miljard. Een verlaging van 10%. Volgens het management komt dit door de tragere uitrol van bepaalde advertentiemogelijkheden. Dat is iets anders dan zeggen dat niemand wil adverteren, maar het betekent wel dat het een tragere uitrol heeft dan wat het management op voorhand dacht.
Op de verwachte jaaromzet van $51,1 miljard vertegenwoordigen advertenties ongeveer 5,3% van de totale omzet. Abonnementen blijven dus verreweg de belangrijkste inkomstenbron. Advertenties kunnen de groei ondersteunen, maar zijn voorlopig te klein om nieuwe groei aan te wakkeren. De nieuwe verwachting van $2,7 miljard impliceert nog steeds ongeveer 80% groei tegenover de $1,5 miljard uit 2025. Sterke groei dus, maar minder dan verwacht.
De verlaagde advertentieverwachting:
In 2027 wil Netflix het advertentieabonnement in 15 extra landen introduceren. De eerste groep staat gepland voor maart. Daarmee kan Netflix zowel zijn bereik voor adverteerders als het aantal potentiële abonnees vergroten. Wel kost het tijd om in ieder land voldoende adverteerders, lokale verkoop en meetmogelijkheden op te bouwen. Nieuwe landen betekenen daarom niet direct dezelfde opbrengst per kijker als in de VS.
Ook prijsverhogingen blijven een groeimotor. Volgens Netflix reageren klanten op de prijsaanpassingen van 2026 zoals verwacht en verbeterde de churn ten opzichte van vorig jaar. Dat geeft vertrouwen dat klanten ondanks de prijsverhogingen toch niet annuleren. Het blijft wel de uitleg van het management, het is helaas niet meer te controleren, omdat het mangement het aantal abonnees niet meer rapporteert.
In de eerste helft van 2026 groeiden de kijkuren met slechts 2%. Dat cijfer komt uit de vorige kwartaalbrief en is geen nieuw Q3-cijfer. Netflix erkent nu opnieuw dat beleggers zich zorgen maken over de kijkuren. Het bedrijf kijkt zelf ook naar de kwaliteit en variatie van het kijken, maar wil de groei in kijkuren eveneens versnellen.
Wat het manegement erover zei:
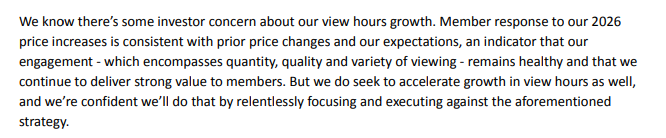
Meer kijkuren zijn niet automatisch meer inkomsten. Een klant die één uur kijkt, betaalt immers hetzelfde als iemand die tien uur kijkt. Toch weegt de betrokkenheid wel zwaar. Wie vaak iets interessants vindt, zal minder snel opzeggen en een prijsverhoging makkelijker accepteren. Bij het advertentieabonnement kan meer kijktijd daarnaast extra advertentieinkomsten opleveren. Daardoor zijn kijkuren een belangrijke aanwijzing voor toekomstige groei, ook al zie je ze niet gelijk terug in de omzet.
De concurrentie komt daarbij van meer dan andere streamingdiensten. YouTube, TikTok, games en sociale media vragen allemaal om dezelfde vrije tijd. Netflix moet niet alleen een beter aanbod hebben dan een andere betaalde streamingdienst. Het moet ook interessant genoeg blijven tegenover gratis entertainment. Een hogere prijs is makkelijker vol te houden wanneer de klant regelmatig een serie of film vindt die hij echt wil zien.
Er zijn wel concrete voorbeelden dat de aanpak werkt. In India stegen de kijkuren in Q3 met 24% en de omzet met ongeveer 18% zonder wisselkoerseffecten. Het land had volgens Netflix zijn sterkste kwartaal ooit voor nieuwe betalende abonnementen. Lokale titels en een bundel met Flipkart hielpen daarbij. De kijkuren per abonnee stegen met een laag tot middelhoog enkelcijferig percentage. De groei kwam daar dus zowel uit meer klanten als uit meer kijken per klant, een teken dat Netflix aanslaat in India, waar veel toekomstige groei vandaan kan komen.
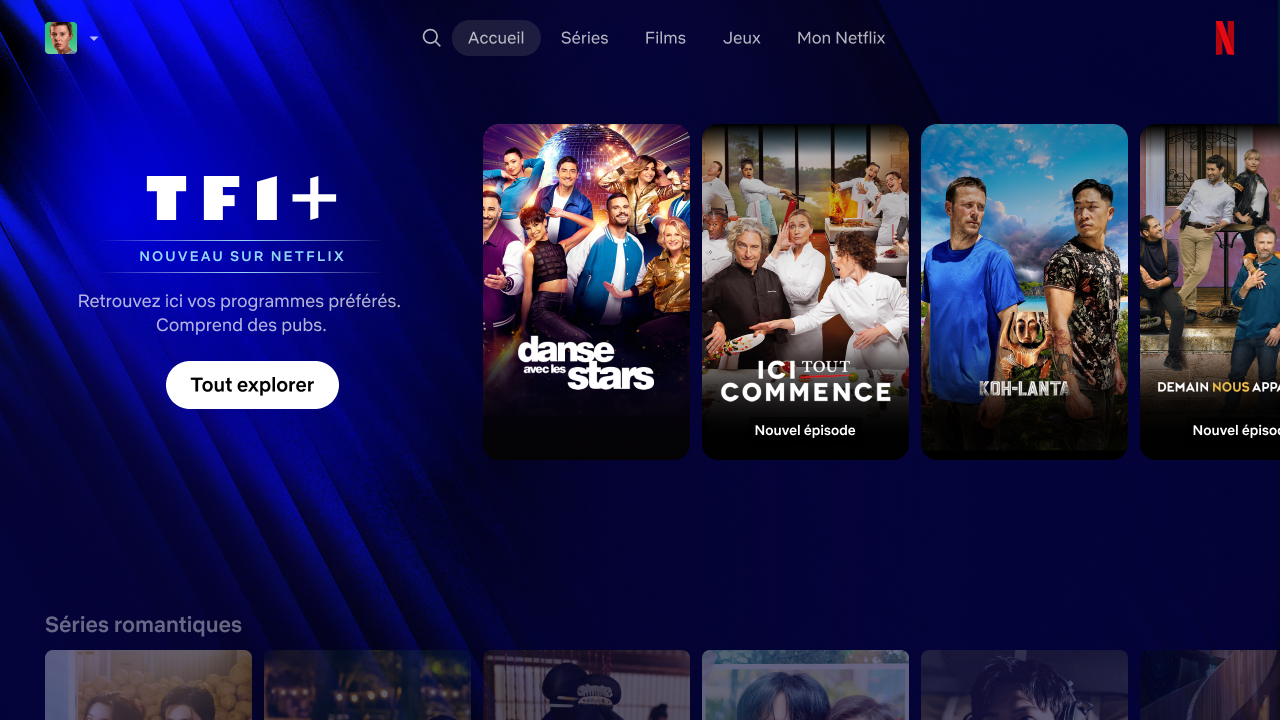
Netflix verbreedt daarnaast zijn aanbod met aangekochte titels en samenwerkingen. In Frankrijk kunnen klanten via de samenwerking met TF1 ook lokale series, films, nieuws en sport bekijken. Volgens het management leidt dit tot extra kijktijd. Zo hoeft Netflix niet ieder programma zelf te produceren. Het kan voor een deel bestaand aanbod naar zijn platform halen, al moet het daarvoor natuurlijk wel rechten betalen.
De samenwerking met TF1, zoals in de aandeelhoudersbrief:
Live-evenementen moeten zorgen voor een nieuwe groep klanten. Q4 bevat onder andere drie NFL-wedstrijden en het gevecht tussen Tyson Fury en Anthony Joshua. Dit kan nieuwe klanten en adverteerders aantrekken. Het lastige is wat er daarna gebeurt: blijft iemand na het evenement abonnee, en levert dat genoeg op tegenover de rechten- en productiekosten? Netflix rapporteert helaas geen afzonderlijke winstgevendheid van zijn live-aanbod.
Ook games en videopodcasts passen bij het plan om meer momenten van de dag te vullen. Ze kunnen helpen om klanten langer vast te houden, maar zijn in deze update nog geen bewezen zelfstandige omzetsegmenten. De kern blijft streaming van series, films en livecontent. Ik zou in de waardering daarom geen rekening houden met games of podcasts die binnenkort miljarden extra winst gaan opleveren.
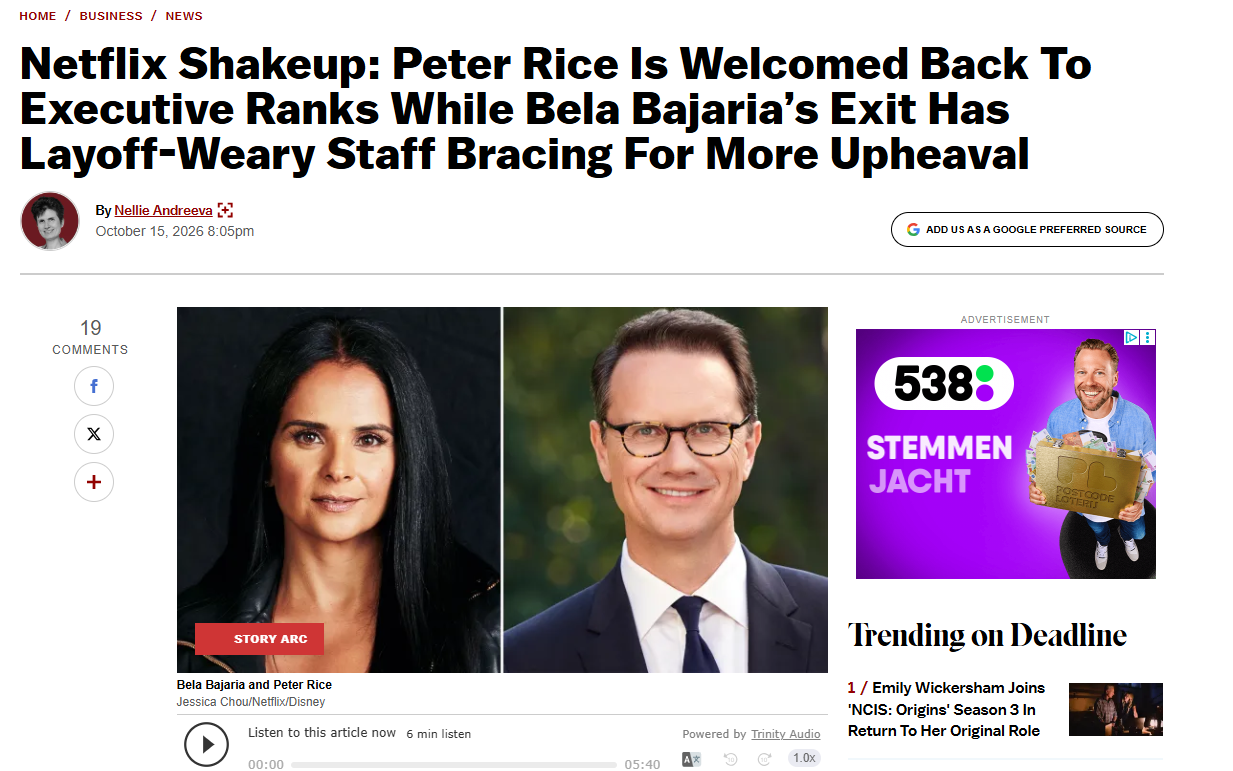
De recente managementwisselingen maken de beurs daarnaast extra onzeker. Peter Rice neemt per 26 oktober de rol van Chief Content Officer over van Bela Bajaria. Hij krijgt wereldwijd de verantwoordelijkheid voor onder andere series, films en live-evenementen. Rice werkte eerder op hoog niveau bij Disney en Fox. Daarnaast vertrekt filmbaas Dan Lin, zoals Business Insider meldde. Het gaat hier om veranderingen in de contentleiding; Ted Sarandos en Greg Peters staan in de kwartaalbrief nog steeds als co-CEO's genoemd.
Het vertrek aan de top:
Netflix schrapt ook ongeveer 1.000 banen, 6% van het personeel. Dit gaat op korte termijn impact hebben op de marges. Het management zegt middelen te willen richten op de meest winstgevende onderderdelen en overige banen te schrappen. Dat lijkt mij een goed plan, blijven focussen op de winstgevende kern en het bedrijf verder stroomlijnen om toekomstige marges te verbeteren.
Eerder dit jaar kondigde oprichter Reed Hastings al aan zich in juni niet opnieuw verkiesbaar te stellen voor de raad van bestuur. Dat stond los van zijn eerdere vertrek als CEO. Zijn vertrek en de nieuwe contentleiding vergroten samen de onrust aan de top, maar vormen op zichzelf geen bewijs dat de strategie mislukt. Het is wel een oranje vlag, het kan erop wijzen dat de top van het bedrijf niet meer gelooft in de toekomst.
Ook de misgelopen Warner Bros.-overname speelt mee in de onrust die beleggers voelen bij het bedrijf. Al deze zaken samen, drukken het sentiment op de beurs. Teruglopende groei, zwakkere outlook, management dat vertrekt en mislukte overnames helpen het bedrijf niet.
Voor Q4 verwacht het management $13,44 miljard omzet, $3,50 miljard operationele winst en een EBIT-marge van 26%. De verwachte nettowinst is ongeveer $2,79 miljard, met $0,67 winst per aandeel. Reuters meldde dat analisten op ongeveer $0,73 hadden gerekend. Door de zwakke outlook daalt het bedrijf nabeurs bijna 5%.
Die 26% marge is lager dan in Q3, maar hoger dan de 24,5% van Q4 vorig jaar. De personeelsreductie drukt volgens Netflix ongeveer 1,2 procentpunt op de Q4-marge. Zonder dat specifieke effect zou de marge rekenkundig ongeveer 27,2% zijn. Door de timing van content kosten, is de Q4 marge altijd lager dan in eerdere kwartalen. Nu komt daar de ontslagronde nog bij op.
Voor heel 2026 verwacht Netflix ongeveer $51,1 miljard omzet, 31,5% operationele marge en $12 miljard vrije kasstroom. De kasstroomverwachting lag eerder op $12,5 miljard. De verlaging komt volgens Netflix vooral door een verwachte vastgoedtransactie in Q4. Ook deze lagere cashflowverwachting helpt het sentiment niet verder.
De waardering van Netflix is aantrekkelijker, maar de winst vraagt een correctie
Na de flinke koersdaling van dit jaar, is het bedrijf een stuk aantrekkelijker gewaardeerd. Bij een koers van $64 en een gerapporteerde winst per aandeel van $3,46 over de laatste vier kwartalen, betaal je 18,5 keer de winst. Die $3,46 bestaat uit $0,56 in Q4 2025 en $1,23, $0,80 en $0,87 in de eerste drie kwartalen van 2026. Dit is dus een historische koers-winstverhouding, geen forward P/E.
De waardering van Netflix is historisch gezien erg goedkoop:
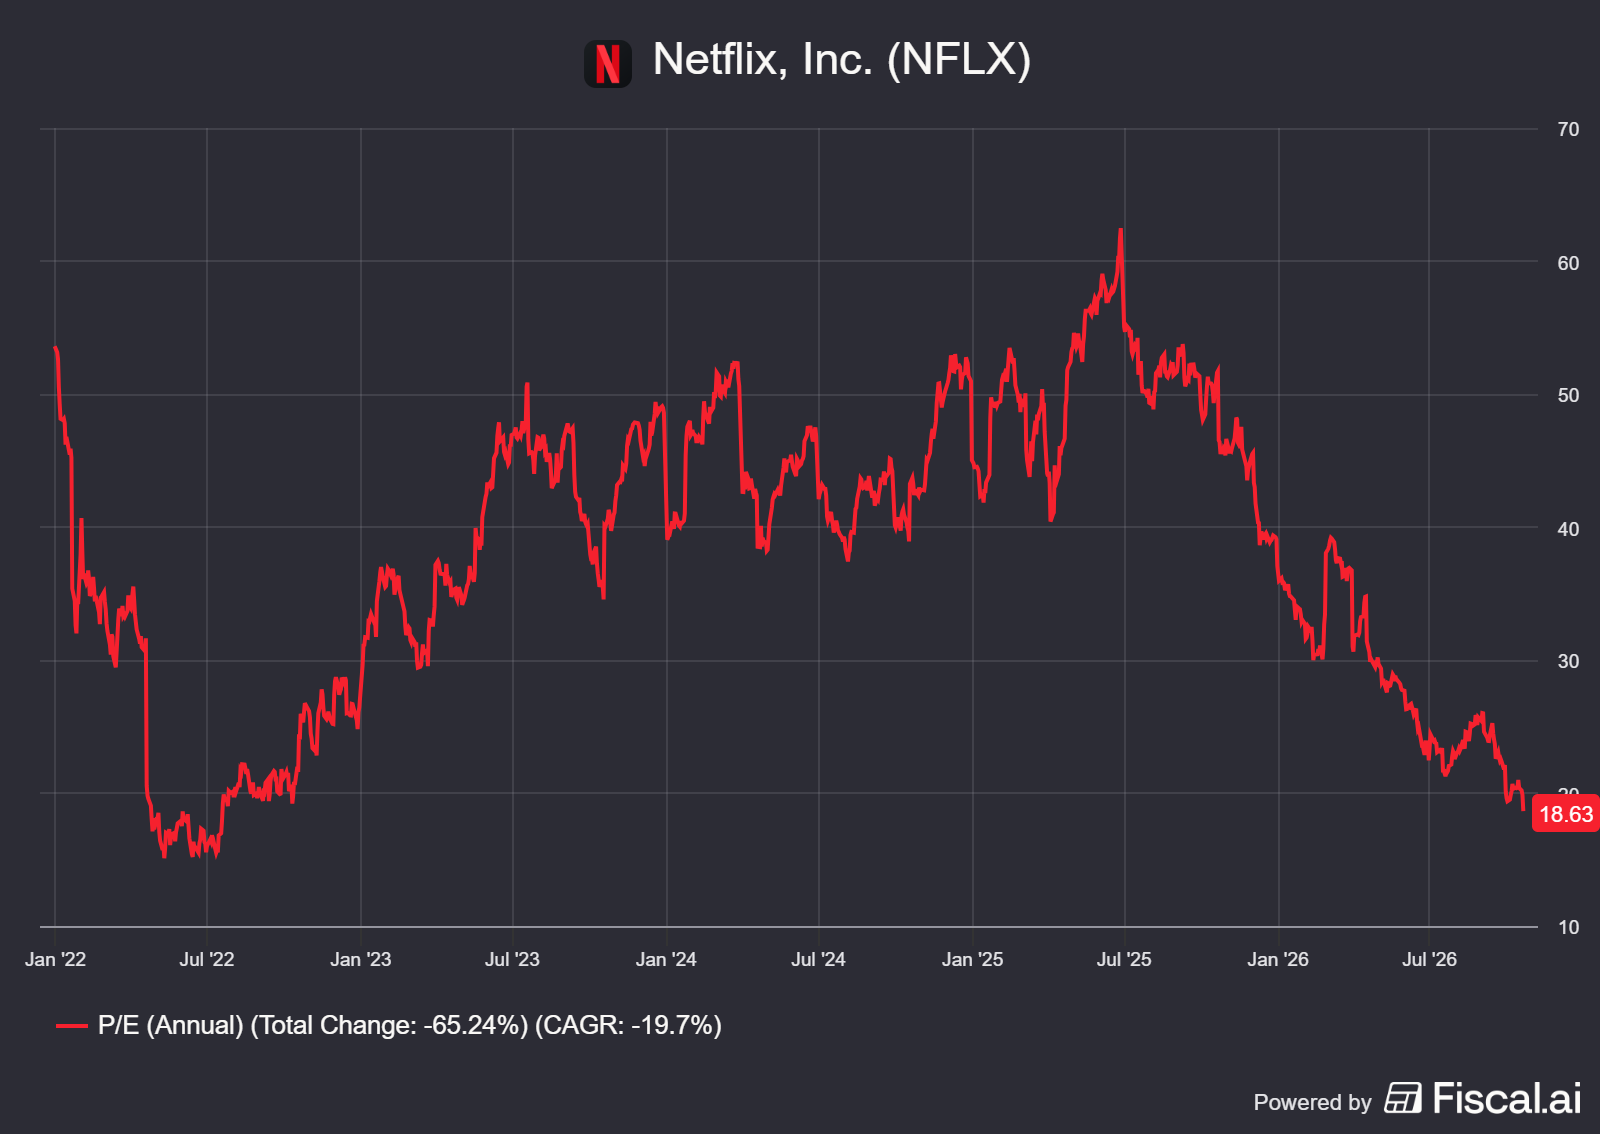
Dat lijkt aantrekkelijk voor een bedrijf dat zijn omzet nog steeds met dubbele cijfers laat groeien en hoge marges haalt. Toch zou ik niet zonder meer zeggen dat Netflix nu goedkoop is. In Q1 ontving Netflix een eenmalige vergoeding van $2,8 miljard vanwege de afgeblazen Warner Bros.-deal. Deze verhoogde de nettowinst, maar is niet structureel.
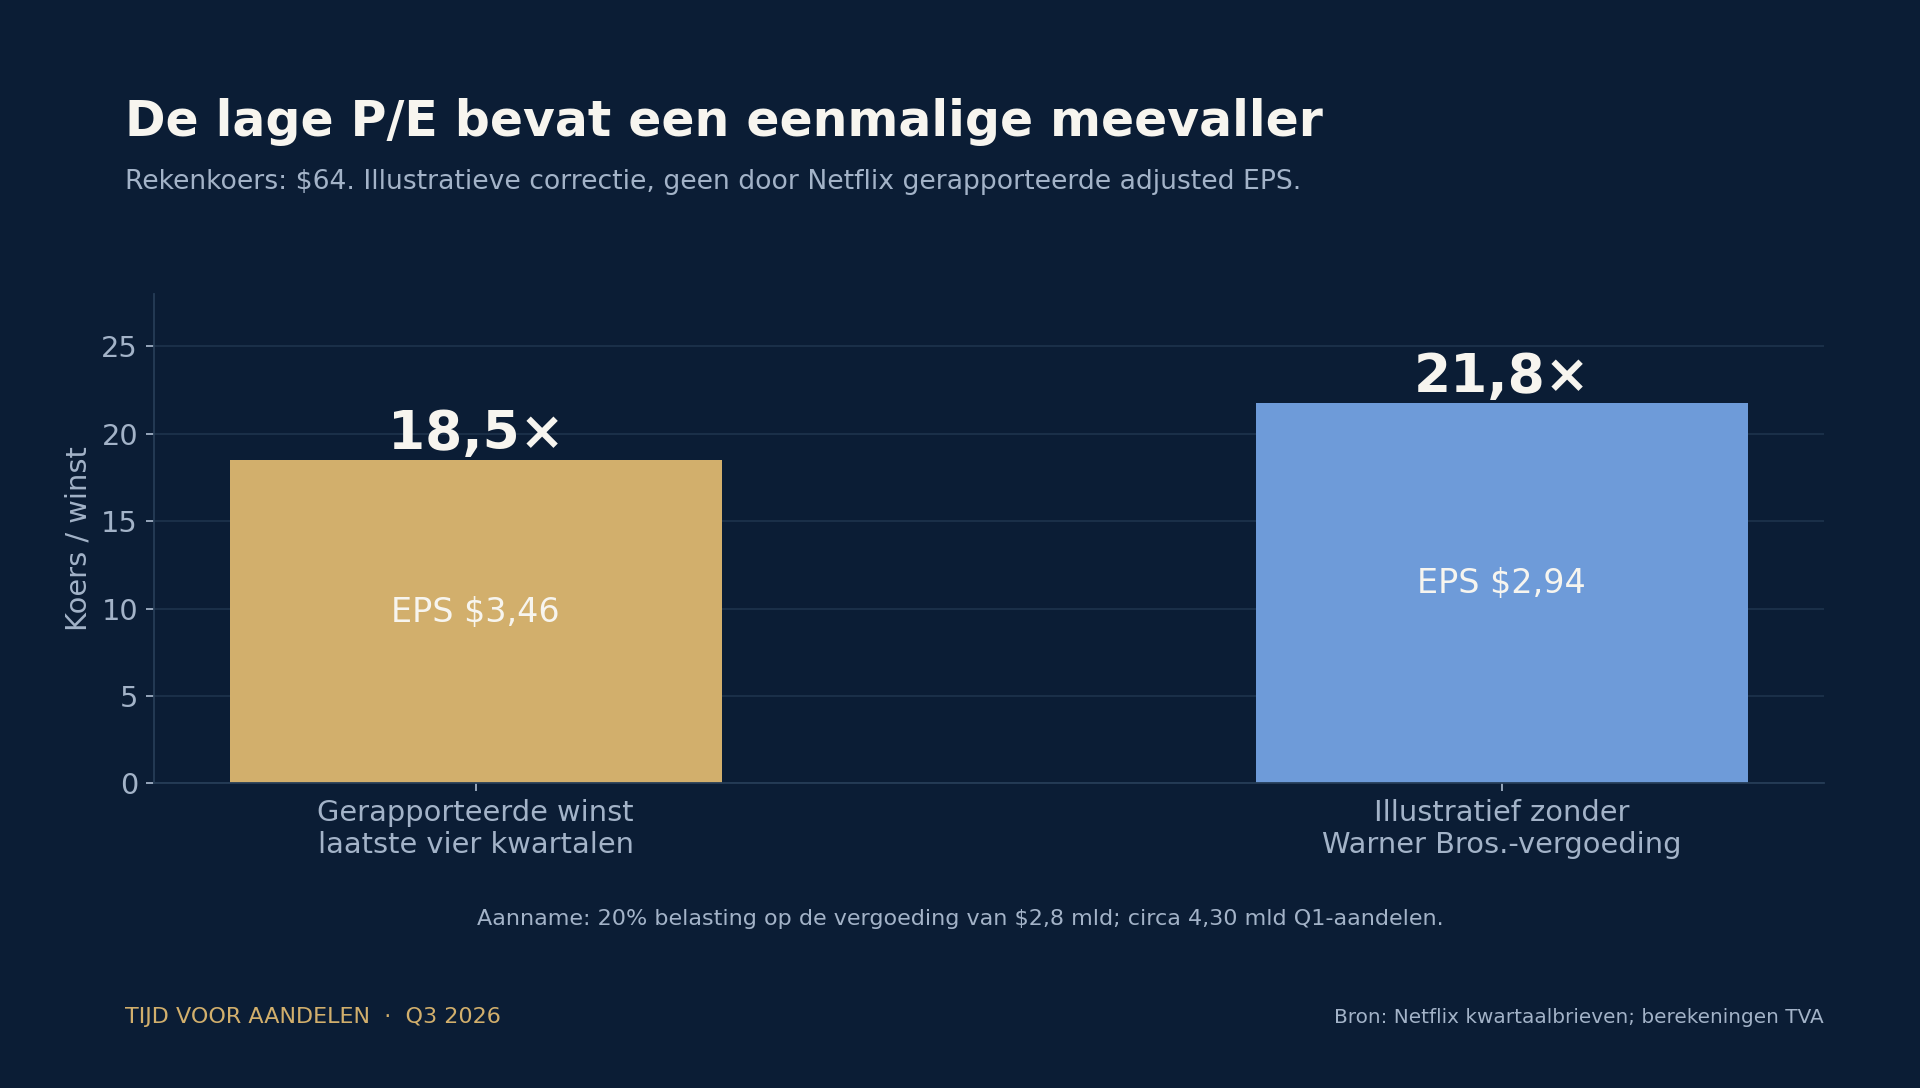
De precieze winstbijdrage na belasting kun je niet vaststellen door de volledige $2,8 miljard van de nettowinst af te trekken. Als eenvoudig rekenvoorbeeld neem ik 20% belasting op deze opbrengst en de 4,30 miljard verwaterde aandelen uit Q1. Dan bedraagt de eenmalige bijdrage ongeveer $0,52 per aandeel. De winst over de laatste vier kwartalen zou in dat geval rond $2,94 uitkomen, met een koers-winstverhouding van ongeveer 22 bij $64. Dit maakt de waardering alweer wat minder aantrekkelijk.
Het verschil tussen gerapporteerde winst en dit rekenvoorbeeld:
Netflix is ten opzichte van zijn eigen historie goedkoop geworden. Toch vind ik de lagere waardering wel verdedigbaar. De omzetgroei vertraagt en de advertentietak groeit minder snel dan het management eerder verwachtte. Daarnaast maken de veranderingen in de contentleiding en de reorganisatie de toekomstige strategie onzekerder. Netflix moet laten zien dat de nieuwe plannen voldoende klanten aantrekken en bestaande klanten langer vasthouden.
Ook de stijgende rente speelt mee. Beleggers kunnen meer rendement krijgen op obligaties en verlangen daardoor ook een hoger rendement op aandelen. Dat zet de prijs die zij voor toekomstige winst willen betalen onder druk.
De koersdaling maakt Netflix voor mij interessanter, maar een terugkeer naar de oude waardering is niet vanzelfsprekend. Daarvoor moeten de groei en het vertrouwen in de strategie verbeteren. India, advertenties en de hoge winstgevendheid bieden kansen, maar voorlopig past daar ook een lagere waardering bij dan in de jaren waarin Netflix veel harder groeide.
SpaceX groeit explosief, maar de AI-uitbouw vraagt enorm veel cash
SpaceX rapporteerde $14,58 miljard omzet, een stijging van ongeveer 161% ten opzichte van vorig jaar. Wie bij SpaceX alleen aan raketten denkt, mist inmiddels het grootste deel van het bedrijf. De omzet is verdeeld over ruimtevaart, Connectivity met Starlink en Super Intelligence (SI) met AI-infrastructuur en toepassingen.
SI was dit kwartaal goed voor $7,56 miljard omzet, ongeveer 52% van het totaal. Connectivity leverde $5,25 miljard en Space $1,77 miljard. Een groot deel van de groei komt uit nieuwe cloudcontracten, AI-toepassingen en de overname van Cursor. Cursor droeg vanaf de overnamedatum van 14 augustus $608 miljoen omzet bij. De gerapporteerde groei is dus niet volledig organisch.
De omzetverdeling en operationele winst van SpaceX:
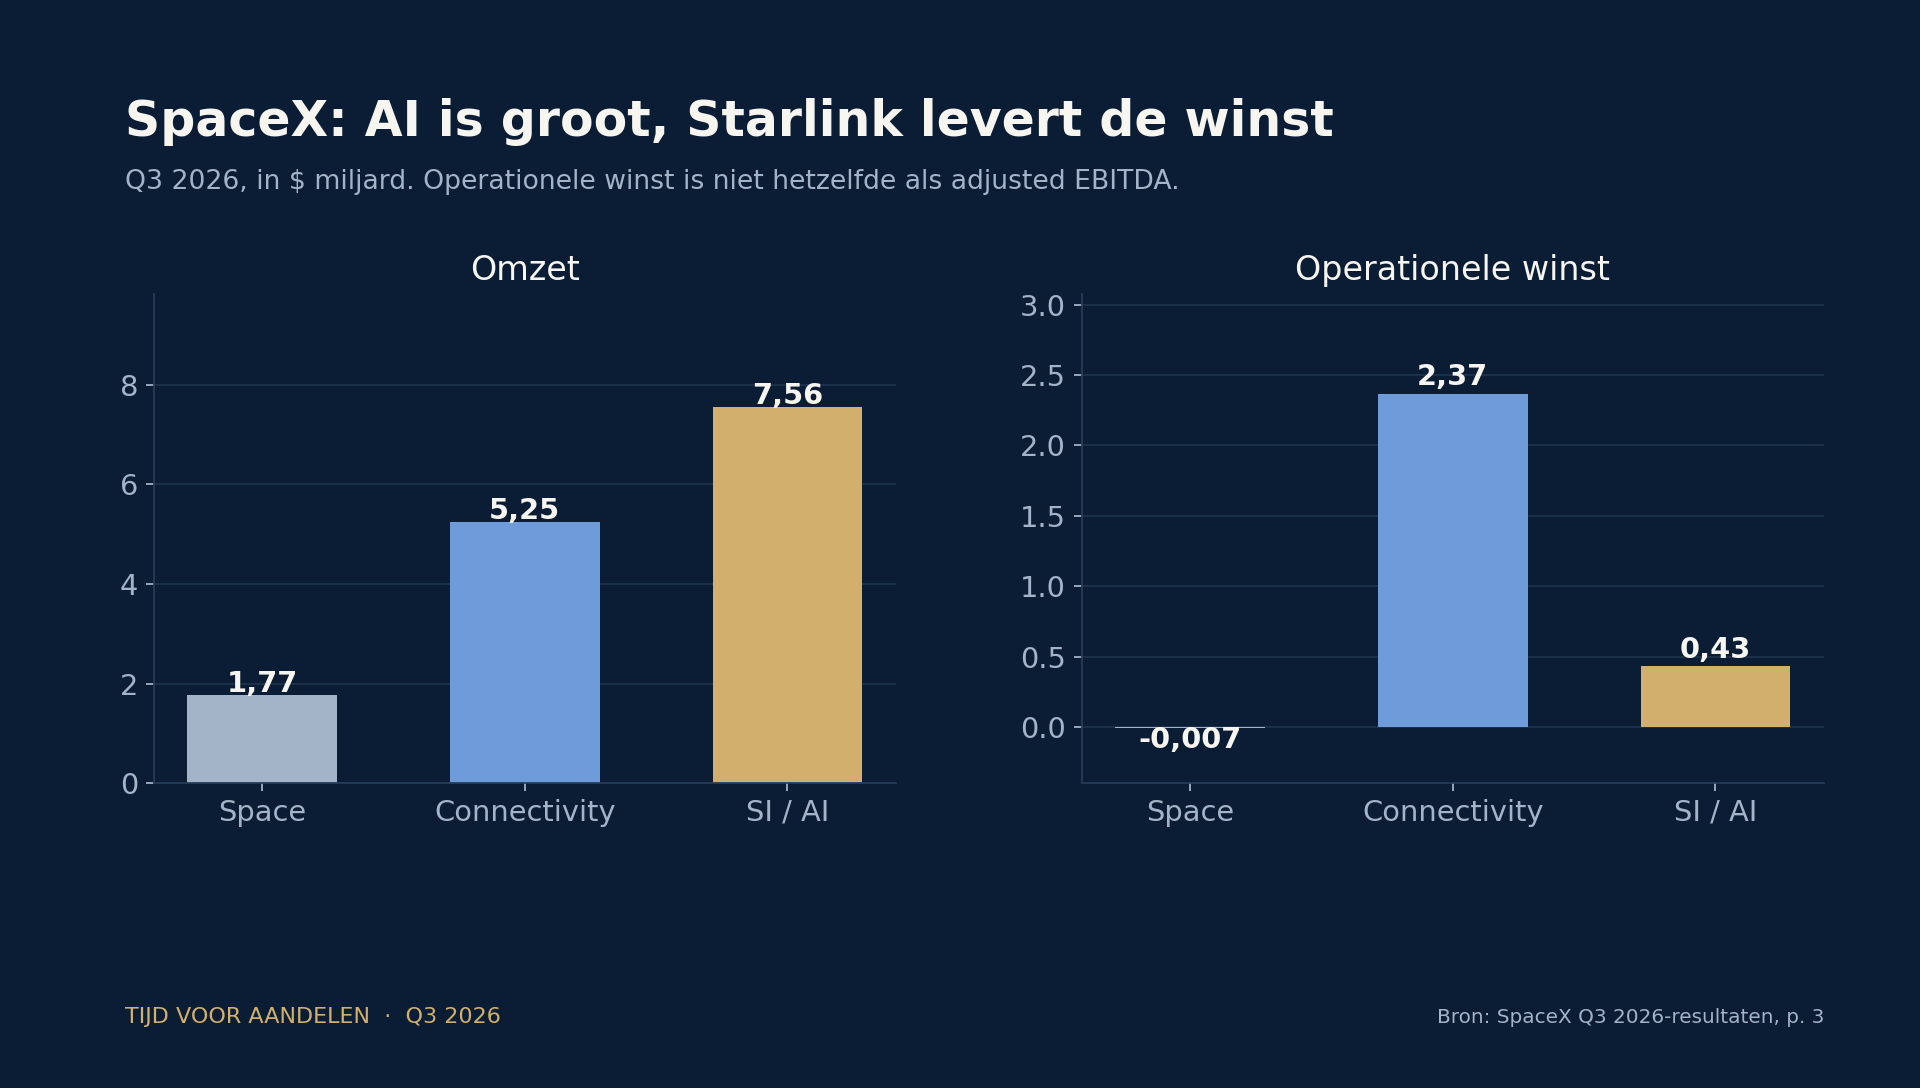
Starlink blijft daarbij de grootste winstbron. Het aantal abonnees steeg naar 13,6 miljoen, tegenover 12 miljoen eind Q2 en 7,2 miljoen een jaar geleden. Connectivity groeide met 69% en behaalde $2,37 miljard operationele winst. Dat is een EBIT marge van 45%. De gemiddelde ARPU verbeterde van $66 naar $69 ten opzichte van Q2, maar ligt nog onder de $83 van een jaar geleden. Het aantal klanten groeit dus harder dan de omzet per klant.
De ruimtevaarttak draaide ongeveer break-even op operationeel niveau, met een klein verlies van $7 miljoen. De eerste omzetgenererende Starship-missie bracht 26 Starlink V3-satellieten in een baan om de aarde. Dat vergroot de capaciteit van het eigen netwerk vergroten. De hoge R&D laten tegelijk zien dat het ruimtevaartprogramma nog veel geld vraagt.
De operationele winst van de groep kwam uit op $2,79 miljard, terwijl de nettowinst $4,40 miljard bedroeg. Die hogere nettowinst werd mede geholpen door rente-inkomsten, overige inkomsten en een belastingbate. Ik kijk daarom vooral naar de operationele resultaten.
SpaceX investeerde in Q3 $19,59 miljard aan CAPEX, waarvan $16,44 miljard in SI. De kwartaalinvesteringen waren dus hoger dan de totale omzet. Over de eerste negen maanden bedroeg de operationele kasstroom $13,10 miljard, tegenover $48,07 miljard aan investeringen in materiële vaste activa. Op basis van die twee posten bedraagt de vrije kasstroom over negen maanden min $34,97 miljard. Het bedrijf verbrand op dit moment meer cash dan het binnenhaalt, om flink te investeren in nieuwe AI-capaciteit.
De winst en investeringen laten twee verschillende kanten zien:
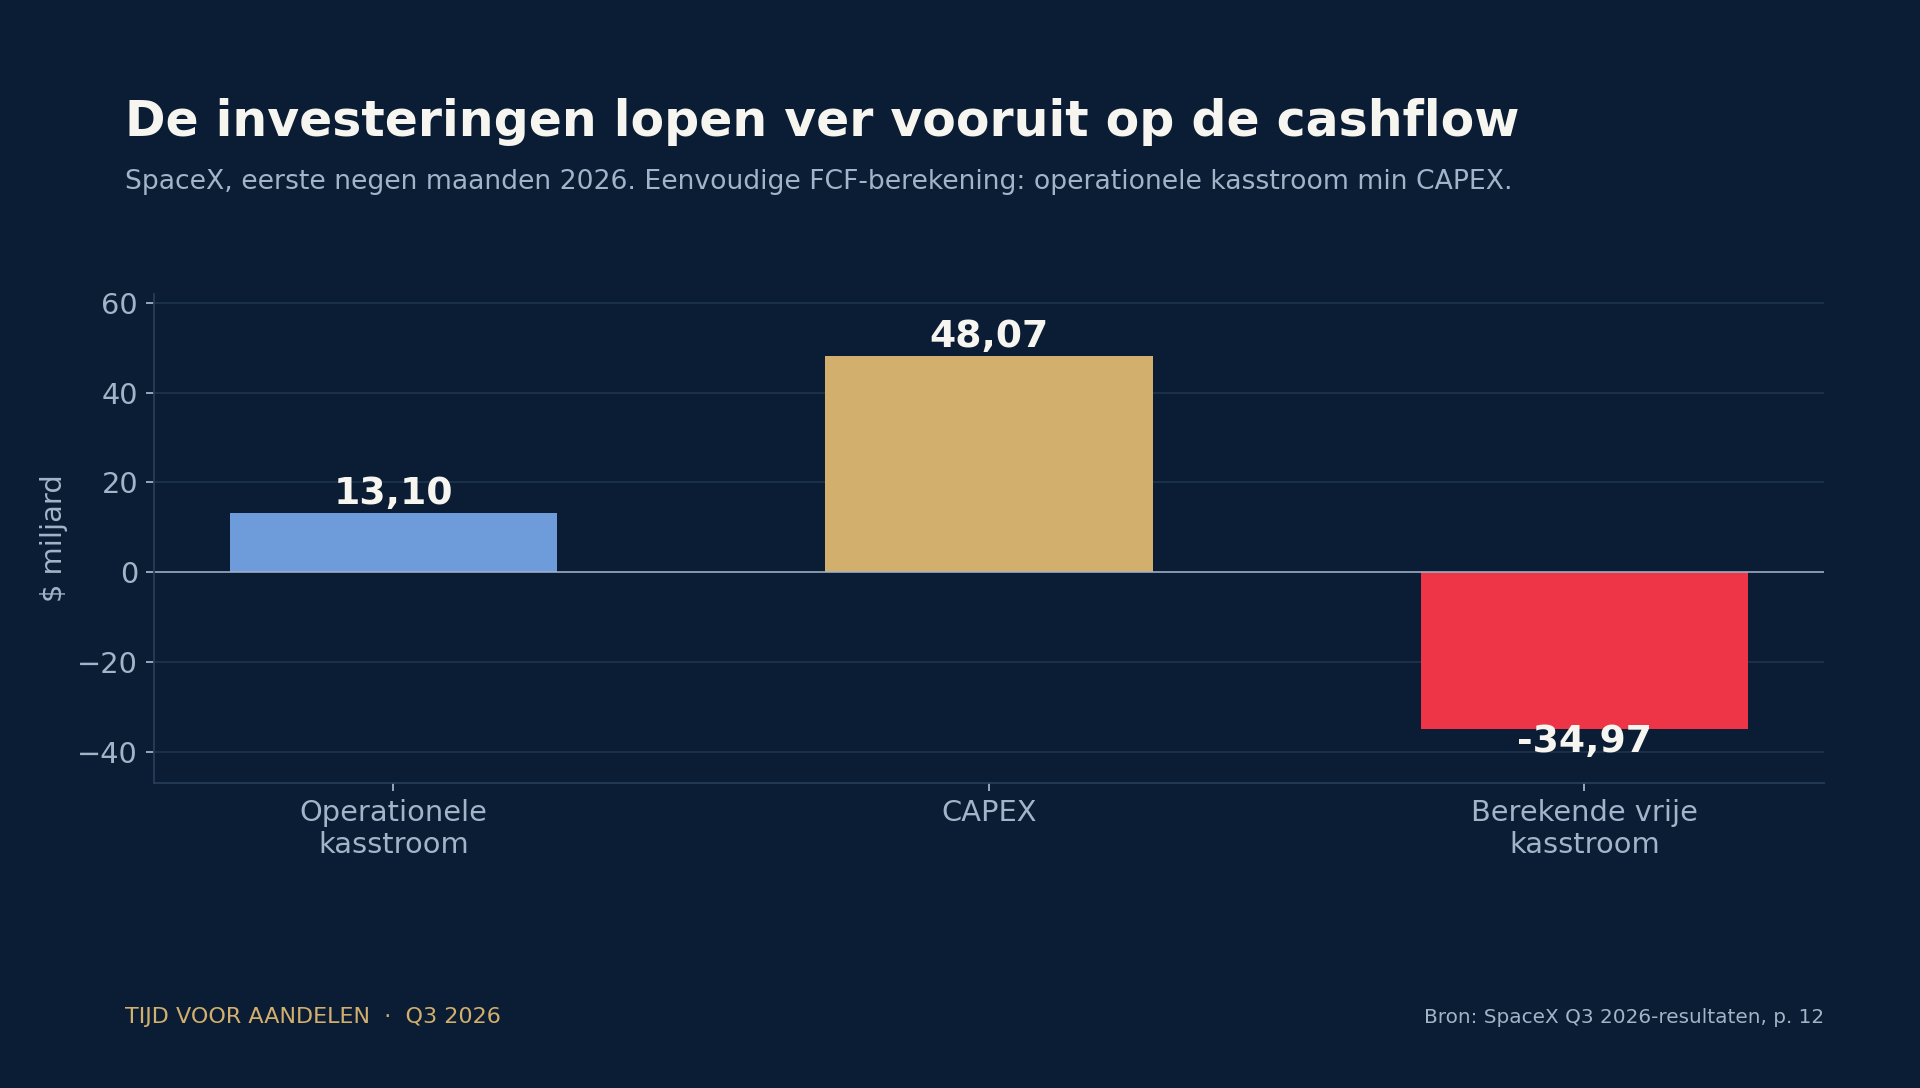
SpaceX heeft wel een grote financiële buffer: ongeveer $89,86 miljard cash en verhandelbare effecten, tegenover $38,84 miljard schuld en financiële leases. Die ruimte is mede ontstaan door externe financiering, waaronder de recente beursgang.
Daarnaast kunnen aandelenbeloningen en de financiering van overnames het belang van bestaande aandeelhouders verwateren, zoals nu ook snel gebeurt:

Voor mij zit de afweging vooral tussen het sterke Starlink-bedrijf en de enorme AI-investeringen. De vraag naar SI groeit hard en het onderdeel werd operationeel winstgevend, maar de investeringen lopen nog veel verder vooruit. Die capaciteit moet de komende jaren voldoende omzet en cash gaan opleveren. Alleen naar de omzetgroei of adjusted EBITDA kijken geeft daardoor een te gunstig beeld van hoeveel geld er nu al voor aandeelhouders overblijft.
Netflix en SpaceX laten daarmee twee heel verschillende groeiverhalen zien. Bij Netflix wil ik vooral bewijs dat de nieuwe groeipoten de vertraging kunnen opvangen en dat de terugkerende winst de waardering draagt. Bij SpaceX wil ik zien dat de enorme investeringen uiteindelijk worden omgezet in vrije kasstroom. Een sterk groeicijfer is interessant, maar voor een belegger telt uiteindelijk wat er na alle noodzakelijke uitgaven overblijft.
Wil je vaker duidelijke updates over kwartaalcijfers en de bedrijven achter je aandelen? Abonneer je op Tijd Voor Aandelen.