
De vraag naar AI-rekenkracht groeit enorm snel. Grote techbedrijven investeren honderden miljarden in datacenters en NVIDIA kan de vraag naar zijn krachtigste GPU’s nauwelijks bijbenen. Van die ontwikkeling profiteert ook Nebius, een relatief jonge cloudprovider die in korte tijd is uitgegroeid tot een belangrijke speler in de AI-infrastructuur.
Ik volg Nebius al langere tijd, maar heb tot nu toe nooit voldoende overtuiging gehad om een positie te openen. De recente koersdaling was voor mij aanleiding om eindelijk eens dieper in het bedrijf te duiken. Ik wilde beter begrijpen waar de groeimogelijkheden liggen, hoe sterk de concurrentiepositie daadwerkelijk is en of het aandeel na de daling aantrekkelijk gewaardeerd kan zijn. Mijn bevindingen heb ik uitgebreid op papier gezet en die deel ik vandaag met jullie.
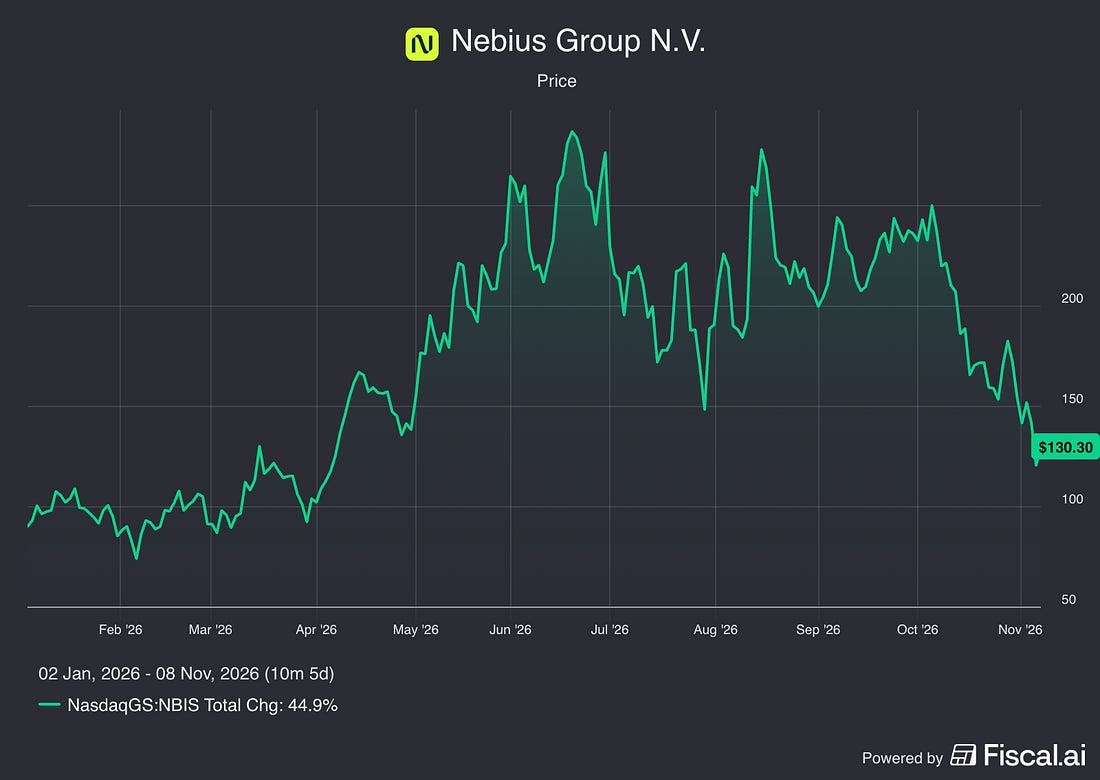
Met miljardencontracten van onder andere Microsoft en Meta, een snelgroeiende omzet en ambitieuze uitbreidingsplannen lijken de vooruitzichten bijzonder aantrekkelijk. Maar achter die indrukwekkende groei schuilt een belangrijke vraag:
Wat gebeurt er met Nebius wanneer NVIDIA-GPU’s niet langer schaars zijn?
Momenteel betalen bedrijven veel geld om toegang te krijgen tot de benodigde rekenkracht. Maar ondertussen bouwen ook CoreWeave, Amazon, Google en Microsoft enorme hoeveelheden capaciteit bij. Wanneer het aanbod de vraag begint in te halen, kunnen de huurprijzen flink onder druk komen te staan. En dat terwijl de GPU’s waarin Nebius miljarden investeert relatief snel verouderen.
Dat maakt Nebius voor mij een bijzonder interessant, maar ook lastig te waarderen bedrijf. De AI-markt kan jarenlang blijven groeien, zonder dat iedere aanbieder van rekenkracht daar uiteindelijk een aantrekkelijk rendement op behaalt.
Vandaag wil ik daarom vooral onderzoeken of Nebius beschikt over duurzame concurrentievoordelen, of dat het bedrijf voornamelijk profiteert van een tijdelijk tekort aan GPU’s.
We beginnen met het bedrijfsmodel en de enorme groeimogelijkheden binnen de AI-infrastructuurmarkt. Vervolgens vergelijken we Nebius met concurrenten zoals CoreWeave en de grote cloudproviders. Daarbij kijken we niet alleen naar de techniek, maar vooral naar de kosten, het onderscheidend vermogen en de vraag waarom klanten juist voor Nebius zouden kiezen.
Daarna bespreken we de financiële prestaties en de kapitaalintensiteit van het bedrijfsmodel. Want hoeveel geld blijft er uiteindelijk over wanneer Nebius zijn datacenters moet blijven uitbreiden en verouderde GPU’s moet vervangen?
Tot slot waarderen we het aandeel aan de hand van verschillende scenario’s en drie waarderingsmethoden, waaronder een uitgebreide DCF. Daarbij onderzoeken we hoe sterk de intrinsieke waarde verandert wanneer de toekomstige winstmarges, investeringen en rendementen hoger of lager uitvallen dan verwacht.
De centrale vraag is uiteindelijk niet alleen hoeveel Nebius kan groeien, maar vooral hoeveel het aan die groei kan verdienen. En of de recente koersdaling voldoende ruimte biedt voor een aantrekkelijk toekomstig rendement.
Welkom bij Tijd Voor Aandelen! Hier onderzoek ik bedrijven en aandelen aan de hand van hun bedrijfsmodel, concurrentievoordelen, financiële prestaties en waardering.
Wil je mijn volgende bedrijfsanalyses ontvangen? Meld je gratis aan voor de nieuwsbrief van Tijd Voor Aandelen via mijn website. Zo ontvang je nieuwe artikelen en kwartaalupdates rechtstreeks in je mailbox. Meld je gratis aan op Tijd Voor Aandelen.
Op tijdvooraandelen.nl vind je meer analyses. Volg mij ook via Instagram, YouTube en X voor kortere beursupdates.
Veel leesplezier!
Nebius bedrijfsmodel: GPU-verhuur, AI-cloud en software
Nebius is een gespecialiseerde cloudprovider die rekenkracht verhuurt aan bedrijven die AI-modellen ontwikkelen en gebruiken. Het bedrijf bouwt en exploiteert datacenters, voorziet deze van krachtige GPU’s van NVIDIA en biedt klanten de software om AI-modellen te trainen en uit te voeren. Zo wil Nebius een geïntegreerd platform bieden waarop klanten AI-modellen kunnen ontwikkelen, trainen en beschikbaar stellen. Tot de klanten behoren grote technologiebedrijven als Microsoft en Meta, maar ook kleinere AI-bedrijven zoals Higgsfield en bedrijven als Revolut.
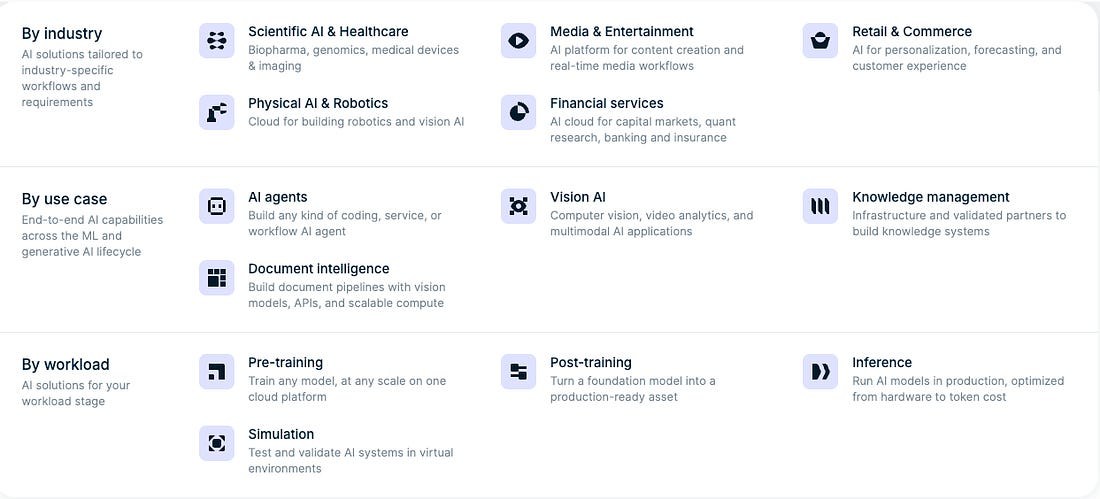
Nebius behoort tot de zogenoemde neoclouds, een relatief nieuwe groep cloudproviders die zich volledig op AI-capaciteit richt. Traditionele hyperscalers zoals Amazon Web Services, Microsoft Azure en Google Cloud bieden een veel breder pakket aan diensten, terwijl Nebius zijn infrastructuur specifiek ontwikkelt voor AI-toepassingen. Het trainen van grote AI-modellen vereist duizenden GPU’s die tegelijkertijd berekeningen uitvoeren. De verbindingen tussen deze chips, het koelsysteem en de beschikbare elektriciteit hebben daardoor veel invloed op de prestaties en kosten. De inrichting van de infrastructuur is daarom cruciaal.
Nebius ontwerpt onder andere zijn eigen serverracks, koelsystemen en cloudsoftware om de infrastructuur zo efficiënt mogelijk te laten functioneren voor AI-toepassingen. Het bedrijf bouwt daarbij voort op de kennis van Yandex, het voormalige Russische technologiebedrijf dat vaak het Russische Google werd genoemd en waaruit Nebius in 2024 voortkwam. Na de verkoop van de Russische activiteiten hield oprichter Arkady Volozh onder andere een datacenter in Finland, een ervaren technisch team en circa $2,5 miljard aan liquide middelen over om te investeren. Daarmee beschikte Nebius al over een technische basis en financiering om snel uit te breiden.
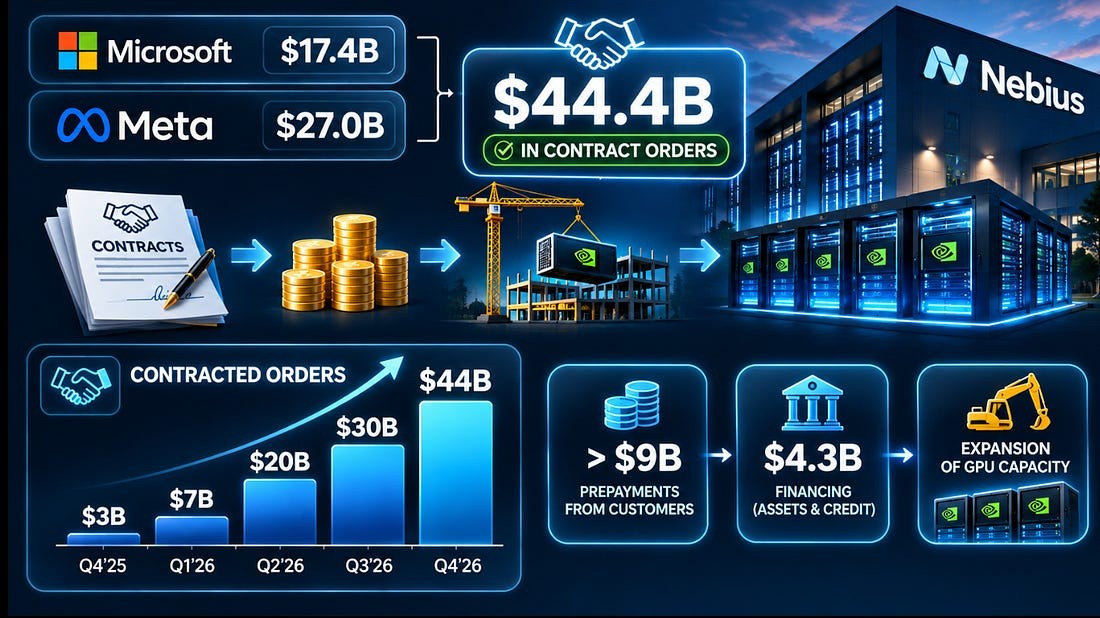
De belangrijkste inkomstenbron is momenteel de verhuur van GPU-capaciteit. Klanten betalen per gebruik of sluiten meerjarige contracten waarbij grote hoeveelheden rekenkracht worden gereserveerd. In september 2025 sloot Nebius bijvoorbeeld een contract met Microsoft ter waarde van $17,4 miljard. In maart 2026 volgde een overeenkomst met Meta ter waarde van maximaal $27 miljard, waarvan $12 miljard gaat over gereserveerde capaciteit. Voor de overige $15 miljard krijgt Nebius de mogelijkheid de capaciteit aan andere klanten te verkopen, met Meta als afnemer onder vooraf afgesproken voorwaarden.
Deze contracten zorgen voor voorspelbare inkomsten en helpen Nebius zijn enorme investeringen te financieren. Microsoft betaalde bijvoorbeeld bijna $7 miljard vooruit, waardoor Nebius een deel van de benodigde infrastructuur kan bouwen zonder daarvoor direct nieuwe aandelen uit te geven of extra schulden aan te gaan. De langlopende overeenkomsten maken het bovendien eenvoudiger om externe financiering aan te trekken, financiers kunnen zich daarbij baseren op de al afgesloten klantcontracten. Nebius heeft inmiddels meer dan $44 miljard aan gecontracteerde omzet in de pijplijn.
De grote hyperscalercontracten leveren vermoedelijk lagere marges op dan de eigen AI-clouddiensten. Microsoft en Meta beschikken al over hun eigen softwareplatforms en huren voornamelijk extra GPU-capaciteit. Bovendien hebben zij door de omvang van de contracten veel onderhandelingsmacht over de prijs. Nebius gebruikt deze overeenkomsten daarom vooral om voldoende schaal op te bouwen voor zijn eigen AI-cloud.
Met dat platform wil Nebius meer aanbieden dan alleen rekenkracht. Klanten kunnen er hun AI-modellen trainen, data opslaan en modellen beschikbaar maken voor gebruikers. Nebius verzorgt daarbij een groot deel van de technische infrastructuur, waardoor klanten niet zelf alle servers, netwerken en software hoeven te beheren. Het bedrijf kan hierdoor meer diensten aan dezelfde klant verkopen en hoeft voor iedere aanvullende softwaredienst niet evenveel in nieuwe hardware te investeren.
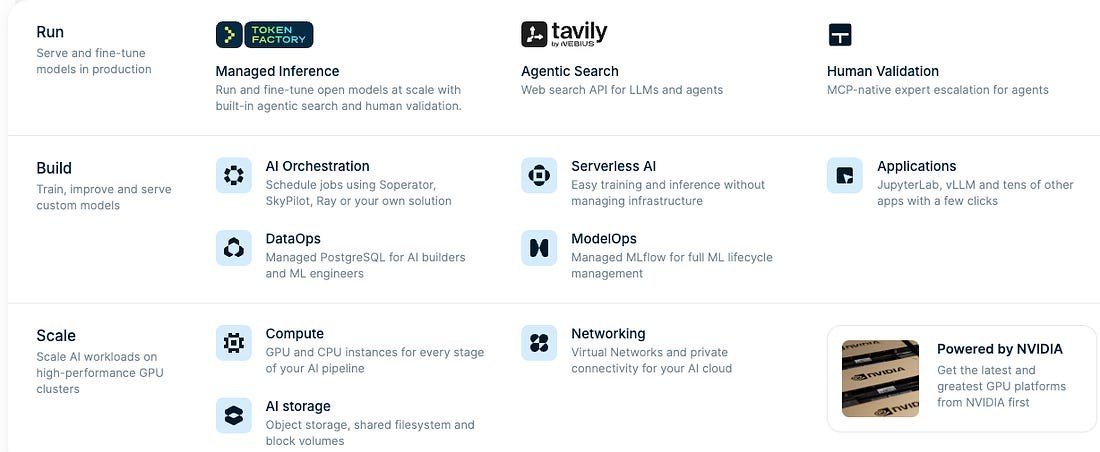
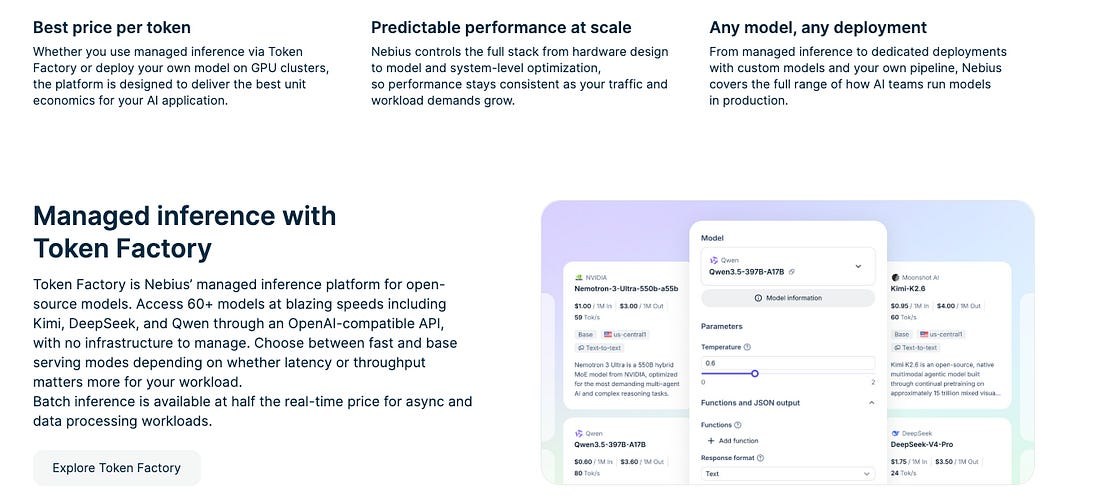
Een belangrijk onderdeel hiervan is inference: het daadwerkelijk uitvoeren van AI-modellen. Iedere keer dat iemand ChatGPT een vraag stelt of een AI-toepassing gebruikt, zijn berekeningen nodig. Nebius biedt hiervoor onder andere Token Factory aan, waarbij klanten betalen voor de verwerking van tokens in plaats van uitsluitend voor het huren van GPU’s. Als Nebius meer berekeningen uit dezelfde hardware kan halen, kan dat de opbrengst per geïnvesteerde dollar verbeteren. Het bedrijf versterkte zijn softwareactiviteiten in 2026 bovendien met de overnames van onder andere Tavily, Eigen AI en Clarifai.
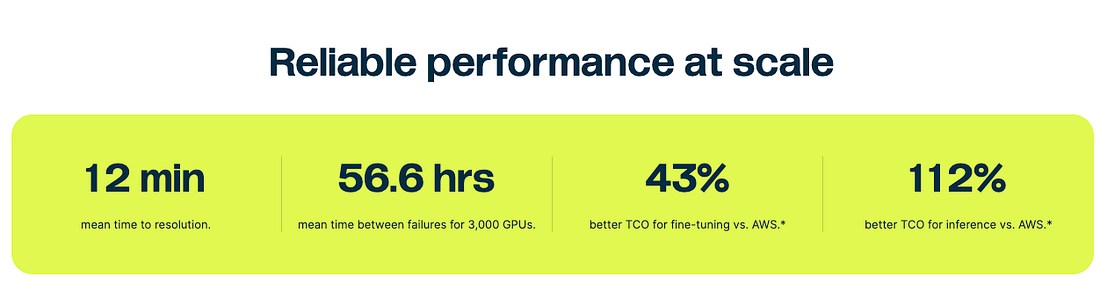
Nebius stelt dat het voor bepaalde inference-toepassingen aanzienlijk goedkoper is dan AWS. Die claim is afhankelijk van de gekozen vergelijking:
Nebius ontwikkelt daarnaast een model waarbij externe partijen de datacenters en hardware financieren, terwijl Nebius zijn technologie en cloudplatform levert. Hierdoor zou het bedrijf op termijn kunnen groeien zonder de volledige infrastructuur zelf te hoeven financieren. Voorlopig is deze activiteit nog te klein en te jong om de financiële bijdrage goed te kunnen zien, maar dit kan de enorme investeringsbehoefte wat verlagen.
Nebius gebruikt de grote infrastructuurcontracten met Microsoft en Meta om de uitbreiding van zijn eigen AI-cloud te financieren. Daarnaast ontwikkelt het bedrijf software voor het trainen en uitvoeren van AI-modellen, zodat het minder afhankelijk wordt van pure GPU-verhuur. Dat is belangrijk om ook bij afnemende schaarste aan rekenkracht aantrekkelijk te blijven voor klanten.
Naast de AI-cloud beschikt Nebius over enkele andere interessante activiteiten. Avride ontwikkelt zelfrijdende auto’s en bezorgrobots en werkt samen met Hyundai en Uber. In Dallas rijden inmiddels de eerste robotaxi’s via Uber, voorlopig met een veiligheidsbestuurder. Hiermee heeft Nebius ook een positie in de groeiende markt voor autonoom vervoer. TripleTen leidt mensen op voor technische beroepen, terwijl Toloka zich richt op trainingsdata en het verbeteren van AI-modellen.
Daarnaast bezit Nebius een minderheidsbelang in ClickHouse, een databasebedrijf dat grote hoeveelheden gegevens snel kan verwerken. ClickHouse werd begin 2026 gewaardeerd op $15 miljard, waardoor het belang aanzienlijke waarde vertegenwoordigt op de balans.
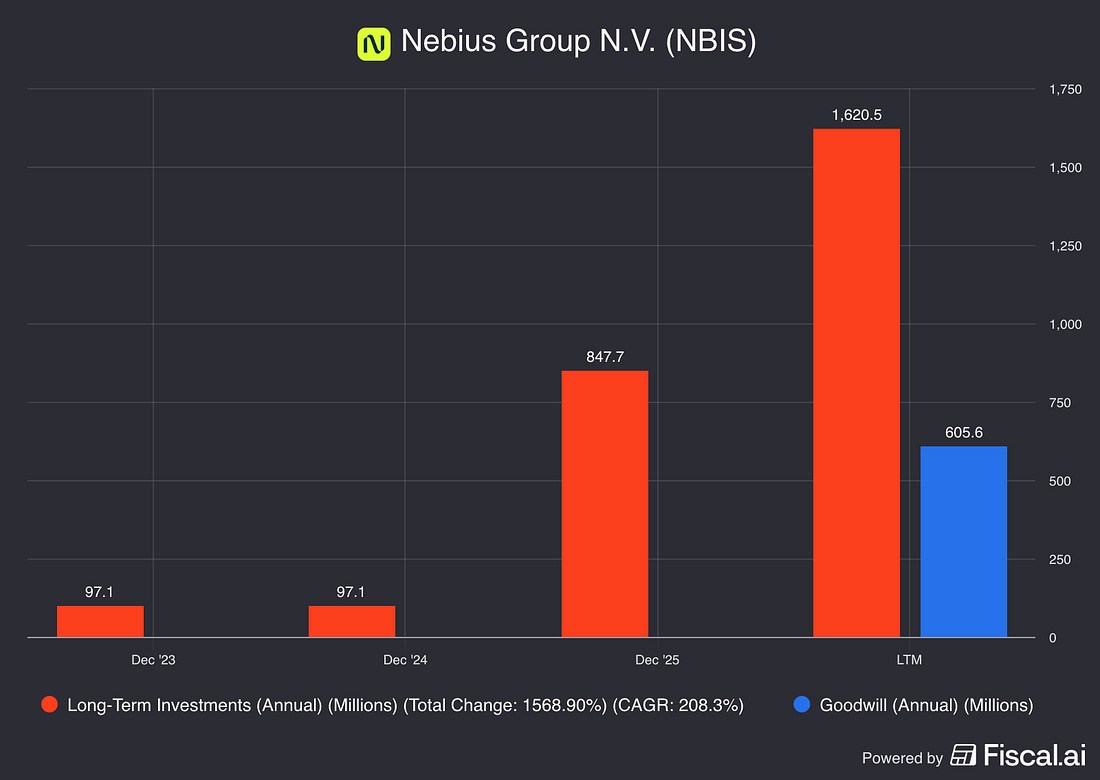
Vooral Avride en ClickHouse kunnen op termijn waarde opleveren voor aandeelhouders. Een gedeeltelijke verkoop of het aantrekken van externe investeerders kan bovendien kapitaal vrijmaken voor de verdere uitbreiding van de AI-cloud. Deze belangen moeten we daarom bij de waardering afzonderlijk meenemen.
Nebius versus CoreWeave: AI-markt, concurrentie en moat
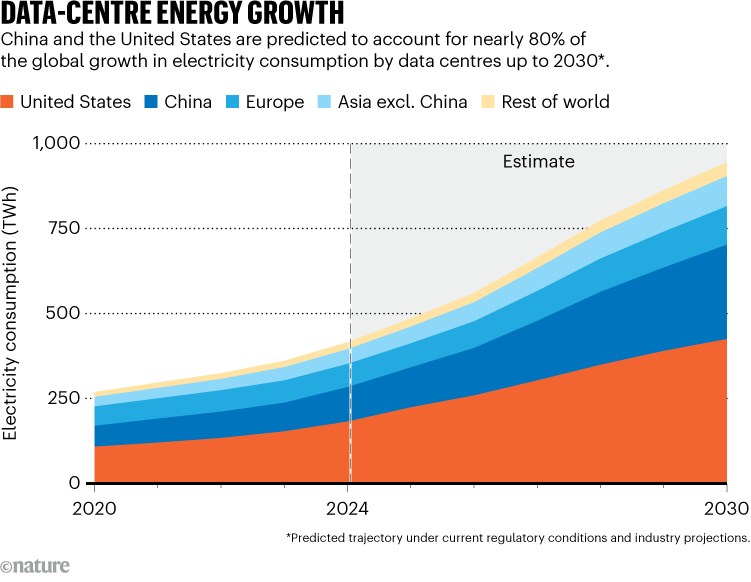
De markt voor AI-infrastructuur zal de komende jaren waarschijnlijk sterk blijven groeien. Volgens de International Energy Agency stijgt het wereldwijde elektriciteitsverbruik van datacenters van 485 TWh in 2025 naar 950 TWh in 2030. Het verbruik van specifiek op AI gerichte datacenters zou in die periode zelfs kunnen verdrievoudigen. Tegelijkertijd benadrukt het onderzoeksbureau dat niet alle aangekondigde projecten daadwerkelijk gerealiseerd zullen worden. De beschikbaarheid van elektriciteit, chips en financiering vormt daarbij voorlopig een belangrijke beperking.
Voor Nebius zijn die vooruitzichten gunstig, maar de groei van de AI-markt vertelt slechts een deel van het verhaal. De omzet van een cloudprovider wordt uiteindelijk bepaald door de hoeveelheid rekenkracht die het verkoopt en de prijs die klanten daarvoor betalen. Nieuwe GPU-generaties leveren steeds meer berekeningen per chip, waardoor de kosten per berekening dalen. De vraag naar AI kan daardoor sterk blijven groeien, terwijl het aantal benodigde GPU’s of de huurprijs per GPU onder druk komt te staan. Voor de omzetgroei en waardering van Nebius is dat verschil bijzonder belangrijk.
Ik verwacht daarnaast dat de samenstelling van de vraag verandert. De eerste jaren van de AI-ontwikkeling draaiden voornamelijk om het trainen van steeds grotere modellen. Inmiddels groeit ook het gebruik van inference, waarbij bestaande modellen daadwerkelijk antwoorden genereren, video’s maken of taken uitvoeren. De IEA noemt onder andere reasoning-modellen en AI-agents als toepassingen die veel meer rekenkracht kunnen verbruiken dan eenvoudige tekstvragen van LLM’s, de toepassing waar AI momenteel nog vooral voor wordt gebruikt.
Die verschuiving biedt Nebius mogelijkheden. Bij het trainen van grote modellen worden vaak duizenden GPU’s voor langere tijd gereserveerd. Het is daarbij vooral belangrijk dat de hardware snel en betrouwbaar samenwerkt. Bij inference wisselt de vraag sterker gedurende de dag en willen klanten vooral lage kosten per token, snelle reactietijden en de mogelijkheid om capaciteit flexibel op te schalen. Nebius heeft zijn infrastructuur juist ingericht om deze verschillende soorten workloads te ondersteunen.
Toch betekent een grotere inferencemarkt niet automatisch dat Nebius daarvan profiteert. Door verbeteringen in hardware en software worden AI-modellen steeds efficiënter. Wanneer een nieuwe chip dezelfde hoeveelheid tokens tegen de helft van de kosten kan produceren, moet het gebruik voldoende toenemen om de totale inkomsten uit rekenkracht gelijk te houden. Nieuwe of meer toepassingen kunnen die extra vraag creëren, maar het is onzeker welk deel van de kostenbesparing uiteindelijk bij cloudproviders blijft. Klanten kunnen een groot deel daarvan opeisen via lagere prijzen.
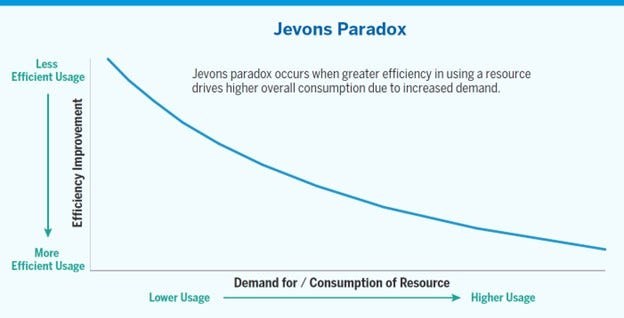
Het is wel aannemelijk dat de AI-toepassingen zullen toenemen naarmate de kosten van rekenkracht dalen, dit wordt vaak verklaard met de paradox van Jevons:
Een ander belangrijk punt is dat de markt voor AI-rekenkracht waarschijnlijk steeds verder uiteenvalt. Grote AI-labs en hyperscalers willen enorme clusters tegen zo laag mogelijke kosten. Kleinere ontwikkelaars en bedrijven hebben juist behoefte aan flexibiliteit, ondersteuning en software waarmee ze hun modellen eenvoudig kunnen gebruiken. De eerste groep heeft veel onderhandelingsmacht en kan vaak zelf de benodigde software ontwikkelen. Bij de tweede groep kan een cloudprovider meer waarde toevoegen en dus hogere prijzen vragen.
Die tweedeling in klantgroepen is belangrijk voor de strategie van Nebius. De grote contracten met Microsoft en Meta leveren inkomstenzekerheid op en helpen de uitbreiding van datacenters financieren. Deze klanten huren echter voornamelijk vooral de ruwe GPU-capaciteit en beschikken zelf over veel technische kennis. Ze zijn daarom minder afhankelijk van de software en toepassingen van Nebius. Het eigen AI-cloudplatform van Nebius biedt meer mogelijkheden om klanten aan zich te binden, maar moet daarvoor wel voldoende onderscheidend worden ten opzichte van de concurrent. Waarom kiest een partij voor Nebius en niet voor een ander?
Ook interesse in andere bedrijven en aandelen? Schrijf je gratis in voor mijn Wix-nieuwsbrief: je ontvangt nieuwe diepgaande analyses, kwartaalcijfers en aandelenideeën. Meld je gratis aan op Tijd Voor Aandelen.
De belangrijkste directe concurrent is CoreWeave. Het bedrijf beschikt over een groter operationeel datacenternetwerk en heeft meer ervaring met grote trainingsclusters. CoreWeave ontwikkelt daarnaast eigen software om GPU’s efficiënt te verdelen, storingen op te sporen en grote AI-workloads te beheren. Met de overname van Weights & Biases heeft het ook zijn positie in software voor het ontwikkelen en controleren van AI-modellen versterkt. CoreWeave werkt dus aan dezelfde ontwikkeling als Nebius: van infrastructuurverhuur naar een uitgebreider AI-platform. Wat is dan precies het verschil tussen de twee?
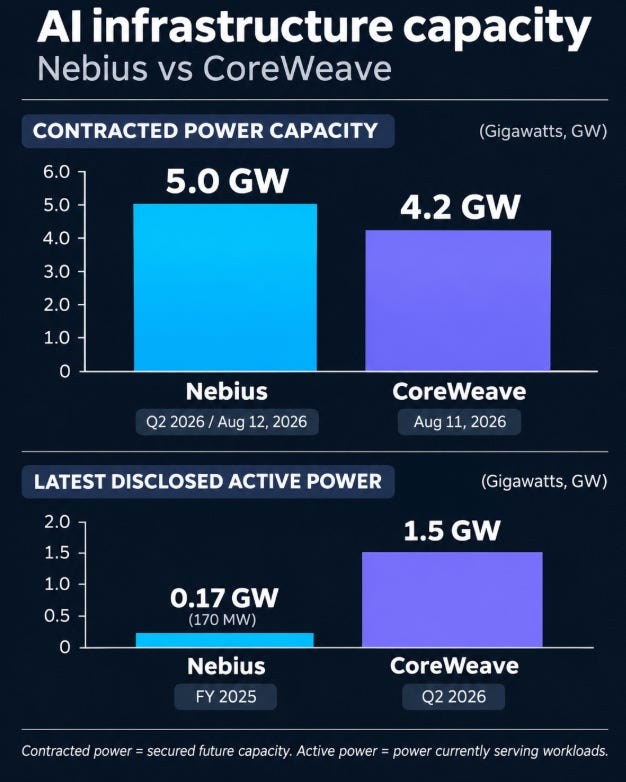
Technisch heeft Nebius inmiddels wel degelijk een sterke positie in de markt opgebouwd. In september 2026 gaf onderzoeksbureau SemiAnalysis zowel Nebius als CoreWeave de hoogste Platinum-beoordeling binnen zijn ClusterMAX-onderzoek. Het bureau testte 77 aanbieders op onder andere prestaties, betrouwbaarheid, opslag, netwerken en ondersteuning. Slechts 19 aanbieders behaalden een medaille. Dat Nebius tot de twee hoogst beoordeelde partijen behoort, is een positief signaal.
Die beoordeling laat zien dat Nebius inmiddels technisch tot de sterkste aanbieders behoort. Het bouwen van een datacenter en het aanschaffen van NVIDIA-GPU’s is namelijk iets anders dan duizenden chips betrouwbaar laten samenwerken. Daarvoor zijn goede netwerken, koelsystemen en software nodig. Vooral wanneer grote AI-modellen worden getraind, kunnen storingen veel geld kosten.
Toegang tot de nieuwste NVIDIA-GPU’s is op zichzelf al een belangrijk voordeel. Deze chips zijn momenteel schaars en kleinere cloudproviders kunnen niet zomaar duizenden chips bestellen. Nebius beschikt dankzij zijn omvang en samenwerking met NVIDIA over een sterkere inkooppositie. In maart 2026 investeerde NVIDIA bovendien $2 miljard in het bedrijf. De samenwerking omvat onder andere vroege toegang tot nieuwe hardware, technische ondersteuning en de gezamenlijke ontwikkeling van AI-infrastructuur.
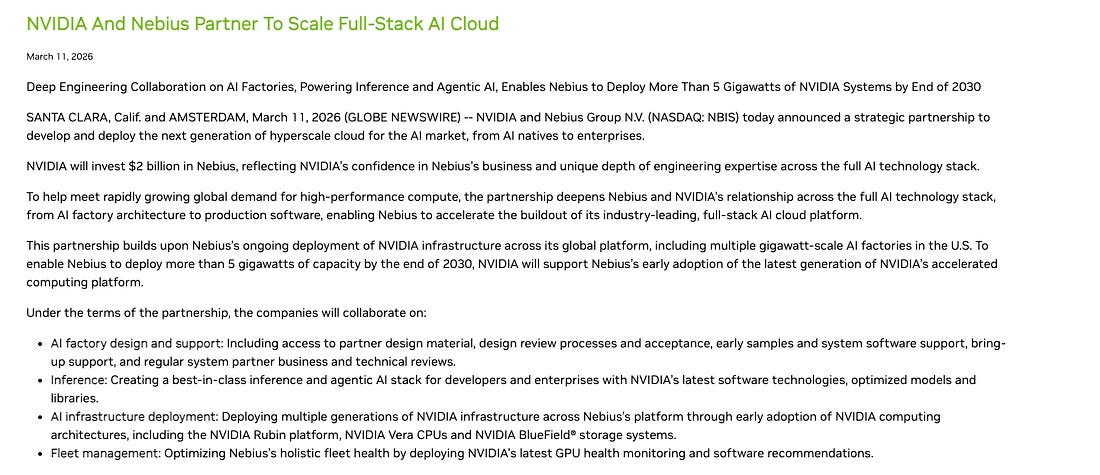
Hierdoor kan Nebius eerder nieuwe, krachtigere capaciteit aanbieden en klanten aantrekken die bij andere aanbieders nog moeten wachten. Het bedrijf behoort bijvoorbeeld tot de eerste cloudproviders die NVIDIA’s Vera Rubin-systemen aanbieden. CoreWeave heeft echter vergelijkbare relaties met NVIDIA en beschikt over meer capaciteit die al staat. De samenwerking geeft Nebius dus een voorsprong op kleinere aanbieders, maar niet automatisch op zijn sterkste concurrenten.
Bovendien is dit voordeel waarschijnlijk tijdelijk. NVIDIA probeert zijn productie voortdurend uit te breiden en heeft er belang bij om zoveel mogelijk klanten van GPU’s te voorzien. Wanneer nieuwe chips gemakkelijker verkrijgbaar worden en het tekort afneemt, verdwijnt een belangrijke reden voor een afnemer om specifiek voor Nebius te kiezen. De concurrentie zal dan sterker draaien om de prestaties en kosten van de infrastructuur, en niet langer alleen om de toegang tot de nieuwste chips.
Lees daarnaast mijn uitgebreide NVIDIA-deepdive (112 pagina’s) voor meer uitleg over CUDA, GPU’s en de verdienmodellen in de AI-sector: Bekijk de NVIDIA-deepdive.
Daarom vind ik de Total Cost of Ownership (TCO) een betere maatstaf om de concurrentiepositie te bepalen. Hierbij kijken we naar de totale kosten die een klant maakt om een AI-model te trainen of een bepaalde hoeveelheid berekeningen uit te voeren. Een GPU die $7 per uur kost, levert niet automatisch lagere totale kosten op dan een GPU van $8. Wanneer de goedkopere GPU vaker uitvalt, slechtere software heeft of berekeningen langer duren, kan de klant uiteindelijk meer betalen, terwijl de aankoopprijs lager is.
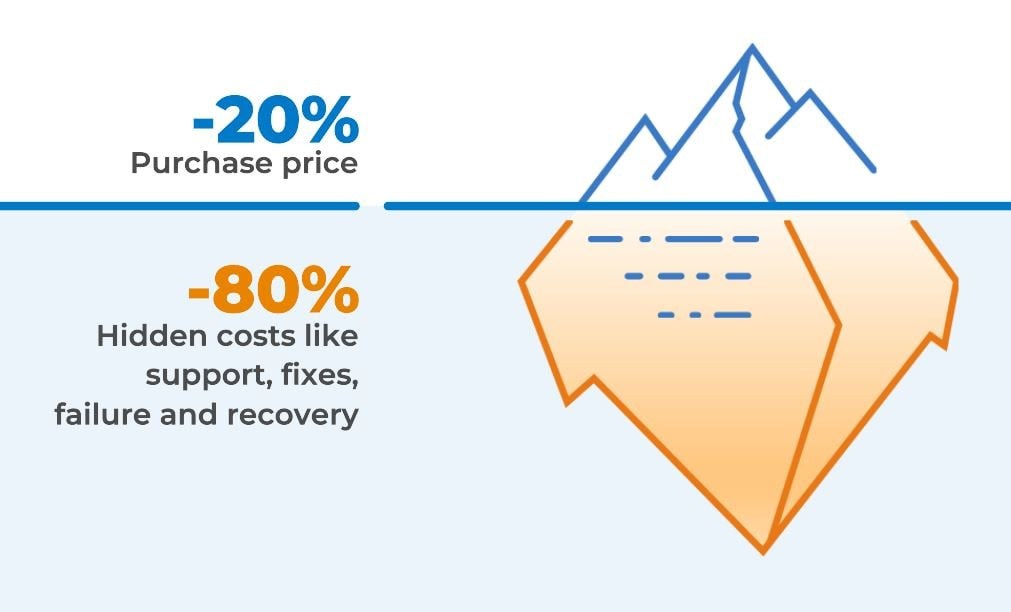
SemiAnalysis gebruikt hiervoor onder andere het begrip goodput: de hoeveelheid nuttig rekenwerk die een GPU-cluster daadwerkelijk uitvoert. Wanneer duizenden GPU’s tegelijkertijd een model trainen, kan een storing ervoor zorgen dat een groot deel van de capaciteit tijdelijk niets oplevert. Een betrouwbare infrastructuur kan daardoor een aanzienlijk kostenvoordeel bieden ten opzichte van de goedkoopste aanbieder.
Nebius liet SemiAnalysis drie verschillende AI-workloads onderzoeken. Bij gelijke GPU-huurprijzen lagen de totale kosten van AWS in de onderzochte scenario’s 9% hoger dan die van Nebius. Dat ondersteunt het beeld dat Nebius technisch een aantrekkelijke aanbieder is.
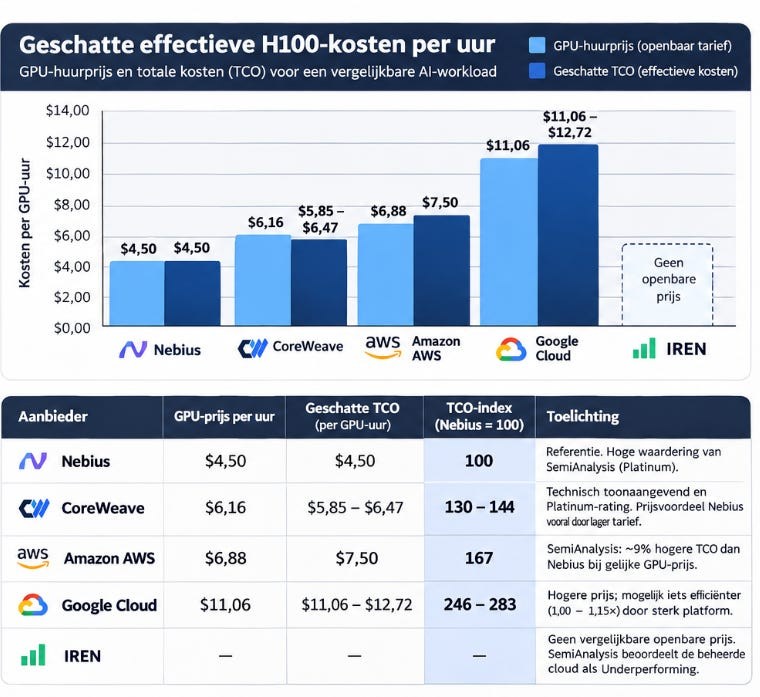
Toch zou ik hier nog geen definitieve uitspraak over doen. Het onderzoek werd uitgevoerd in opdracht van Nebius en de resultaten gelden voor specifieke toepassingen. Bovendien ontbreekt een directe vergelijking waaruit blijkt dat Nebius structureel goedkoper is dan CoreWeave.
CoreWeave beschikt namelijk over vergelijkbare technische kwaliteiten. Het bedrijf heeft eigen software ontwikkeld om GPU-clusters te beheren, storingen te voorkomen en grote trainingsprocessen efficiënt uit te voeren. Volgens SemiAnalysis blijft CoreWeave op technisch gebied de maatstaf binnen de sector.
Nebius presteert technisch sterk, maar de beschikbare gegevens zijn nog onvoldoende om een duurzaam kostenvoordeel vast te stellen.
Nebius lijkt zich vooral te onderscheiden door de flexibiliteit van zijn cloudplatform. Met eigen software kunnen klanten relatief eenvoudig GPU-capaciteit aanvragen, aanpassen en weer vrijgeven. CoreWeave is juist bijzonder sterk in grote, langdurig gereserveerde trainingsclusters. Voor kleinere AI-ontwikkelaars en bedrijven met wisselende workloads kan de aanpak van Nebius aantrekkelijker zijn. Zo kunnen deze klanten flexibeler capaciteit afnemen en hoeven zij niet te betalen voor rekenkracht die zij niet gebruiken. Daarmee kan het een eigen positie opbouwen, al ontwikkelen beide bedrijven steeds meer vergelijkbare diensten.
Een ander mogelijk voordeel is de Europese herkomst van Nebius. Het bedrijf heeft zijn hoofdkantoor in Amsterdam en beschikt over datacenterlocaties in verschillende Europese landen. Europese bedrijven en overheden besteden steeds meer aandacht aan gegevensopslag, digitale autonomie en de afhankelijkheid van Amerikaanse technologiebedrijven.
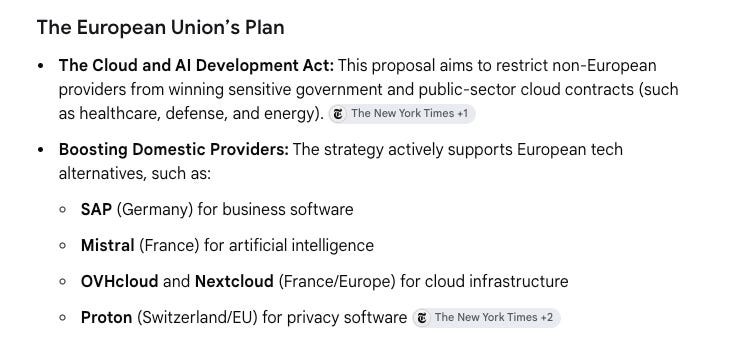
Nebius kan hierdoor interessant zijn voor Europese klanten die toegang willen tot de nieuwste NVIDIA-GPU’s, maar hun AI-toepassingen liever binnen Europa draaien. Zeker wanneer de Europese regelgeving en eisen rond gegevensverwerking strenger worden, kan regionale infrastructuur een sterk voordeel opleveren.
Ik zou dit voordeel voorlopig niet groter maken dan het is. Nebius gebruikt Amerikaanse NVIDIA-technologie en heeft een belangrijk deel van zijn infrastructuur in de Verenigde Staten. Een Europees hoofdkantoor maakt het bedrijf niet automatisch een volledig onafhankelijke Europese cloudprovider, gezien de Russische oorsprong van het bedrijf. Ook Microsoft, Amazon, Google en CoreWeave investeren in Europese datacenters. Nebius moet nog aantonen dat zijn Europese positie daadwerkelijk zorgt voor meer klanten of hogere marges.
De concurrentie van de hyperscalers kan op langere termijn zelfs toenemen. Amazon ontwikkelt Trainium en Google beschikt over zijn eigen TPU’s. Daarmee proberen deze bedrijven de kosten per AI-berekening te verlagen en minder afhankelijk te worden van NVIDIA. Grote klanten zoals Anthropic gebruiken inmiddels verschillende soorten chips, afhankelijk van welke technologie voor een bepaalde toepassing het aantrekkelijkst is.
Voor Nebius vormt dat een risico. Het bedrijf heeft veel kennis opgebouwd rond NVIDIA-infrastructuur, maar kan zelf geen chips maken. Wanneer hyperscalers met eigen hardware aanzienlijk goedkoper worden, kan Nebius moeite krijgen om op prijs te concurreren. Het uitgebreide NVIDIA-ecosysteem en de afhankelijkheid van CUDA bieden voorlopig enige bescherming, maar garanderen niet dat die situatie blijft bestaan.
Daarnaast hebben hyperscalers zelf ook softwarediensten voor AI-training, maar ook voor bredere datacentertoepassingen. Het is dus logisch dat een klant, naast zijn cloudcapaciteit, ook AI-training bij die cloudprovider gaat onderbrengen. De omzet die Nebius nu krijgt van hyperscalers is vooral voor capaciteit met lagere marges, die voortkomt uit een tekort aan de capaciteit. Zodra dat tekort afneemt, kan de onderhandelingspositie van Nebius aanzienlijk verzwakken.
De ontwikkeling van het eigen softwareplatform kan Nebius helpen om minder afhankelijk te worden van GPU-verhuur. Met Token Factory biedt het bedrijf inference-diensten aan waarbij klanten betalen voor de verwerking van tokens. De overnames van Eigen AI, Clarifai en Tavily moeten deze dienstverlening sterker maken en AI-modellen efficiënter laten draaien.
Wanneer Nebius meer berekeningen uit dezelfde hoeveelheid hardware kan halen, dalen de kosten per token. Het bedrijf kan die besparing gebruiken om lagere prijzen aan te bieden of zelf hogere marges te verdienen. Daarnaast kunnen klanten die meerdere softwarediensten gebruiken minder snel overstappen van provider.
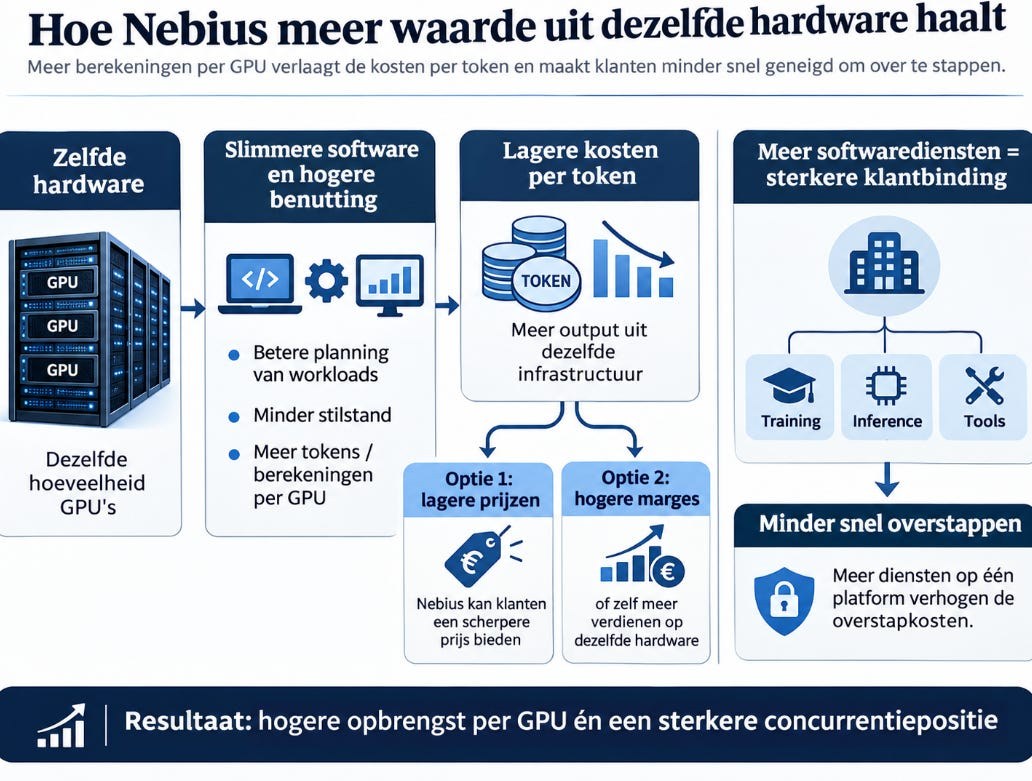
Als lagere totale kosten voor klanten doorslaggevend zijn, kan hierdoor een vliegwiel ontstaan. Efficiëntere software verlaagt de kosten per token, waardoor Nebius aantrekkelijkere prijzen kan bieden. Dat kan nieuwe klanten aantrekken, de bezettingsgraad verhogen en ruimte scheppen voor verdere verbeteringen.
De eerste resultaten zijn positief. Higgsfield heeft zijn gebruik van Nebius sinds het eerste contract meer dan twintig keer uitgebreid en het aantal inference-workloads op Token Factory verdrievoudigde in het tweede kwartaal. Toch rapporteert Nebius nog onvoldoende afzonderlijke cijfers uit de verschillende toepassingen. We kunnen daardoor moeilijk bepalen hoeveel klanten specifiek vanwege het platform voor Nebius kiezen en hoeveel vooral vanwege de beschikbaarheid van GPU’s, die anders niet te krijgen zijn.
Als klanten voornamelijk vanwege de huidige GPU-schaarste voor Nebius kiezen, is de duurzame moat van het bedrijf vooralsnog zwak.
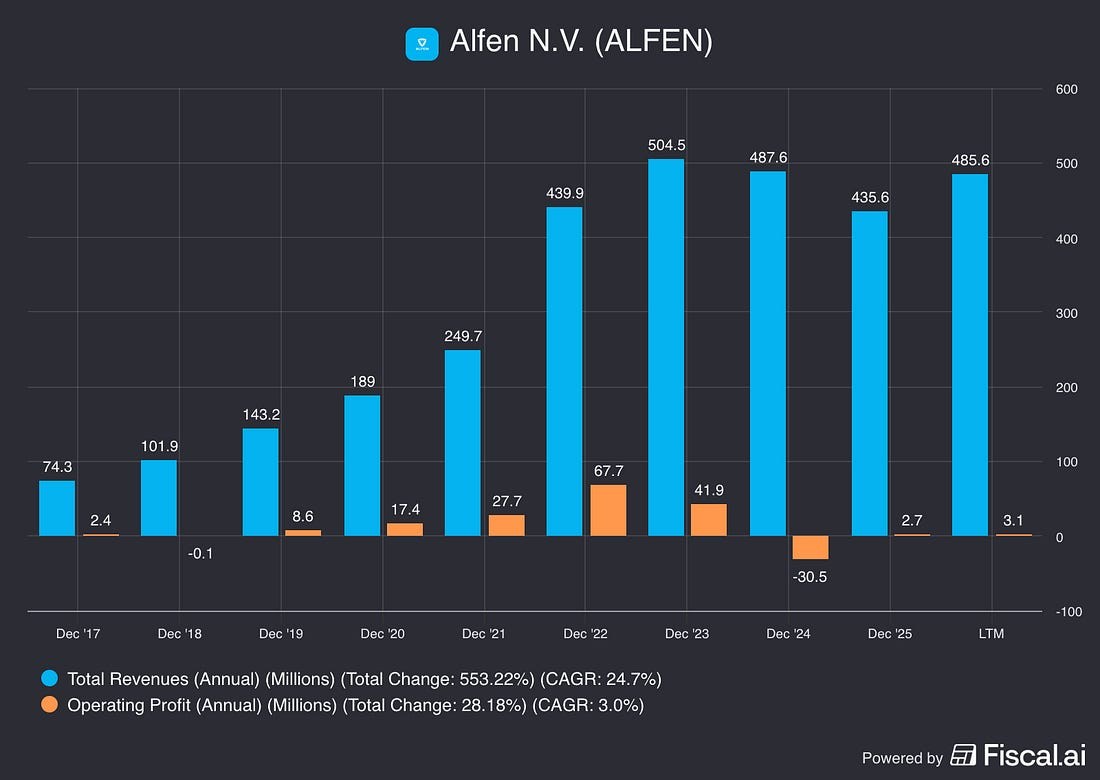
De vergelijking met Alfen blijft voor mij in het achterhoofd spoken. Ook daar zagen we jarenlang sterke groei in een markt waarin de vraag bijzonder groot was en het aanbod beperkt. Toen die groei afzwakte, de moat beperkt was en de concurrentie toenam, bleek de winstgevendheid enorm snel onder druk te komen. Nebius beschikt inmiddels over sterke technologie, maar ook een technisch goed bedrijf kan moeite krijgen wanneer de marktprijzen dalen en klanten meer alternatieven krijgen.
Morningstar kent Nebius voorlopig geen duurzame moat toe en waarschuwt dat de huidige pricing power voor een groot deel voortkomt uit het tekort aan rekenkracht. SemiAnalysis laat tegelijkertijd zien dat Nebius technisch tot de beste cloudproviders behoort. Die beoordelingen kunnen allebei kloppen. Een goed bedrijf betekent namelijk nog niet dat het bedrijf daar op langere termijn bovengemiddelde rendementen mee kan behalen zodra het tekort er niet meer is.
Mijn voorlopige oordeel is dat Nebius goede mogelijkheden heeft om een duurzame moat op te bouwen, maar dat nog onvoldoende bewezen is hoeveel die moat kan opleveren. De toegang tot NVIDIA-GPU’s helpt het bedrijf momenteel sterk groeien. De technische prestaties, flexibiliteit en ontwikkeling van software kunnen vervolgens zorgen voor een voordeel dat langer meegaat en meer oplevert.
De grote vraag is: is Nebius alleen interessant voor klanten zolang er een tekort is aan rekenkracht of kan Nebius ook zonder tekort klanten blijven binnenhalen als de tekorten en kosten naar beneden komen? Hoe zien de marges er dan uit?
Uiteindelijk wil ik vooral zien dat Nebius ook klanten blijft winnen wanneer NVIDIA-GPU’s gemakkelijker verkrijgbaar worden. Als het bedrijf dan dankzij een lagere TCO en een sterker softwareplatform aantrekkelijke rendementen blijft behalen, is er een goede basis voor een duurzame moat. Blijkt de groei vooral afhankelijk van de huidige schaarste, dan kan Nebius net als Alfen te maken krijgen met een forse verslechtering van de winstgevendheid zodra de marktomstandigheden veranderen.
Om die vraag goed te beantwoorden, is nog dieper marktonderzoek nodig. Zelfs dan is het onzeker of daar op dit moment al een overtuigend antwoord op te geven is.
Nebius financiële cijfers: omzet, EBITDA, capex en ROIC
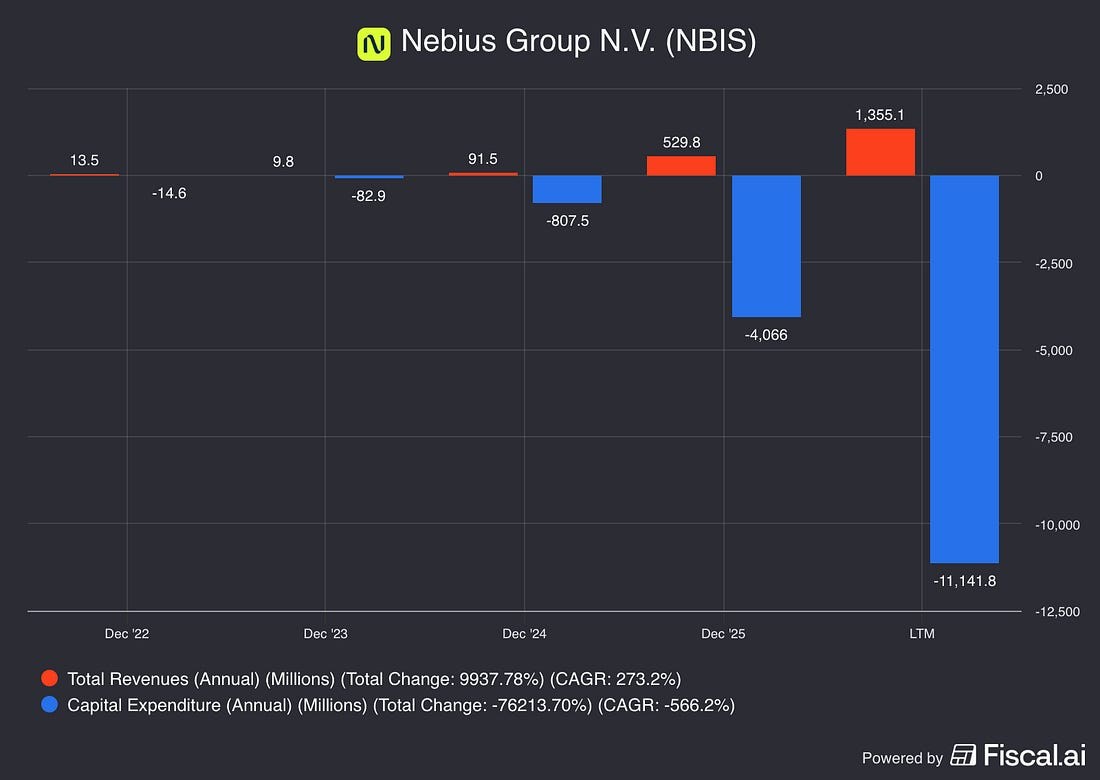
Nebius groeit momenteel in een uitzonderlijk hoog tempo. In het tweede kwartaal van 2026 steeg de omzet met 454% naar $582 miljoen, waarvan $575 miljoen afkomstig was uit de AI-cloud. Over de eerste zes maanden behaalde het bedrijf $981 miljoen omzet, tegenover $156 miljoen een jaar eerder. De jaarlijkse ARR bereikte eind juni $3 miljard en het management verwacht eind 2026 op $7 tot $9 miljard uit te komen. De groei is vooral afhankelijk van de snelheid waarmee nieuwe datacenters operationeel worden en klanten de capaciteit daadwerkelijk afnemen.
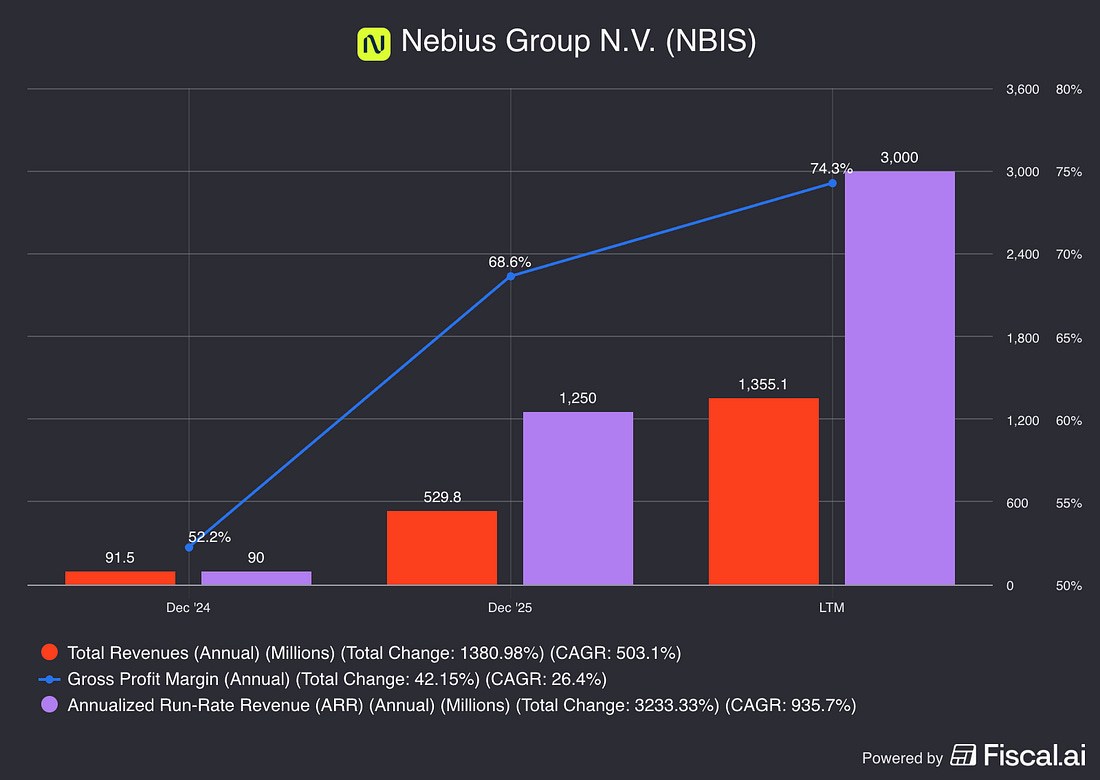
De aangepaste winstgevendheid neemt daarbij snel toe, de winst volgens GAAP blijft echter achter, mede door de hoge afschrijvingen. De aangepaste EBITDA steeg in het tweede kwartaal naar $236 miljoen, goed voor een marge van 41%. Binnen de AI-cloud lag deze marge op 50%. Nebius profiteert van hogere contractprijzen, een betere bezettingsgraad en schaalvoordelen doordat een deel van de personeels- en softwarekosten minder hard groeit dan de omzet.
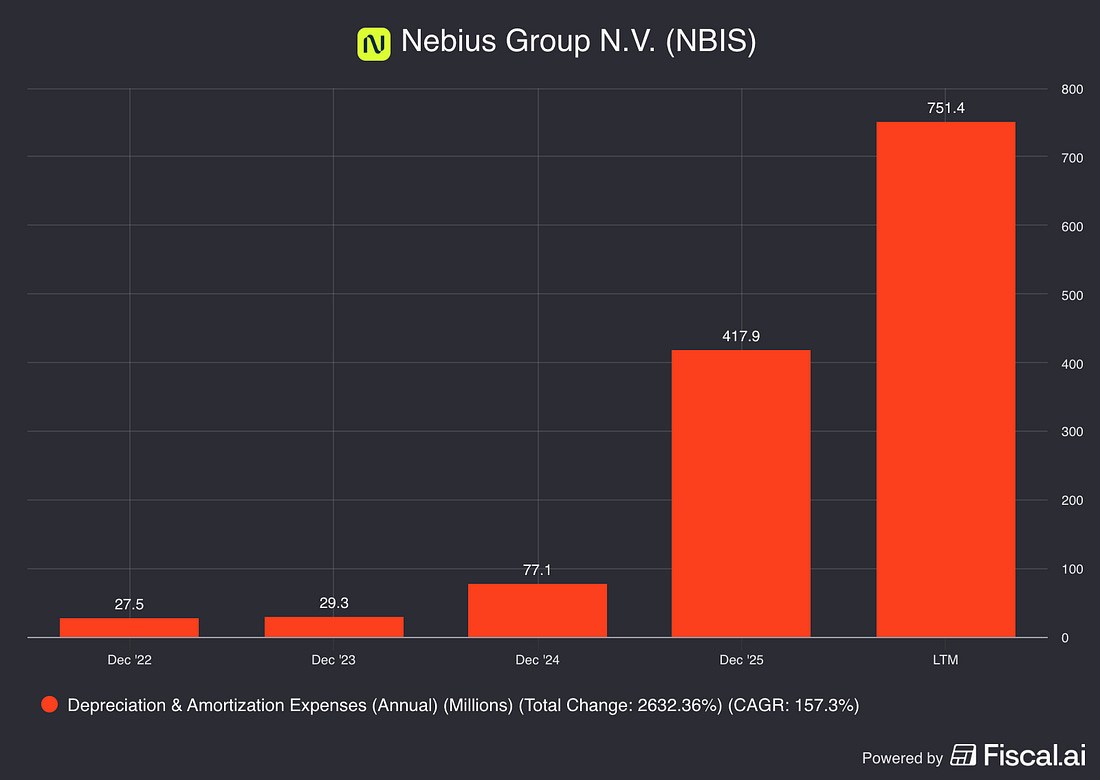
De afschrijvingen op GPU’s en datacenters lopen ondertussen op tot honderden miljoenen dollars per kwartaal. In Q2 bedroegen deze ongeveer $260 miljoen, waardoor Nebius ondanks de hoge EBITDA een operationeel verlies van $176 miljoen rapporteerde.
Afschrijvingen zijn boekhoudkundige kosten en leiden op het moment van afschrijven niet tot een directe kasuitstroom.
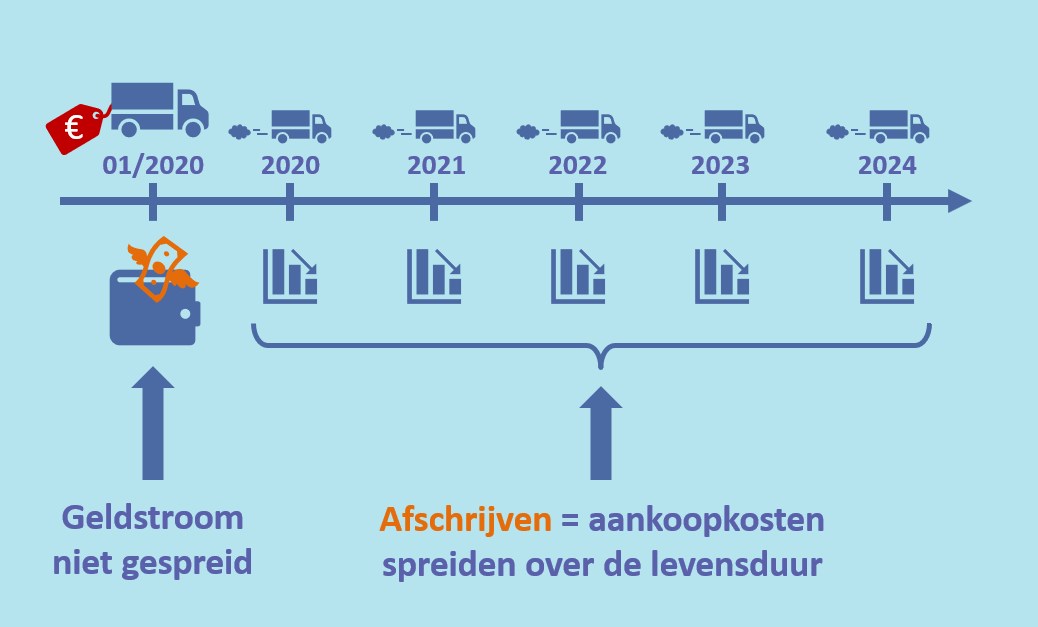
Toch mag je afschrijvingen bij een cloudprovider die voortdurend nieuwe capaciteit bouwt niet negeren. NVIDIA introduceert regelmatig nieuwe chips met aanzienlijk betere prestaties, waardoor oudere apparatuur op termijn waarschijnlijk tegen lagere prijzen moet worden verhuurd.
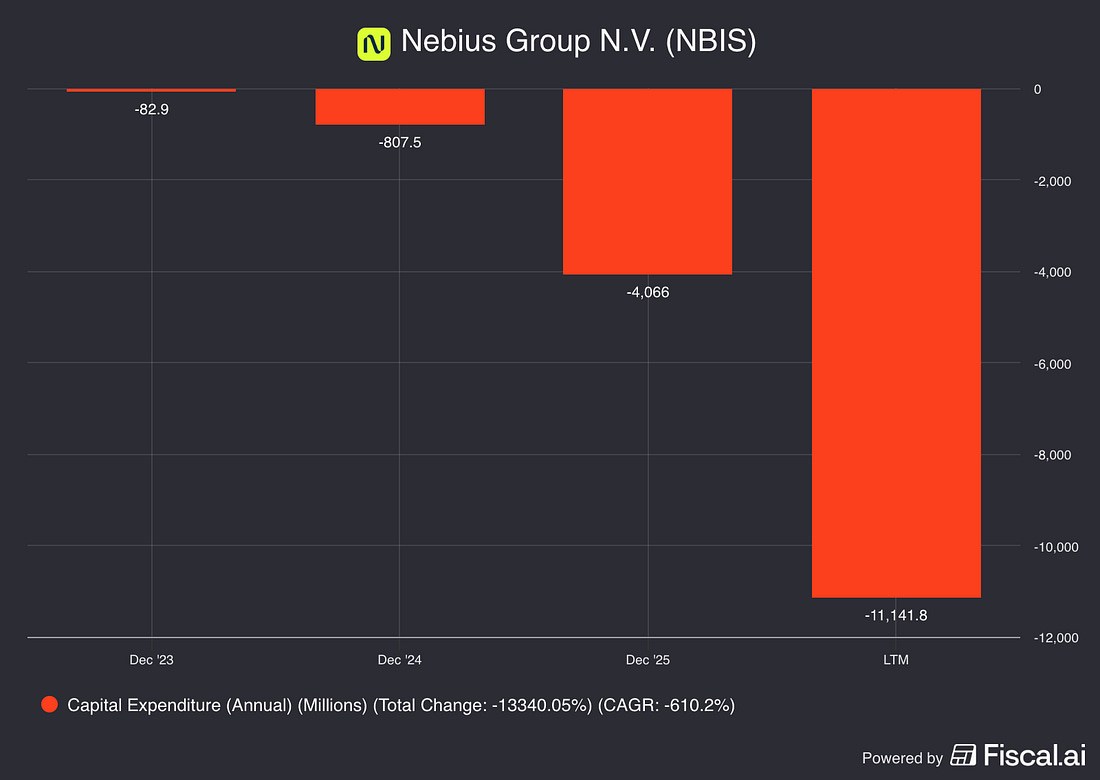
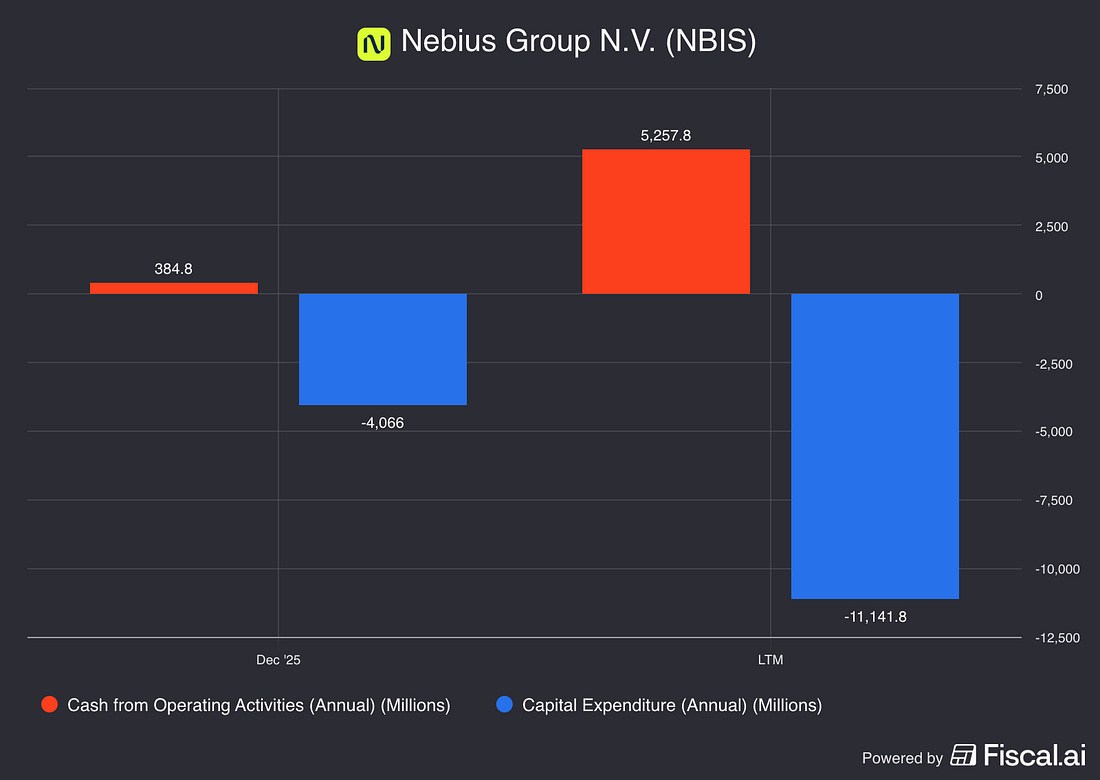
De uitbreiding van de infrastructuur vraagt ondertussen enorme investeringen. In het eerste halfjaar investeerde Nebius $8,13 miljard in CAPEX en voor heel 2026 verwacht het management $20 tot $25 miljard aan investeringen. De operationele kasstroom bedroeg $4,50 miljard, grotendeels dankzij de vooruitbetalingen van klanten voor de investeringen. Na aftrek van de investeringen bleef een negatieve vrije kasstroom van ongeveer $3,63 miljard over het eerste halfjaar. Voor Nebius is dat in deze groeifase niet direct problematisch, zolang de nieuwe capaciteit voldoende rendement oplevert.
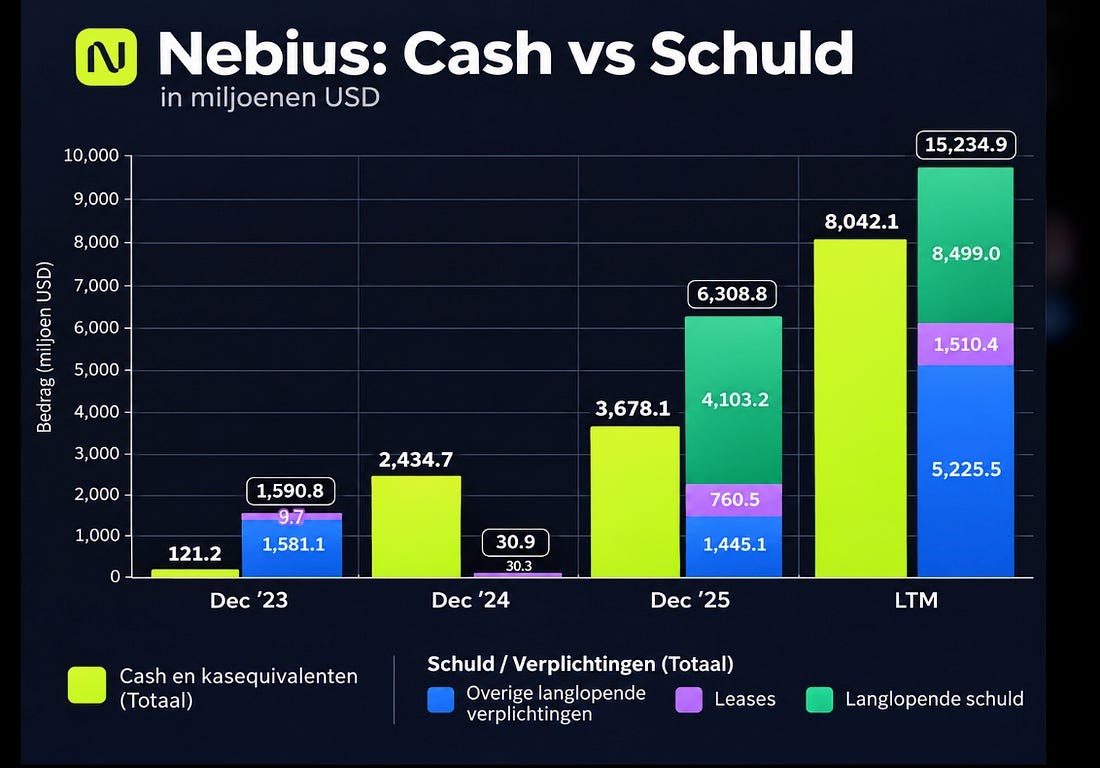
De financiering blijft een belangrijk aandachtspunt. Eind juni beschikte Nebius over ongeveer $8 miljard aan cash, mede dankzij vooruitbetalingen van klanten, tegenover $8,5 miljard aan schulden. Met aanvullende converteerbare obligaties en kredietfaciliteiten heeft het bedrijf zijn financieringsmogelijkheden verder uitgebreid. Dat maakt de groei beter financierbaar, maar zorgt ook voor rentelasten en mogelijke verwatering van aandeelhouders. Voor aandeelhouders telt uiteindelijk hoeveel winst en kasstroom per aandeel overblijft.
Het rendement op nieuwe investeringen is eigenlijk het meest interessant. Volgens het management hebben de in Q2 afgesloten AI-cloudcontracten een verwachte terugverdientijd van één jaar en tien maanden. Bij een groot deel van deze overeenkomsten dekken vooruitbetalingen bovendien 50% tot 60% van de benodigde investeringen. Dat zijn aantrekkelijke voorwaarden, maar de berekeningen zijn gebaseerd op toekomstige contractinkomsten en de verwachte kosten van capaciteit die deels nog gebouwd moet worden.
Om een indicatie te krijgen van hoeveel de investeringen kunnen opleveren, kunnen we een nieuwe NVIDIA B300-server als voorbeeld bekijken. Een complete server met acht GPU’s kost op de Amerikaanse markt rond $550.000, oftewel $68.750 per GPU. Dit is een indicatieve marktprijs en niet de werkelijke inkoopprijs van Nebius. Wanneer we nog 25% toevoegen voor netwerkapparatuur, installatie en overige infrastructuur, komen we uit op een totale investering van ongeveer $86.000 per GPU.
In deze aanschafkosten zijn de operationele uitgaven voor het datacenter en het personeel nog niet opgenomen.
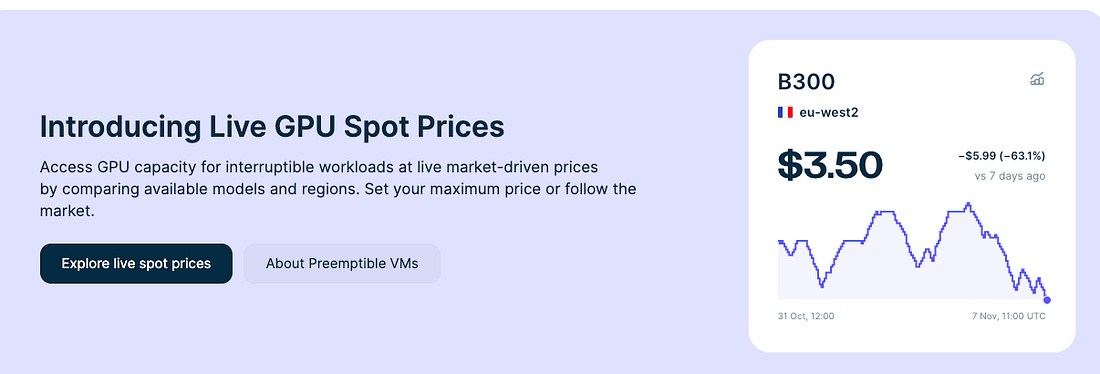
Nebius rekent momenteel $9,50 per uur voor het reguliere gebruik van een B300. In november introduceerde het bedrijf ook dynamische spotprijzen. Op 4 november stond de prijs voor dezelfde GPU in een Amerikaanse regio op $5,10 per uur. Spotcapaciteit kan worden onderbroken, het is gemakkelijk te annuleren, en is daardoor niet rechtstreeks vergelijkbaar met een meerjarig contract. De uiteenlopende tarieven geven wel een indicatie van hoe belangrijk de prijs per GPU-uur voor het rendement is.
Bij een bezettingsgraad van 75%, jaarlijkse exploitatiekosten van $9.000 per GPU en een economische levensduur van vier jaar per GPU kom ik bij een gemiddelde verhuurprijs van $7 tot $7,50 per uur uit op een jaarlijkse ROIC van 13,5% tot 16,4%. Dat is niet bijzonder hoog. Hierbij wordt gerekend met 25% belasting op een positieve operationele winst en het oorspronkelijke geïnvesteerde kapitaal. De bedragen zijn gebaseerd op eigen schattingen, want Nebius rapporteert onvoldoende gegevens om de werkelijke ROIC van zijn B300-infrastructuur te bepalen.
Bij de genoemde reguliere prijs van $9,50 kan het rendement in dit model oplopen tot bijna 28%, terwijl bij de spotprijs van $5,10 nog slechts 2,6% overblijft. Voor mijn latere waardering lijkt een rendement van 12% tot 17% in het basisscenario verdedigbaar, maar dit gebeurt alleen bij de aanname dat Nebius over de economische levensduur van vier jaar gemiddeld rond $7 tot $7,50 per GPU-uur ontvangt en de overige kosten overeenkomen met onze aannames.
De exploitatiekosten in deze berekening zijn schattingen voor GPU-verhuur. Ze geven geen volledig beeld van de kostenstructuur van het concern.
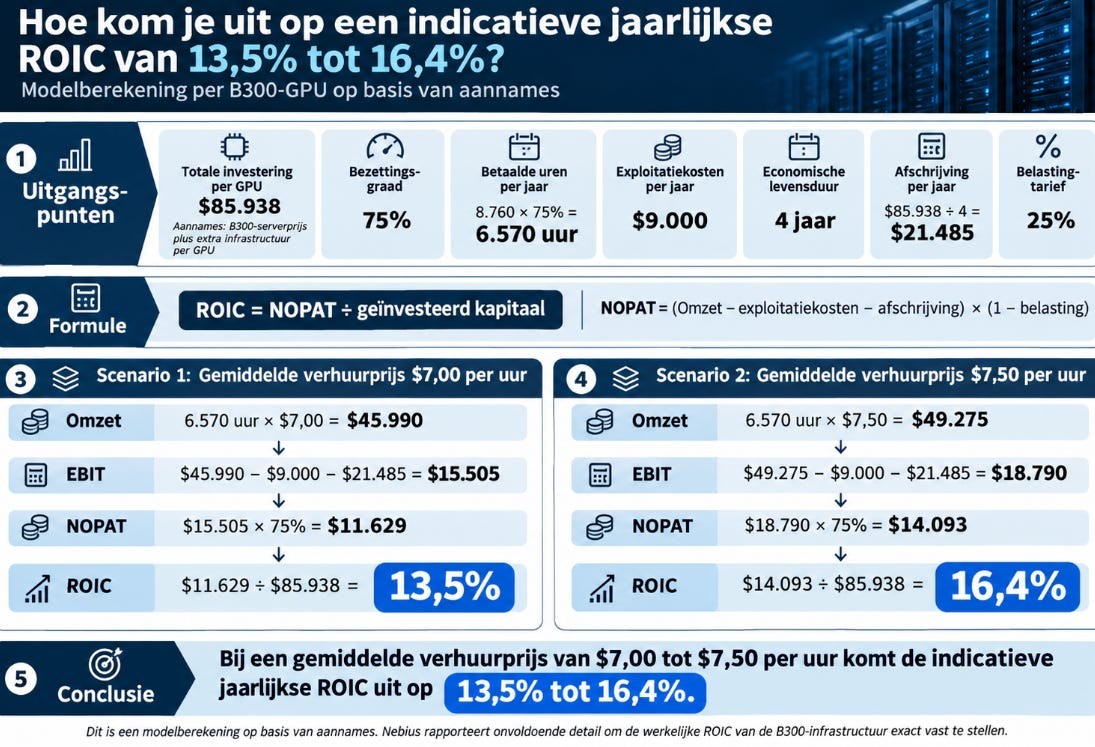
Zoals je ziet is de verwachte ROIC enorm afhankelijk van de prijs waarvoor de GPU’s kunnen worden verhuurd. Wanneer de schaarste afneemt, zullen deze prijzen, en dus ook de ROIC, waarschijnlijk dalen.
De vergelijking met concurrenten maakt mij voorzichtig over structureel hogere verhuurprijzen. Crusoe biedt B300-capaciteit bijvoorbeeld aan voor ongeveer $8,96 per uur, terwijl Together AI rond $9,99 rekent en sommige aanbieders aanzienlijk goedkoper zijn. Nebius is daarmee niet gelijk de goedkoopste aanbieder. Ook ontbreken vergelijkbare gegevens over de werkelijke aanschafkosten en bezettingsgraden van concurrenten, waardoor we niet kunnen vaststellen of Nebius structureel een hogere ROIC behaalt dan een concurrent.
Daarnaast is de vraag: als de prijs de enige reden is waarom een klant voor een neocloud kiest, kom je in een prijzenoorlog wanneer de schaarste afneemt. Concurrenten gaan concurreren op laagste prijs, waardoor de ROIC en marges van de investeringen zwaar onder druk komen. De kracht van de moat bepaalt daardoor mede hoe aantrekkelijk het rendement op toekomstige investeringen kan worden.
De hoge schuldpositie heeft geen directe invloed op de ROIC, omdat deze vóór financieringskosten wordt berekend. Voor aandeelhouders is de financiering uiteraard wel relevant. Wanneer bijvoorbeeld 60% van een GPU-investering met schuld tegen 7% rente wordt gefinancierd, bedragen de rentelasten ongeveer $3.600 per GPU per jaar. Bij een ROIC van 13,5% tot 16,4% kan de schuld hefboomwerking het rendement op het eigen vermogen verhogen, maar bij dalende verhuurprijzen blijft er steeds minder winst over om de rente te betalen. De EPS komt hierdoor onder druk.
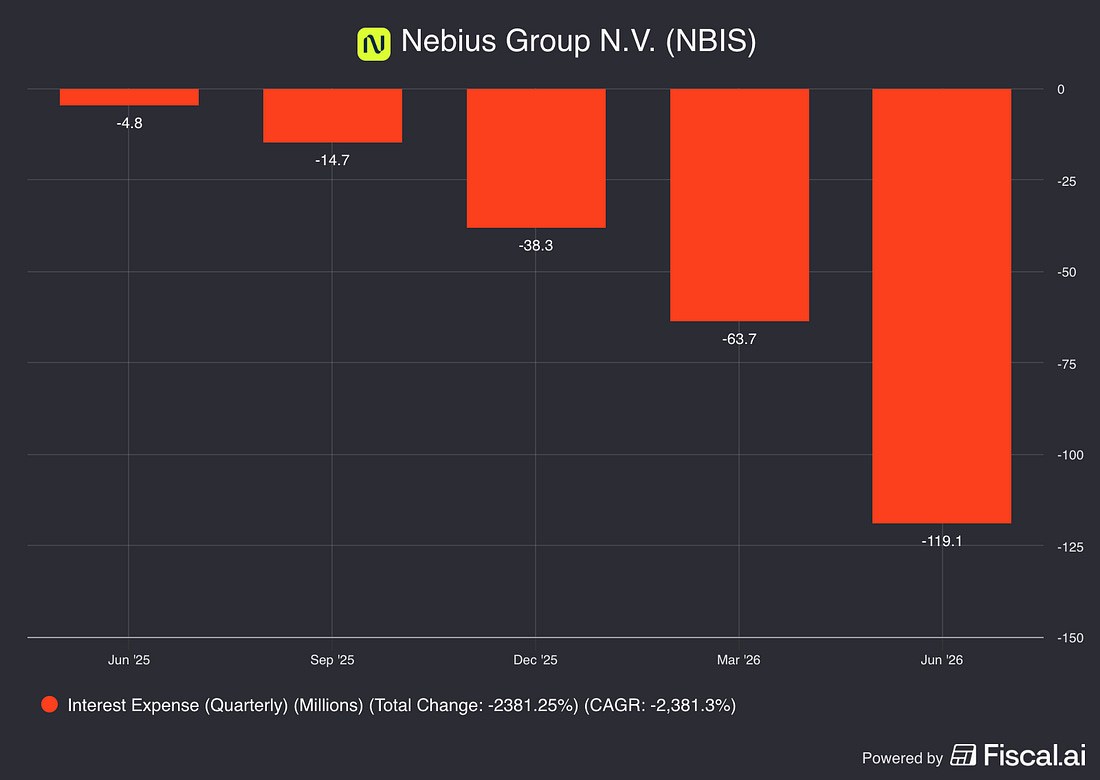
Nebius kan zijn rendement verbeteren wanneer het GPU’s goedkoper inkoopt, efficiënter benut of meer aanvullende softwarediensten verkoopt, waardoor het hogere prijzen kan vragen. Het eigen cloudplatform en de groeiende inference-activiteiten kunnen daarvoor zorgen, omdat dezelfde infrastructuur dan mogelijk meer inkomsten genereert. Voorlopig is echter nog niet duidelijk hoeveel deze activiteiten afzonderlijk aan de winstgevendheid bijdragen.
Ik vind de financiële ontwikkeling van Nebius veelbelovend, maar de rendementen op nieuwe investeringen zijn sterk afhankelijk van de prijzen waartegen het bedrijf zijn capaciteit kan blijven verhuren. Een ROIC van 12% tot 17% zou voor een snelgroeiend neocloudbedrijf aantrekkelijk kunnen zijn, mits dit rendement boven de kapitaalkosten ligt en de groei niet gepaard gaat met buitensporige verwatering. Tot nu toe worden aandeelhouders wel flink verwaterd. De huidige contracten lijken onder gunstige voorwaarden te zijn afgesloten, maar nieuwe investeringen zullen niet vanzelfsprekend dezelfde opbrengsten opleveren, vooral wanneer er nieuwe financiering tegen minder gunstige voorwaarden moet worden aangetrokken.
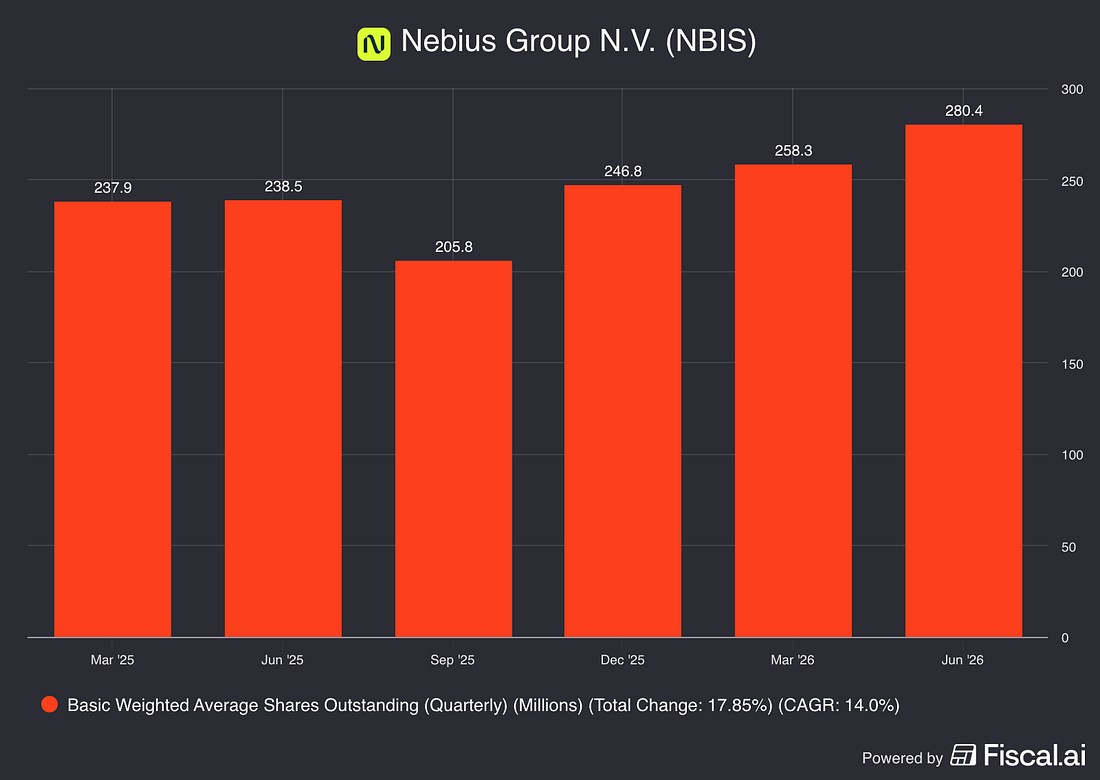
De vraag voor de komende jaren is of Nebius voldoende schaalvoordelen en software-inkomsten ontwikkelt om ook bij lagere GPU-prijzen aantrekkelijke rendementen te behouden. Wanneer dat lukt, kan de huidige groei een bijzonder waardevol bedrijf opleveren. Blijft het rendement voornamelijk afhankelijk van de uitzonderlijke hoge vraag naar rekenkracht, dan kan de winstgevendheid flink onder druk komen te staan wanneer de vraag normaliseert.
Of Nebius hoge prijzen kan vragen bij minder NVIDIA-schaarste, blijft voor mij nog steeds een belangrijke vraag die beantwoord moet worden. De gehele Nebius case valt of staat hierbij wat mij betreft.
Risico’s van het Nebius aandeel: GPU-prijzen, schulden en concurrentie
Het grootste risico voor Nebius is dat de vraag naar AI-infrastructuur normaliseert voordat het bedrijf een goede moat heeft opgebouwd. De huidige schaarste aan NVIDIA-GPU’s zorgt ervoor dat vrijwel iedere aanbieder met beschikbare capaciteit klanten kan aantrekken, zo ook Nebius. Wanneer het aanbod toeneemt, zullen klanten meer keuze krijgen en worden de prijzen, prestaties en betrouwbaarheid van de infrastructuur belangrijker in plaats van alleen capaciteit.
Voor Nebius is vooral de vraag of het zich voldoende kan onderscheiden van concurrenten. Het bedrijf behoort technisch tot de beste AI-cloudproviders, maar CoreWeave beschikt over vergelijkbare kwaliteiten en een grotere schaal. Wanneer klanten bij beide aanbieders dezelfde GPU’s kunnen huren tegen vergelijkbare totale kosten (TCO), wordt het moeilijk om hogere prijzen te rekenen. Nebius kan dan wel blijven groeien, maar tegen lagere marges en met minder aantrekkelijke rendementen op de grote nieuwe investeringen.
Een normalisering van de vraag hoeft bovendien niet te betekenen dat de AI-markt krimpt. Het aanbod kan simpelweg sneller groeien dan de behoefte aan rekenkracht. Microsoft, Meta, Amazon en Google bouwen momenteel enorme hoeveelheden capaciteit, terwijl ook neo-clouds miljarden investeren. Zodra meer van deze datacenters operationeel worden, kan de huidige schaarste omslaan in een situatie waarin aanbieders moeten concurreren om hun GPU’s voldoende verhuurd te krijgen.
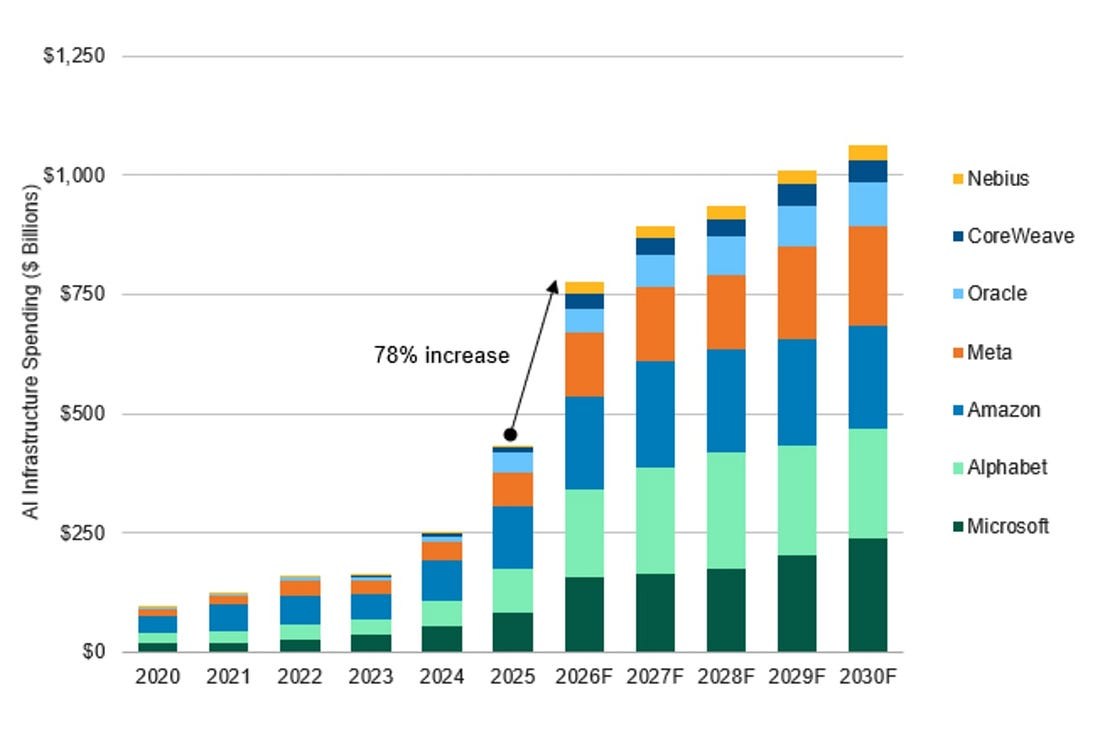
De gevolgen kunnen aanzienlijk zijn. Een groot deel van de investeringen van Nebius ligt voor meerdere jaren vast, terwijl GPU-huurprijzen relatief snel kunnen veranderen. Bij lagere prijzen en een afnemende bezettingsgraad kunnen de marges en de ROIC sterk onder druk komen te staan. Bovendien moet het bedrijf zijn hardware regelmatig vervangen om concurrerend te blijven, zeker wanneer nieuwe en betere generaties uitkomen. Als de opbrengsten van bestaande GPU’s sneller dalen dan verwacht, kan Nebius moeite krijgen om voldoende rendement op zijn investeringen te behalen.
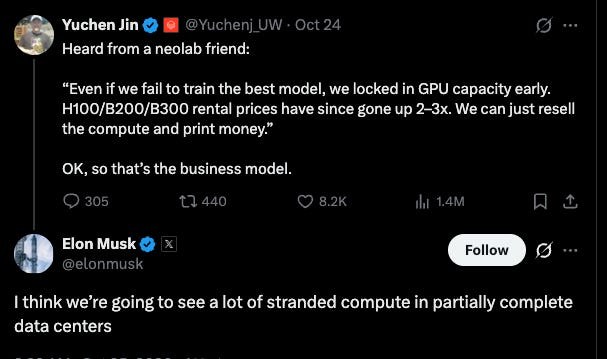
De hyperscalers vormen daarbij een bijzonder grote bedreiging. Amazon, Microsoft en Google beschikken over veel meer kapitaal, bestaande klantrelaties en uitgebreide cloudplatforms. Zij kunnen AI-diensten combineren met opslag, databases en andere software die klanten al gebruiken. Daarnaast ontwikkelen Amazon en Google eigen chips, waarmee zij voor bepaalde toepassingen minder afhankelijk worden van NVIDIA. Wanneer deze alternatieven goedkoper worden, kan Nebius zijn huidige positie verliezen.
Microsoft en Meta zijn bovendien zowel belangrijke klanten als potentiële concurrenten. Hun langlopende contracten geven Nebius voorlopig inkomstenzekerheid, maar beide bedrijven bouwen tegelijkertijd hun eigen infrastructuur uit. Wanneer die capaciteit beschikbaar komt, kunnen zij minder externe rekenkracht nodig hebben. Bij nieuwe onderhandelingen kunnen zij bovendien lagere prijzen afdwingen, zeker wanneer andere aanbieders voldoende capaciteit beschikbaar hebben.
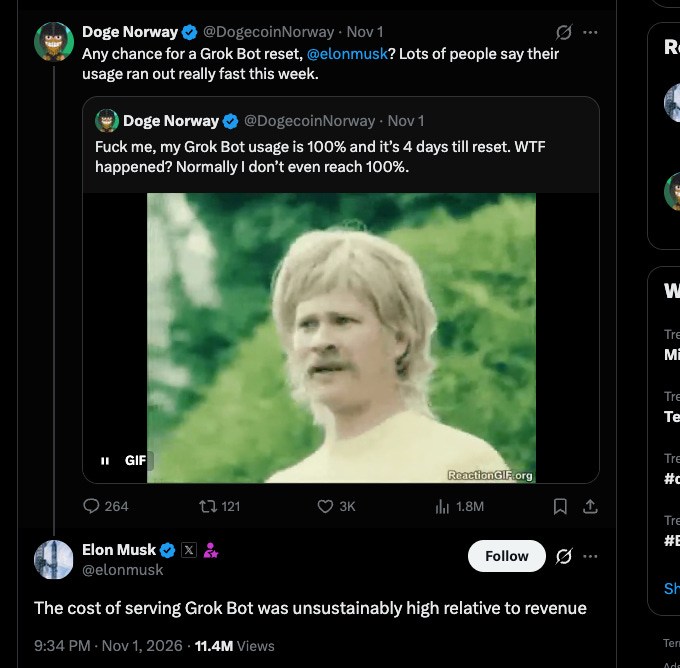
Een ernstiger scenario is dat de vraag naar AI-rekenkracht zelf sterk tegenvalt. De huidige investeringen zijn grotendeels gebaseerd op de verwachting dat AI-toepassingen de komende jaren op enorme schaal worden gebruikt. Het is echter nog onzeker hoeveel bedrijven bereid zijn hiervoor te betalen en hoe winstgevend die toepassingen uiteindelijk worden. Wanneer AI-bedrijven onvoldoende inkomsten genereren om hun hoge rekenkosten te rechtvaardigen, kunnen zij hun uitgaven terugschroeven.
Zo zijn de kosten voor Grok volgens Musk al te hoog en lijkt ook Microsoft minder te willen gaan investeren:
Ook technologische verbeteringen kunnen de vraag anders laten verlopen dan verwacht. Efficiëntere modellen en krachtigere chips verlagen de benodigde rekenkracht en kosten per taak. Dat kan nieuwe toepassingen mogelijk maken en de totale vraag verder aanjagen, maar die extra vraag is niet gegarandeerd. Wanneer de efficiëntie sneller verbetert dan het gebruik toeneemt, kan de behoefte aan nieuwe GPU-capaciteit achterblijven bij de verwachtingen.
Mis geen nieuwe aandelenanalyses: schrijf je gratis in voor de nieuwsbrief van Tijd Voor Aandelen op mijn website. Meld je gratis aan op Tijd Voor Aandelen.
Je ontvangt dan nieuwe analyses, kwartaalcijfers en interessante aandelenideeën rechtstreeks in je mailbox.
Een dergelijke ontwikkeling zou vooral problematisch zijn omdat vrijwel alle grote aanbieders momenteel tegelijkertijd uitbreiden. De investeringen zijn al gedaan voordat duidelijk is hoeveel capaciteit de markt uiteindelijk nodig heeft. Bij een plotselinge afname van de vraag kan Nebius daardoor achterblijven met dure infrastructuur die minder inkomsten oplevert dan oorspronkelijk verwacht.
De hoge financieringsbehoefte vergroot de gevolgen van deze risico’s. Nebius gebruikt schulden, klantvooruitbetalingen en aandelenuitgiftes om de uitbreiding te financieren. Zolang de contracten worden nagekomen en de infrastructuur aantrekkelijke rendementen oplevert, is dat een goede strategie. Bij lagere prijzen, vertragingen of ongebruikte capaciteit blijven de rente- en aflossingsverplichtingen echter bestaan. Nieuwe aandelenuitgiftes kunnen daarbij tot nog meer verwatering leiden.
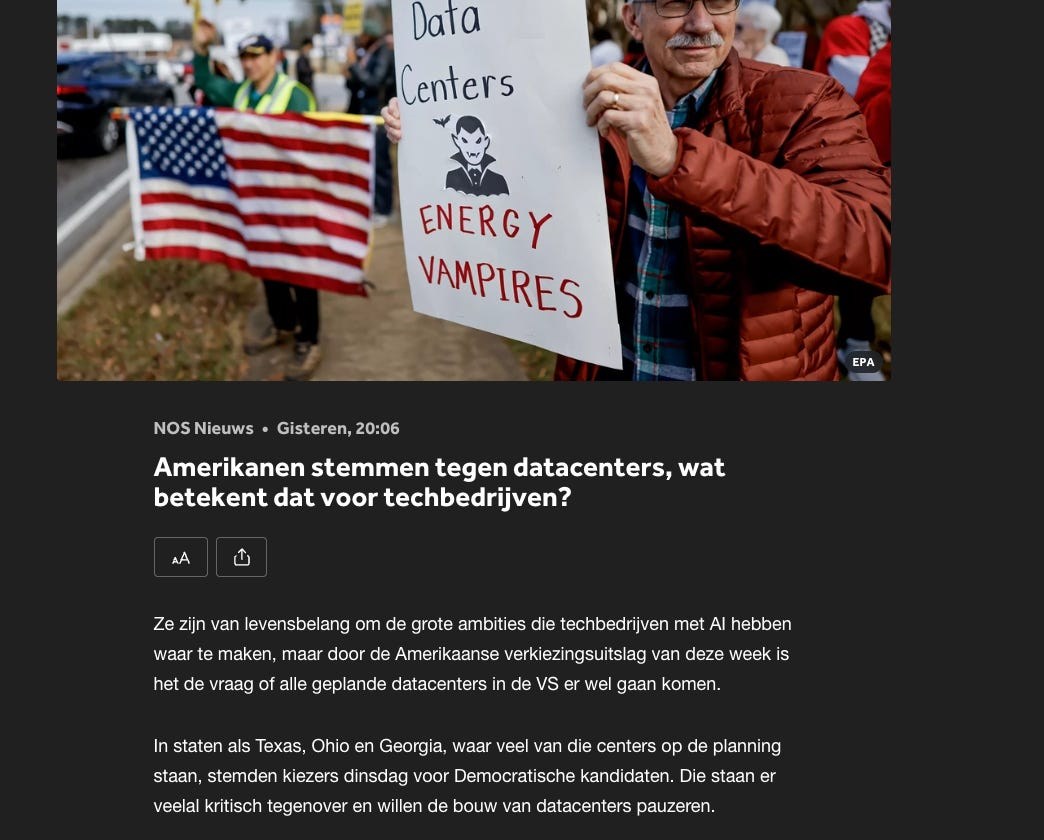
Ook maatschappelijk verzet tegen de bouw van nieuwe datacenters vormt een extra risico.
Voor mij is het grootste risico uiteindelijk dat Nebius een groot bedrijf wordt zonder bijzonder aantrekkelijk te zijn voor aandeelhouders. Het bedrijf kan zijn omzet jarenlang laten groeien en toch onvoldoende waarde creëren wanneer steeds meer kapitaal nodig is om die groei vast te houden. De vergelijking met Alfen laat zien hoe snel de winstgevendheid van een groeibedrijf onder druk kan komen zodra de marktomstandigheden minder gunstig worden.
Ik sluit niet uit dat Nebius een van de sterkste neo-clouds wordt. De technische kwaliteit en ontwikkeling van het softwareplatform bieden goede mogelijkheden om klanten te binden. Maar zolang niet is bewezen dat klanten ook zonder GPU-schaarste voor Nebius blijven kiezen, vind ik het moeilijk om de toekomstige winstgevendheid en ROIC op de investeringen door te rekenen.
De waardering moet daarom rekening houden met een scenario waarin Nebius, ondanks verdere groei, lagere marges en rendementen behaalt. Bij een echte terugval van de AI-vraag kunnen de gevolgen nog veel groter zijn. Het verschil tussen een succesvolle groeier en een aantrekkelijke belegging zal vooral worden bepaald door hoeveel Nebius op zijn toekomstige investeringen weet te verdienen. Ook de vraag of en welke prijzen Nebius kan doorrekenen aan de klanten als de schaarste afneemt, is nog onzeker.
Hieronder volgen de drie waarderingsmethoden en de uitkomsten per scenario. Zo kun je mijn aannames zelf beoordelen.
Nebius aandeel waardering: bear-, base- en bullscenario
Nebius is momenteel bijzonder lastig te waarderen. De omzet groeit met honderden procenten, maar het bedrijf investeert tegelijkertijd tientallen miljarden in GPU’s en datacenters. De huidige winst en vrije kasstroom zeggen daardoor weinig over wat Nebius over tien jaar kan verdienen. Tegelijkertijd kan een waardering op basis van alleen de omzetgroei een veel te positief beeld geven, omdat de investeringen die daarvoor nodig zijn dan buiten beschouwing blijven en de rendementen onzeker zijn.
Op dit moment vraagt een belegging in Nebius vooral vertrouwen in het groeiverhaal. De toekomstige cijfers zijn nog moeilijk betrouwbaar te voorspellen.
Ik gebruik daarom drie waarderingsmethoden. Eerst bereken ik wat Nebius in 2035 waard kan zijn op basis van de verwachte ARR en een bijbehorende multiple. Vervolgens kijk ik naar de toekomstige EPS en een bijbehorende koers-winstverhouding. Tot slot gebruik ik een DCF, waarbij de vrije kasstroom afhankelijk is van de winstgevendheid en de benodigde investeringen. Ik reken met een rendementseis van 12%, een prognoseperiode tot en met 2035 en daarna vijf jaar fade-out gezien de langdurige uitrol van AI-applicaties.
Voor iedere methode werk ik met een bear-, base- en bullscenario. Deze sluiten aan op de belangrijkste risico’s uit de analyse. In het bear-scenario neemt de schaarste aan NVIDIA-GPU’s af en weet Nebius zich onvoldoende te onderscheiden. In het basisscenario ontwikkelt het bedrijf een sterke positie als gespecialiseerde AI-cloudprovider. Het bull-scenario gaat ervan uit dat Nebius een duurzaam concurrentievoordeel opbouwt dankzij efficiënte infrastructuur, lagere totale kosten voor klanten en een succesvol softwareplatform.
De vraag blijft of Nebius aantrekkelijke rendementen haalt als capaciteit niet meer schaars is. Het is daarom afhankelijk van je eigen overtuiging hiervan of Nebius een goede belegging gaat zijn. Ik zelf kan dat nog niet goed genoeg inschatten, daarvoor moet ik dieper onderzoek doen.
De belangrijkste aanname is het rendement op geïnvesteerd kapitaal (ROIC). Uit onze eerdere berekening bleek dat een B300-GPU bij een gemiddelde verhuurprijs van $7 tot $7,50 per uur een jaarlijkse ROIC van 13,5% tot 16,4% kan opleveren. Daarbij rekenden we met een investering van bijna $86.000 per GPU, een bezettingsgraad van 75%, jaarlijkse exploitatiekosten van $9.000, een economische levensduur van vier jaar en 25% belasting.
Bij een gemiddelde verhuurprijs van $7,25 komt het rendement uit op 15%. Wanneer de verhuurprijs daalt naar $6,04, zakt de ROIC naar 8%. Voor een rendement van 20% is bij dezelfde kosten en bezettingsgraad een gemiddelde prijs van $8,13 nodig. Nebius kan een hoger rendement ook bereiken door GPU’s goedkoper aan te schaffen, de bezettingsgraad te verhogen of met eigen software meer berekeningen uit dezelfde hardware te halen.
Dit is een vereenvoudigde berekening voor één type GPU. Het werkelijke rendement van Nebius hangt ook af van de kosten van datacenters, netwerkapparatuur, software en personeel. Bovendien zijn de exacte inkoopprijzen en bezettingsgraden niet openbaar. Ik gebruik deze berekening daarom als onderbouwing voor mijn scenario’s, niet als bewijs dat Nebius deze rendementen daadwerkelijk zal behalen.
Voor 2035 ga ik uit van een ROIC van 8% in het bear-scenario, 15% in het basisscenario en 20% in het bull-scenario.
Een ROIC van 15% in het basisscenario vind ik zelf al behoorlijk optimistisch. Nebius heeft aangetoond technisch tot de betere cloudproviders te behoren, maar het is moeilijk in te schatten of en hoeveel de GPU-huurprijzen de komende jaren zullen dalen. Ook weten we nog onvoldoende of klanten specifiek voor de technologie van Nebius blijven kiezen wanneer NVIDIA-GPU’s gemakkelijker verkrijgbaar worden. Het basisscenario gaat er dus vanuit al uit dat Nebius een concurrentievoordeel weet op te bouwen waarmee het ook bij lagere marktprijzen aantrekkelijke rendementen kan behalen.
De analistenverwachtingen liggen ondertussen bijzonder hoog. Volgens de huidige verwachting groeit de omzet van $3,35 miljard in 2026 naar $12,24 miljard in 2027 en $51,10 miljard in 2030. Voor 2035 wordt zelfs $95,19 miljard verwacht. Daarbij moet wel worden opgemerkt dat deze laatste verwachting nog maar door vier analisten wordt afgegeven, tegenover 21 voor 2026.
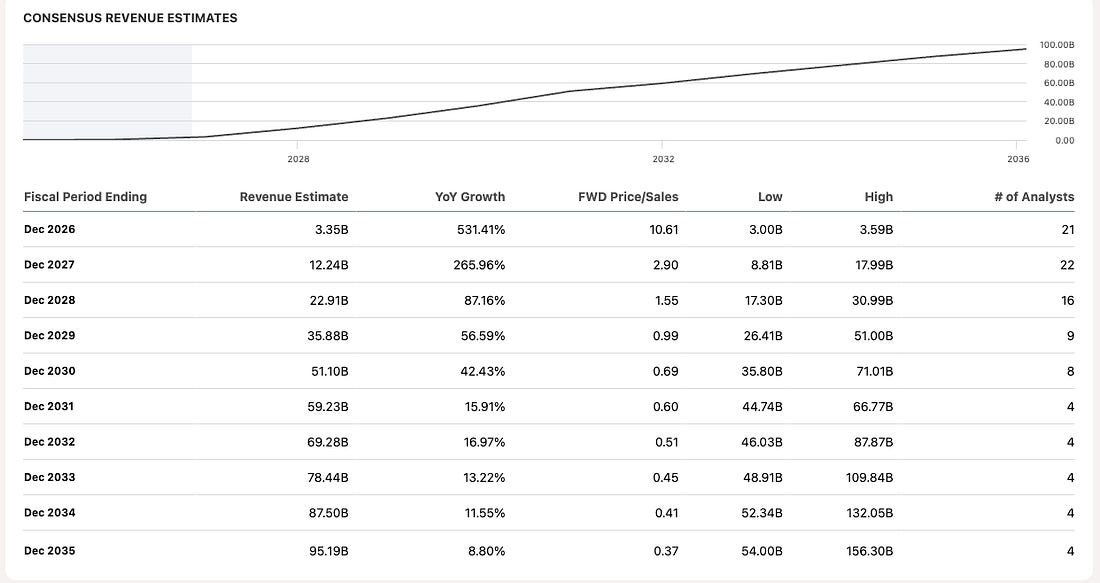
Ik wil die langetermijnverwachtingen niet zomaar als uitgangspunt voor mijn basisscenario gebruiken. De analisten rekenen op een enorme uitbreiding van de datacentercapaciteit, terwijl het onzeker is hoeveel rekenkracht tegen die tijd nodig is en tegen welke prijzen Nebius deze kan verhuren. De vergelijking met Alfen maakt mij voorzichtig met het doortrekken van zulke hoge groeiverwachtingen. Ook daar bleken de vooruitzichten te optimistisch toen de vraag tegenviel en de concurrentie toenam.
Daarom ligt mijn basisscenario bewust onder de analistenverwachtingen. In het bear-scenario groeit de omzet naar $22 miljard in 2030 en $40 miljard in 2035. Nebius blijft dan een grote aanbieder van AI-infrastructuur, maar kan zijn huidige rendementen niet vasthouden door lagere GPU-prijzen en toenemende concurrentie.
In het basisscenario groeit de omzet naar $38 miljard in 2030 en $72 miljard in 2035. Nebius ontwikkelt een sterk cloudplatform, waarbij de eigen software en efficiëntere infrastructuur helpen om klanten te behouden. In het bull-scenario groeit de omzet naar $51 miljard in 2030 en $95 miljard in 2035, waarmee Nebius ongeveer de huidige langetermijnverwachtingen van analisten waarmaakt.
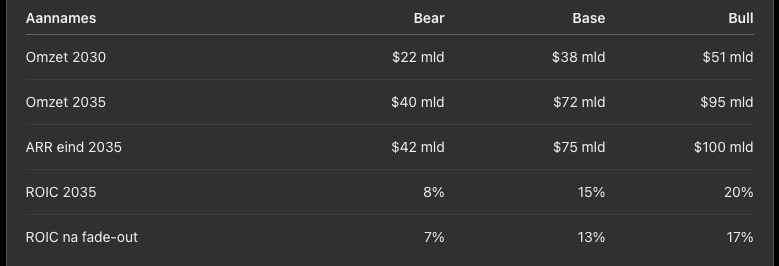
Zelfs in het bear-scenario groeit Nebius dus nog uit tot een grote cloudprovider. Ik reken daar niet op een volledige instorting van de AI-markt. Het verschil tussen de scenario’s wordt vooral bepaald door de omzet die Nebius weet te behalen en het rendement dat daar tegenover staat.
Nebius EV/ARR-waardering: omzetverwachtingen tot 2035
Voor de eerste waardering gebruik ik een EV/ARR-multiple. Hierbij kijk ik naar hoeveel beleggers in 2035 bereid zouden kunnen zijn te betalen voor de jaarlijkse omzetcapaciteit van Nebius. Deze methode geeft een eerste indruk van de mogelijke waardering, maar houdt niet goed genoeg rekening met de enorme investeringen die nodig zijn om die omzet te realiseren. Daarom ligt mijn nadruk uiteindelijk op de DCF, waarin ik de toekomstige kasstromen, investeringen en kapitaalbehoefte uitgebreider meeneem.
Voor 2035 ga ik uit van een ARR van $42 miljard in het bear-scenario, $75 miljard in het basisscenario en $100 miljard in het bull-scenario. Omdat Nebius tegen die tijd een veel groter en volwassener bedrijf zal zijn, gebruik ik lagere multiples dan sommige AI-cloudproviders momenteel krijgen.
In het bear-scenario reken ik met een EV/ARR-multiple van 0,75, omdat Nebius vooral afhankelijk blijft van kapitaalintensieve GPU-verhuur en weinig onderscheidend vermogen ontwikkelt. In het basisscenario gebruik ik 1,5, passend bij een sterke gespecialiseerde cloudprovider met aantrekkelijke marges. In het bull-scenario ga ik uit van 2,5, waarbij Nebius dankzij zijn softwareplatform en efficiënte infrastructuur een sterke moat heeft opgebouwd.
Deze multiples zijn bewust voorzichtig gekozen:
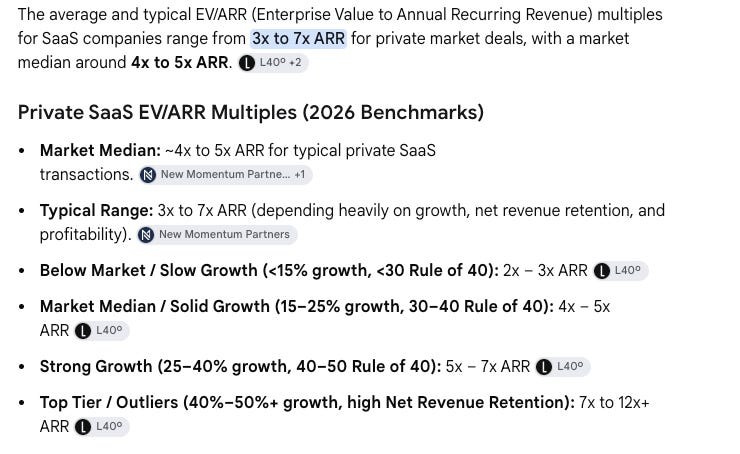
Deze aannames leveren een beurswaarde op van respectievelijk $31,5 miljard, $112,5 miljard en $250 miljard in 2035.
Na aftrek van de eerder aangenomen nettoschuld van $18 miljard, $20 miljard en $18 miljard in de verschillende cases, en rekening houdend met een toename van het aantal aandelen tot respectievelijk 380 miljoen in de bear case (3% CAGR), 350 miljoen (2,1% CAGR) in de base case en 330 miljoen (1,5% CAGR) in de bull case in 2035, kom ik uit op aandelenkoersen van $36 in de bear case, $264 in de base case en $703 in de bull case in 2035.
Het aantal uitstaande aandelen kan aanzienlijk sneller toenemen als Nebius langer afhankelijk blijft van externe financiering.
Wanneer ik deze bedragen contant maak over negen jaar tegen mijn rendementseis van 12%, bedragen de waarden die je eind 2026 zou kunnen betalen $13 in het bear-scenario, $95 in het basisscenario en $254 in het bull-scenario.
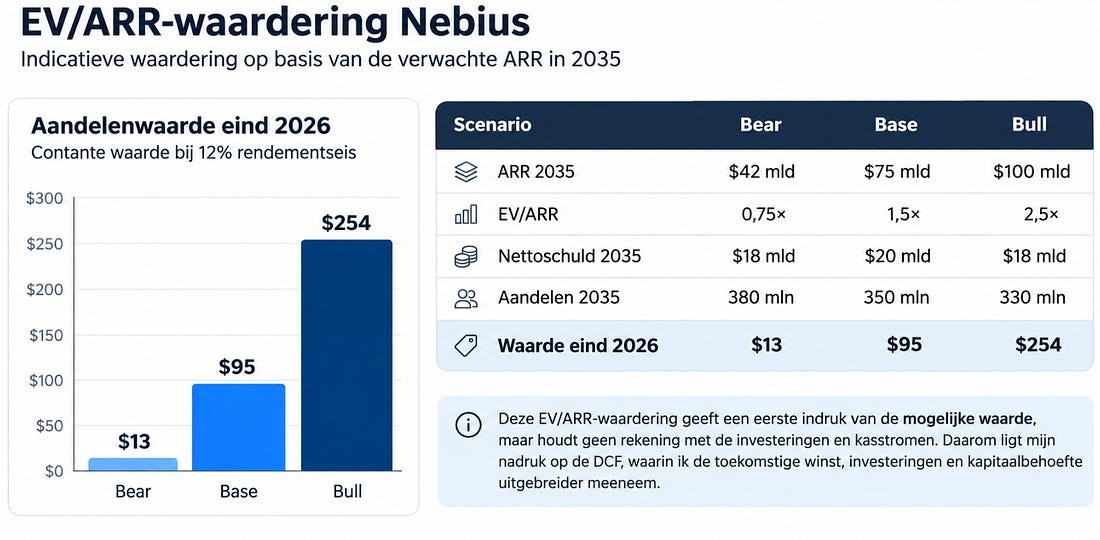
De verschillen laten zien hoeveel invloed de toekomstige groei en de waardering die beleggers daaraan toekennen kunnen hebben. Toch vertelt deze methode weinig over de intrinsieke waarde van het bedrijf. De DCF zal daarom een belangrijker rol spelen in mijn uiteindelijke oordeel, omdat juist het rendement op de enorme investeringen bepaalt hoeveel waarde er voor aandeelhouders overblijft.
Nebius koers-winstverhouding: winst en P/E in 2035
Voor de tweede waardering kijk ik naar de winst die Nebius in 2035 kan behalen. Hiervoor gebruik ik de eerder besproken omzetverwachtingen van $40 miljard, $72 miljard en $95 miljard. De belangrijkste nieuwe aanname is hoeveel van die omzet uiteindelijk als winst overblijft, en dat is gelijk lastig in te schatten.
Daarbij moeten we rekening houden met de hoge afschrijvingen op chips en gebouwen. In het tweede kwartaal van 2026 behaalde Nebius een aangepaste EBITDA-marge van ruim 40%, maar bedroegen de afschrijvingen bijna 45% van de omzet. Ondanks de sterke omzetgroei rapporteerde het bedrijf daardoor nog altijd een aanzienlijk operationeel verlies.
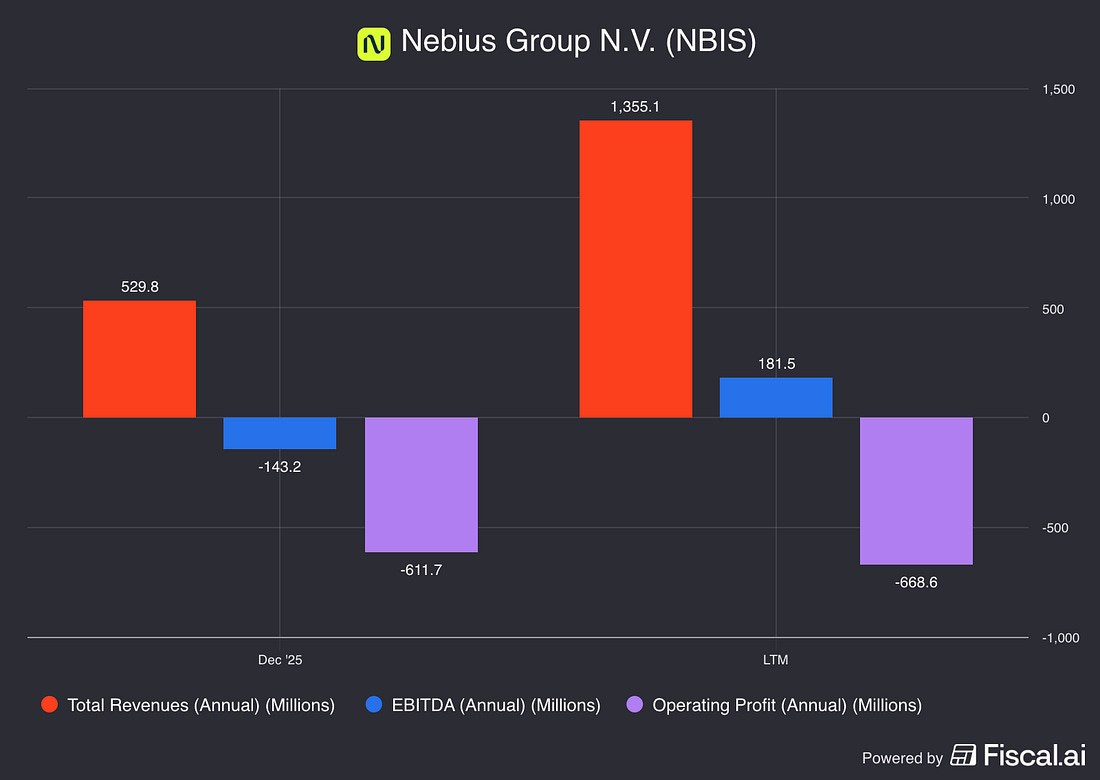
Die afschrijvingen zullen niet zomaar verdwijnen. NVIDIA introduceert regelmatig nieuwe GPU-generaties en oudere hardware wordt na verloop van tijd minder waard voor klanten. Nebius moet zijn infrastructuur daarom blijven vernieuwen, zelfs wanneer de grootste investeringsfase voorbij is. De huidige afschrijvingslasten zijn waarschijnlijk niet representatief voor een volwassen Nebius, omdat veel nieuwe capaciteit nog niet volledig wordt benut. De omzet zal dus sneller stijgen dan de afschrijvingen, omdat er nu veel geïnvesteerd wordt en late wat minder. Toch zullen de afschrijvingen een grote rol blijven spelen.
Ik gebruik daarom NOPAT-marges van 5% in het bear-scenario, 12% in het basisscenario en 20% in het bull-scenario. NOPAT is de operationele winst na belasting, waarbij de afschrijvingen al zijn meegenomen, maar de financieringskosten nog niet.
Bij een belastingtarief van 25% in 2025 betekenen deze aannames dat Nebius een EBIT-marge van respectievelijk 6,7%, 16% en 26,7% moet behalen. Om de haalbaarheid hiervan te beoordelen, ga ik er illustratief van uit dat de afschrijvingen in 2035 nog 25% van de omzet bedragen, een flinke daling vanaf de huidige niveau’s. De vereiste EBITDA-marges komen daarmee uit op 31,7%, 41% en 51,7%.
In het bear-scenario lukt het Nebius bijna niet om lagere GPU-prijzen met een efficiëntere kostenstructuur op te vangen. Bij een EBITDA-marge van 31,7% blijft na afschrijvingen en belasting slechts 5% van de omzet als operationele winst over. Het bedrijf is dan wel winstgevend, maar verdient relatief weinig op zijn enorme infrastructuur.
Voor het basisscenario is een EBITDA-marge van 41% nodig. Dat ligt in de buurt van de aangepaste EBITDA-marge die Nebius in het tweede kwartaal van 2026 behaalde. Om deze winstgevendheid in 2035 vast te houden, moet het bedrijf zijn GPU’s efficiënt blijven benutten, de algemene kosten beheersen en voldoende klanten aantrekken en vasthouden. Bovendien is aangepaste EBITDA niet hetzelfde als ‘echte’ EBITDA, waardoor de huidige aangepaste cijfers niet direct met elkaar te vergelijken zijn.
Ik vind een NOPAT-marge van 12% daarom al een zeer ambitieuze uitkomst. Nebius moet zijn omzet jarenlang sterk laten groeien en tegelijkertijd voorkomen dat lagere GPU-huurprijzen en hoge afschrijvingen een groot deel van de winst wegnemen.
In het bull-scenario stijgt de NOPAT-marge naar 20%. Daarvoor is bij dezelfde afschrijvingen van 25% een EBITDA-marge van bijna 52% nodig. Dit gaat ervan uit dat Nebius zijn infrastructuur bijzonder efficiënt benut en dankzij zijn softwareplatform meer waarde kan toevoegen dan alleen het verhuren van GPU’s. Voor een kapitaalintensieve cloudprovider zou dat een uitzonderlijk sterke prestatie zijn.
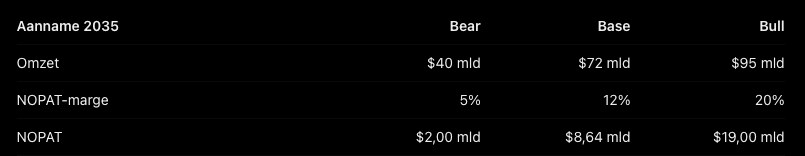
De afschrijvingen van 25% zijn overigens een aanname. De werkelijke afschrijvingslasten zijn afhankelijk van de toekomstige aanschafprijzen, de economische levensduur van de GPU’s en de samenstelling van de infrastructuur. De daadwerkelijke uitkomsten kunnen hierdoor sterk afwijken van mijn aannames. Met de gekozen NOPAT-marges kom ik in 2035 uit op een operationele winst na belasting van $2 miljard, $8,64 miljard en $19 miljard.
Om de nettowinst te berekenen, moet er vervolgens rekening worden gehouden met de financieringskosten. Nebius is aanzienlijke schulden aangegaan voor de uitbreiding van zijn infrastructuur en zal waarschijnlijk ook de komende jaren externe financiering nodig hebben.
De operationele kasstroom kan namelijk bij lange na niet de enorme investeringen bijbenen:
Ik gebruik hiervoor een verwachte nettoschuld van $18 miljard, $20 miljard en $18 miljard in 2035. Om het even gemakkelijk te maken reken ik met een jaarlijkse nettofinancieringslast vóór belasting van 6% van deze bedragen. Na een belastingvoordeel van 25% vermindert dit de winst met respectievelijk $810 miljoen, $900 miljoen en $810 miljoen in de verschillende scenario’s.
Daarmee komt de nettowinst uit op $1,19 miljard in het bear-scenario, $7,74 miljard in het basisscenario en $18,19 miljard in het bull-scenario. De daadwerkelijke financieringskosten hangen af van de daadwerkelijke brutoschuld, rentestanden en beschikbare cash. Vooral wanneer Nebius tegenvallende inkomsten moet opvangen met extra leningen, kan de winst flink lager uitvallen.
In het bear-scenario gebruik ik een exit PE van 15. Nebius is dan nog steeds een grote speler in een licht groeiende AI-markt, maar heeft geen aantoonbare moat. De lage marges en de noodzaak om voortdurend nieuwe hardware aan te schaffen beperken de waardering. Een P/E van 15 veronderstelt wel dat beleggers ook in dit scenario vertrouwen houden in de toekomstige winstgevendheid.
Voor het basisscenario gebruik ik een P/E van 18. Nebius heeft dan een sterke positie binnen de AI-cloudmarkt opgebouwd en weet aantrekkelijke operationele marges te behalen. Tegelijkertijd blijft het bedrijf afhankelijk van grote investeringen in hardware. Ik vind een waardering van achttien keer de winst daarom verdedigbaar, zolang het bedrijf na 2035 nog voldoende groeimogelijkheden heeft en zijn concurrentiepositie weet te behouden.
In het bull-scenario gebruik ik een P/E van 25. Zo’n hoge waardering is alleen mogelijk wanneer Nebius zich goed weet te onderscheiden van concurrenten. Het bedrijf moet dan niet alleen uitzonderlijk hoge marges behalen, maar ook na 2035 sterk kunnen groeien en aantrekkelijke rendementen op nieuwe investeringen blijven halen. Wanneer GPU-verhuur tegen die tijd grotendeels een standaardproduct is geworden, lijkt mij een dergelijke multiple moeilijk te rechtvaardigen.
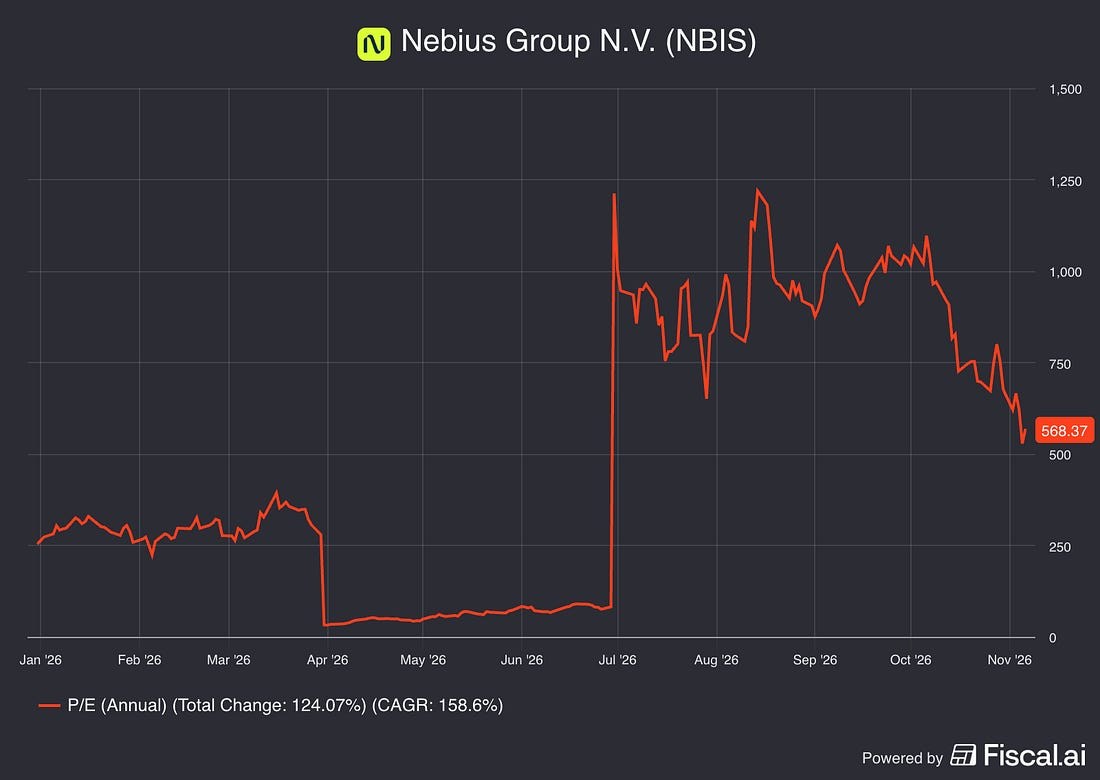
Voor de winst per aandeel gebruik ik dezelfde toename van het aantal aandelen als bij de ARR-waardering. Het aantal uitstaande aandelen stijgt in de drie scenario’s naar respectievelijk 380 miljoen, 350 miljoen en 330 miljoen stuks in 2035.
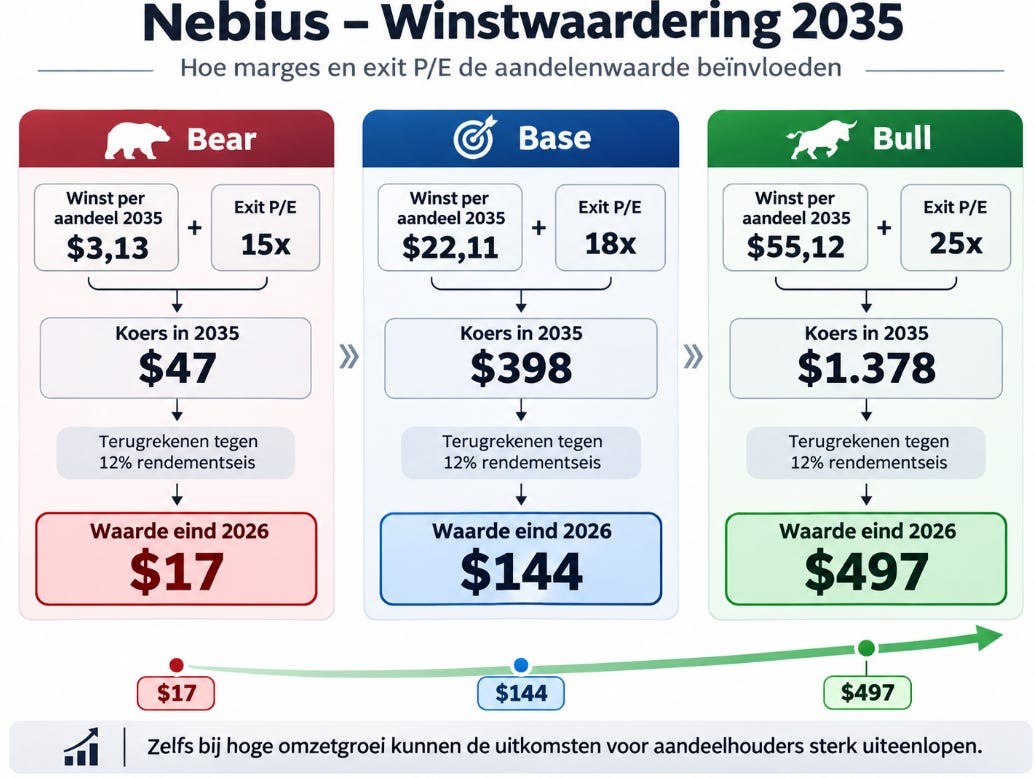
Daarmee kom ik uit op een winst per aandeel van $3,13, $22,11 en $55,12 in 2035. Bij de gekozen koers-winstverhoudingen van 15, 18 en 25 levert dit aandelenkoersen op van $47, $398 en $1.378 in 2035.
Wanneer ik deze contant maak over negen jaar tegen mijn rendementseis van 12%, komt de koers die je vandaag mag betalen eind 2026 uit op $17 in het bear-scenario, $144 in het basisscenario en $497 in het bull-scenario.
Deze waardering laat zien hoeveel invloed de toekomstige marges en de exit P/E op de koers hebben. Zelfs wanneer Nebius in alle drie de scenario’s een enorme omzet behaalt, kunnen de resultaten voor aandeelhouders sterk uiteenlopen.
Tegelijkertijd betekent een hoge gerapporteerde winst niet automatisch dat Nebius dezelfde hoeveelheid vrije kasstroom genereert. Het bedrijf moet nieuwe datacenters blijven bouwen en bestaande GPU’s vervangen. De benodigde investeringen worden in deze waardering niet afzonderlijk doorgerekend.
Daarom krijgt de DCF uiteindelijk het meeste gewicht. Die moet duidelijk maken hoeveel kapitaal Nebius nodig heeft om de verwachte winst te behalen en hoeveel waarde daar na alle investeringen daadwerkelijk van overblijft voor aandeelhouders.
Nebius DCF-waardering: vrije kasstroom en intrinsieke waarde
Voor de laatste waarderingsmethode gebruik ik een discounted cashflowmodel (DCF). Dit vind ik de belangrijkste methode voor Nebius, omdat het bedrijf de komende jaren tientallen miljarden moet investeren om zijn groeiverwachtingen waar te maken. De omzet en nettowinst kunnen sterk stijgen, maar wanneer een groot deel daarvan telkens opnieuw moet worden geïnvesteerd, blijft er uiteindelijk weinig vrije kasstroom over. Deze bepaalt uiteindelijk de intrinsieke waarde van het bedrijf.
Ik bereken de toekomstige vrije kasstromen over vijftien jaar, van 2027 tot en met 2041. De eerste tien jaar staan vooral in het teken van de verdere groei en verbetering van de winstgevendheid. In de vijf jaar daarna laat ik de groei geleidelijk afnemen en de marges nog iets verbeteren. Vanaf 2042 gebruik ik een perpetuele groei van 3%.
Voor de omzet gebruik ik dezelfde bear-, base- en bullscenario’s als bij de eerdere waarderingen. Het verschil zit vooral in de manier waarop ik de operationele winst en de benodigde investeringen bereken, afhankelijk van de ROIC.
Ik begin bij de EBIT, de operationele winst vóór rente en belasting. De EBIT-marges verbeteren gedurende de prognoseperiode geleidelijk naarmate Nebius zijn infrastructuur beter benut en meer schaalvoordelen realiseert. In 2035 ga ik uit van EBIT-marges van 6,7%, 16% en 26,7%. Na een belastingtarief van 25% levert dit de eerder gebruikte NOPAT-marges van 5%, 12% en 20% op.
Deze marges zijn niet eenvoudig te behalen. Nebius rapporteerde in het tweede kwartaal van 2026 weliswaar een aangepaste EBITDA-marge van ruim 40%, maar de afschrijvingen bedroegen bijna 45% van de omzet. Naarmate de bestaande infrastructuur beter wordt benut, verwacht ik dat de afschrijvingen als percentage van de omzet afnemen. Vervolgens trek ik de benodigde nettoherinvesteringen van de NOPAT af om tot de vrije kasstroom te komen.
In de eerste jaren zijn deze investeringen enorm hoog. Nebius moet nieuwe datacenters bouwen en GPU’s aanschaffen voordat de inkomsten volledig binnenkomen. Ik modelleer de uitbreidingsinvesteringen daarom gedurende de eerste vier jaar afzonderlijk, omdat dit om een bijzonder grote investeringsgolf gaat.
Daarna laat ik de uitbreidingsinvesteringen geleidelijk afnemen ten opzichte van de operationele winst. Dat betekent niet dat Nebius volledig stopt met investeren. Ook na de grootste uitbreidingsfase moet het bedrijf bestaande GPU’s vervangen en blijven er investeringen nodig om verder te groeien. Wel verwacht ik dat de bestaande infrastructuur tegen die tijd meer kasstroom genereert, waardoor het bedrijf minder afhankelijk wordt van externe financiering.
Vanaf 2031 koppel ik de benodigde nettoherinvesteringen aan de groei van de NOPAT en het rendement op nieuw geïnvesteerd kapitaal, de marginale ROIC, ook wel ROIIC genoemd.
Wanneer Nebius bijvoorbeeld $1 miljard extra jaarlijkse operationele winst na belasting wil verdienen en op nieuwe investeringen een ROIIC van 20% behaalt, moet het daarvoor $5 miljard investeren. Bij een ROIIC van 10% is voor dezelfde winstgroei $10 miljard nodig.
Voor Nebius is dit bijzonder belangrijk. Wanneer het bedrijf dankzij efficiëntere infrastructuur en eigen software meer omzet en winst uit dezelfde hoeveelheid hardware kan halen, kan de vrije kasstroom aanzienlijk verbeteren. Maar wanneer de GPU-huurprijzen dalen en het rendement op nieuwe investeringen achterblijft, blijft een groot deel van de winst nodig om de groei te financieren. De vrije kasstroom, en daarmee de intrinsieke waarde, kan dan veel lager uitvallen.
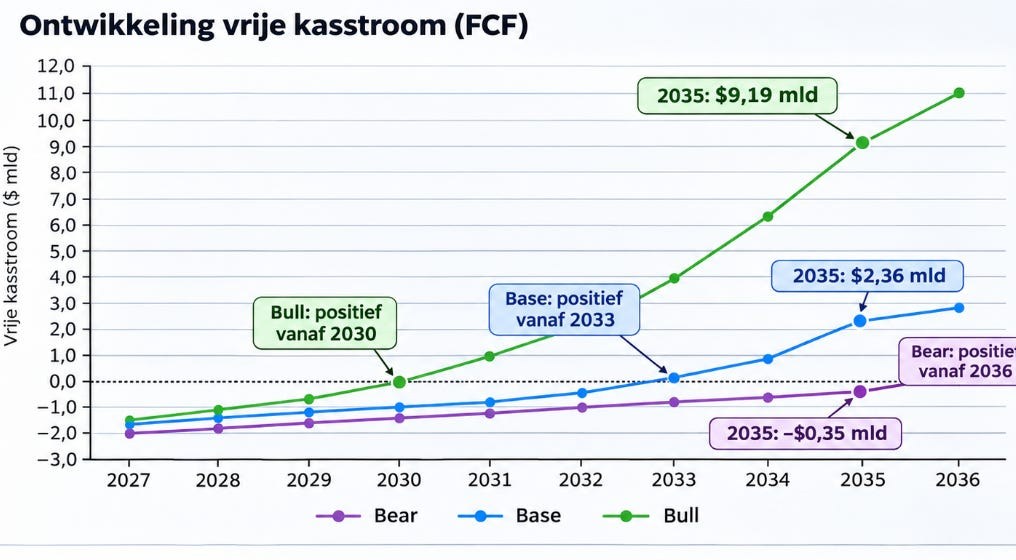
In het basisscenario wordt de vrije kasstroom vanaf 2033 positief. In 2035 behaalt Nebius $8,64 miljard operationele winst na belasting, waarvan na de herinvesteringen $2,36 miljard vrije kasstroom overblijft. Dat betekent dat nog steeds een aanzienlijk deel van de operationele winst opnieuw moet worden geïnvesteerd.
In het bull-scenario verloopt de ontwikkeling van de FCF een stuk gunstiger. De hogere marges en efficiëntere investeringen zorgen ervoor dat de vrije kasstroom al in 2030 positief wordt en in 2035 oploopt naar $9,19 miljard.
In het bear-scenario duurt het langer voordat Nebius voldoende vrije kasstroom genereert. Hierbij ga ik ervan uit dat het management de uitbreiding sterk terugschroeft wanneer nieuwe investeringen onvoldoende opleveren. Het bedrijf hoeft immers niet onbeperkt in nieuwe datacenters te blijven investeren. In dit scenario bedraagt de vrije kasstroom in 2035 nog -$350 miljoen en wordt die vanaf 2036 positief.
Deze laatste aanname kent wel een beperking. De uitbreiding kan niet volledig worden stilgezet wanneer bepaalde investeringen al contractueel vastliggen. Daarnaast moet Nebius voldoende infrastructuur hebben om de verwachte omzet te realiseren.
Na 2035 laat ik de operationele marges geleidelijk verder verbeteren. In 2041 komen de EBIT-marges uit op 9%, 19% en 30%. Vanaf 2042 groeit de operationele winst in het model structureel met 3% per jaar.
Voor de contante waarde gebruik ik de rendementseis van 12%. Bij stabiele kwaliteitsbedrijven hanteer ik normaal maar een rendementseis van 9%, die ik verhoog wanneer er belangrijke aanvullende risico’s zijn. Bij Nebius vind ik een opslag van drie procentpunt gerechtvaardigd vanwege de volgende risico’s:
De belangrijkste onzekerheden zitten in de toekomstige GPU-prijzen, de houdbaarheid van de concurrentiepositie en het rendement op nieuwe infrastructuur. Daarnaast heeft Nebius een enorme financieringsbehoefte en blijft het bedrijf afhankelijk van de ontwikkeling van de AI-markt. Wanneer de huidige schaarste aan rekenkracht verdwijnt, weten we nog niet goed hoeveel het bedrijf daadwerkelijk aan zijn klanten kan verdienen.
Met deze aannames kom ik uit op een beurswaarde van $1,50 miljard in het bear-scenario, $20,66 miljard in het basisscenario en $75,41 miljard in het bull-scenario. Dit zijn de berekende waarden eind 2026 bij een rendementseis van 12%.
Om de fair value per aandeel te bepalen, moet ik vervolgens de netto kaspositie toevoegen of de nettoschuld aftrekken. Daarvoor gebruik ik de beschikbare balansgegevens van eind juni 2026, toen Nebius $8,04 miljard liquide middelen en $8,55 miljard aan schulden had. Daarmee bedraagt de gebruikte nettoschuld ongeveer $510 miljoen.
Bij een aangenomen aantal van 290 miljoen uitstaande aandelen kom ik uit op een intrinsieke waarde van $3,41 in het bear-scenario, $69,50 in het basisscenario en $258,28 in het bull-scenario.
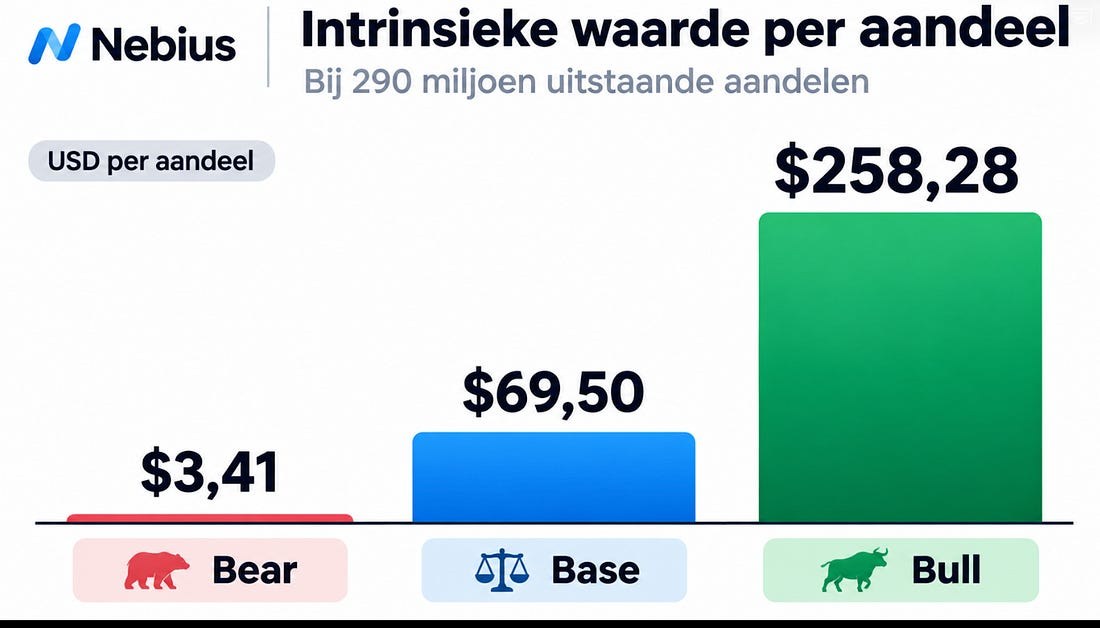
Deze uitkomsten liggen veel verder uiteen dan bij veel bedrijven die ik normaal gesproken analyseer. Vooral de lage bear case laat zien hoe weinig waarde er voor aandeelhouders kan overblijven wanneer Nebius te weinig verdient op zijn investeringen. Zelfs bij een grote toekomstige omzet kan de aandeelhouderswaarde beperkt blijven wanneer de marges laag zijn en de benodigde investeringen hoog blijven.
Tegelijkertijd vind ik vooral de aannames over de EBIT-marges en het rendement op nieuwe investeringen moeilijk in te schatten. Daarom heb ik ook een gevoeligheidsanalyse gemaakt waarin ik onderzoek wat er gebeurt wanneer mijn oorspronkelijke verwachtingen te voorzichtig blijken.
In het oorspronkelijke basisscenario ga ik uit van een EBIT-marge van 16% in 2035 en een marginale ROIC van 27%. Wanneer ik deze verhoog naar respectievelijk 20% en 32%, stijgt de intrinsieke waarde bij dezelfde rendementseis van 12% van $69,50 naar $117,70 per aandeel.
Dat verschil ontstaat doordat Nebius niet alleen meer operationele winst behaalt, maar ook minder kapitaal nodig heeft om verder te groeien, waardoor de FCF stijgt. De ROIC op het totale geïnvesteerde kapitaal stijgt in dit gunstigere basisscenario naar 15,4%, tegenover 12,3% in de oorspronkelijke berekening.
Ook in de andere scenario’s is het verschil groot. Wanneer de EBIT-marge in het bear-scenario stijgt van 6,7% naar 9,7% en de marginale ROIC van 20% naar 25%, neemt de fair value toe van $3,41 naar $21,85 per aandeel.
In het bull-scenario verhoog ik de EBIT-marge van 26,7% naar 31,7% en de marginale ROIC van 35% naar 40%. De intrinsieke waarde stijgt daardoor van $258,28 naar $341,12 per aandeel.
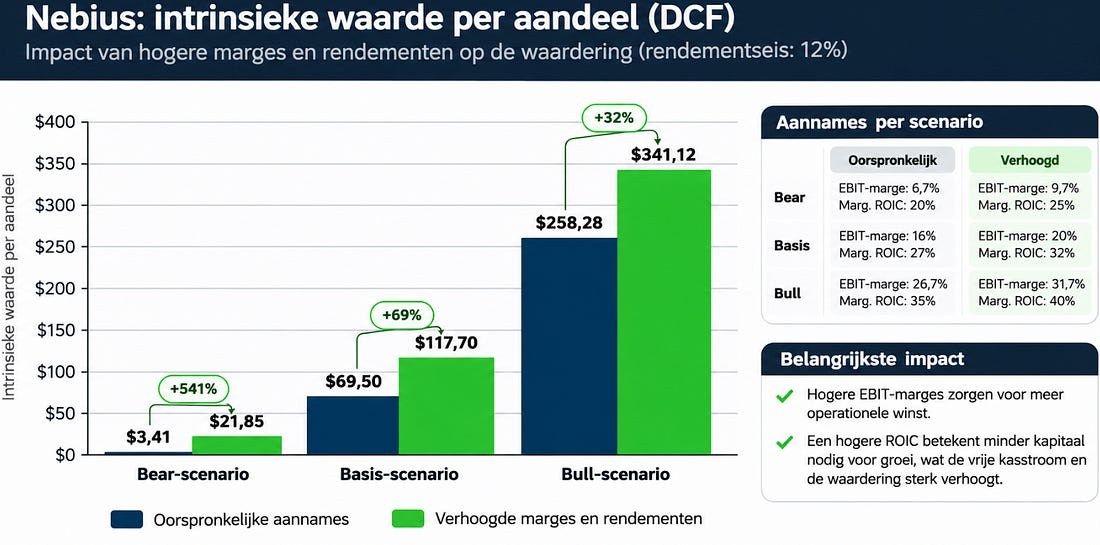
Deze hogere aannames zijn niet ineens realistischer. Vooral een EBIT-marge van meer dan 30% zou voor een kapitaalintensieve cloudprovider, waar afschrijvingen nu nog 40% van de omzet zijn, bijzonder sterk zijn. Hetzelfde geldt voor een ROIC van 40%. Daarvoor moet Nebius daadwerkelijk structurele voordelen behalen uit zijn technologie, infrastructuur en softwareplatform. Maar de berekeningen laten wel zien hoeveel verschillen mogelijk zijn wanneer het bedrijf beter presteert dan mijn oorspronkelijke verwachtingen.
Daarnaast heb ik onderzocht hoeveel invloed de rendementseis op de waardering heeft. Bij een lagere rendementseis verandert er niets aan de verwachte omzet, winst of kasstromen. Alleen de vergoeding die ik voor het risico eis, wordt lager.
Bij de oorspronkelijke aannames stijgt de fair value in het basisscenario van $69,50 bij 12% naar $96,37 bij 11% en $132,61 bij 10%. In de gunstigere variant loopt deze bij 10% zelfs op naar $199,22 per aandeel.
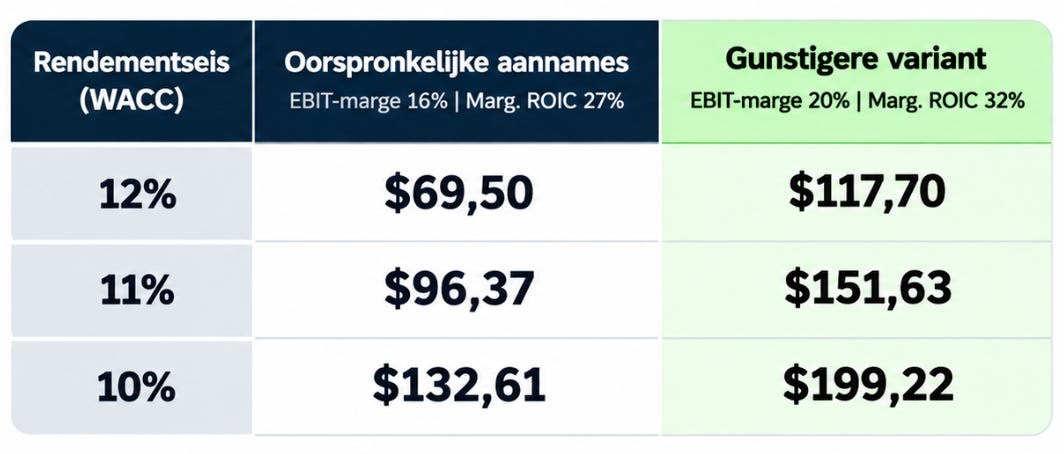
Die verschillen zijn enorm. Vooral omdat een groot deel van de DCF-waarde afkomstig is van kasstromen die pas ver in de toekomst worden gegenereerd. De terminale waarde speelt daardoor een grote rol. Hoe verder vooruit we kijken, hoe gevoeliger de waardering wordt voor kleine veranderingen in de aannames.
Zelf blijf ik uitgaan van een rendementseis van 12%. Niet omdat ik zeker weet dat Nebius precies dit rendement moet opleveren, maar omdat ik voldoende rendement wil voor de onzekerheden die momenteel nog bestaan. Bij een rendementseis van 10% kan de waardering een stuk aantrekkelijker lijken, maar daarvoor moet ik ook veel meer risico lopen.
De gevoeligheidsanalyse maakt vooral duidelijk hoe de waardering kan veranderen als mijn verwachtingen te conservatief zijn. Wanneer Nebius zijn infrastructuur efficiënter weet te benutten en structureel hogere marges behaalt, kan de intrinsieke waarde aanzienlijk hoger liggen.
Ik beschouw de DCF daarom niet als een berekening waarmee ik op dit moment één nauwkeurig vastgestelde intrinsieke waarde kan bepalen. De mogelijke uitkomsten liggen daarvoor te ver uit elkaar en de belangrijkste aannames zijn nog onvoldoende zeker en moeilijk in te schatten.
De grootste onzekerheid blijft hoeveel Nebius op zijn infrastructuur kan verdienen wanneer NVIDIA-GPU’s gemakkelijker verkrijgbaar worden. Als het bedrijf ook zonder de huidige schaarste voldoende klanten aantrekt en een aantrekkelijk rendement op nieuwe investeringen behaalt, kan de huidige waardering interessant zijn. Wanneer de concurrentievoordelen beperkter blijken en de marges onder druk komen te staan, kan dezelfde omzetgroei uiteindelijk veel minder waarde creëren.
Conclusie: is het Nebius aandeel koopwaardig?
Nebius heeft mij tijdens deze analyse positief verrast. Het bedrijf heeft meer te bieden dan alleen beschikbare NVIDIA-GPU’s. De technische kwaliteit is hoog, het heeft grote klanten zoals Microsoft en Meta aangetrokken en werkt aan een softwareplatform waarmee het zich verder kan onderscheiden. Bovendien zijn de groeivooruitzichten van de AI-markt bijzonder aantrekkelijk, al is dat geen verrassing.
Toch blijft mijn oorspronkelijke hoofdvraag grotendeels onbeantwoord. Kiezen klanten voor Nebius omdat het bedrijf daadwerkelijk beter en goedkoper is, of vooral omdat er momenteel een tekort aan rekenkracht bestaat? We weten dat Nebius technisch tot de betere aanbieders behoort, maar nog niet of dat voldoende is om ook bij een normaliserende markt aantrekkelijke rendementen te behalen op de enorme investeringen.
De waardering laat zien hoe belangrijk die onzekerheid is. De mogelijke uitkomsten liggen enorm ver uiteen. In mijn DCF lopen de intrinsieke waarden uiteen van slechts enkele dollars tot honderden dollars per aandeel. Het verschil wordt vooral bepaald door de toekomstige marges, de benodigde investeringen en het rendement dat Nebius op zijn infrastructuur kan behalen.
Als de vraag naar AI-rekenkracht sterk blijft groeien en Nebius dankzij zijn software en efficiënte infrastructuur een blijvende moat ontwikkelt, kan het aandeel tegen de huidige waardering bijzonder aantrekkelijk zijn. Daar ben ik van overtuigd.
Maar er is ook een heel ander scenario mogelijk. Wanneer de AI-vraag tegenvalt, de huidige GPU-schaarste verdwijnt en Nebius onvoldoende onderscheidend blijkt, kan het bedrijf achterblijven met dure datacenters en snel verouderende hardware. Zelfs wanneer AI een groeimarkt blijft, kunnen lagere GPU-prijzen de winstgevendheid flink onder druk zetten. De vergelijking met Alfen blijft voor mij daarom relevant.
Daarom zou Nebius voor mij op dit moment vooral een belegging op basis van het verhaal achter het bedrijf zijn, en minder een belegging waarvan ik de waarde met voldoende zekerheid uit de cijfers kan afleiden. De mogelijke uitkomsten liggen zo ver uiteen dat het bijzonder moeilijk is om goede voorspellingen te maken over de toekomstige winst en vrije kasstroom. Je moet enorm veel vertrouwen hebben in het management, de groeivooruitzichten en vooral de concurrentiepositie van Nebius om die onzekerheid te accepteren.
Dat vertrouwen heb ik op dit moment nog niet voldoende. Niet omdat ik negatief ben over het bedrijf, maar omdat ik onvoldoende kan inschatten hoeveel Nebius straks daadwerkelijk kan verdienen wanneer rekenkracht niet langer schaars is. Vooral de toekomstige GPU-prijzen en de houdbaarheid van de concurrentievoordelen blijven voor mij lastig te beoordelen.
Ik zie absoluut de potentie en denk dat Nebius een uitstekende belegging kan worden wanneer de verwachtingen uitkomen. Maar een goed groeiverhaal is voor mij nog niet hetzelfde als een aantrekkelijke belegging. Daarvoor wil ik beter begrijpen waarom klanten ook in een concurrerender markt voor Nebius blijven kiezen en welk rendement het bedrijf dan op zijn investeringen kan behalen.
Zodra ik die hoofdvraag met meer overtuiging kan beantwoorden, kan ik ook een beter onderbouwde beslissing nemen over de waardering en een eventuele positie. Tot die tijd blijf ik Nebius met veel interesse volgen, maar vind ik de onzekerheid nog te groot om het aandeel als duidelijk koopwaardig te bestempelen.
Bedankt voor het lezen! Ontvang je graag nieuwe analyses? Schrijf je dan gratis in voor de Wix-nieuwsbrief op tijdvooraandelen.nl. Meld je gratis aan op Tijd Voor Aandelen.
Wil je ook mijn portefeuille, transacties, uitgebreide deepdives en waarderingsmodellen bekijken? Bekijk dan mijn gratis en betaalde abonnementen op Substack. Bekijk Substack.
Meer beleggerscontent vind je op tijdvooraandelen.nl. Laat vooral in de reacties weten hoe jij naar Nebius kijkt. Denk jij dat het bedrijf ook zonder de huidige GPU-schaarste voldoende onderscheidend kan blijven?
Laat een reactie achter