
Meta laat de omzet met 26% groeien, maar de vrije kasstroom is negatief. Tesla verkoopt iets minder auto's dan een jaar geleden en ziet de operationele winst met 56% dalen. Beide bedrijven investeren ondertussen flink in AI. Voor beleggers telt daarom niet alleen wat die nieuwe technologie kan worden, maar ook hoeveel geld er nu al wordt verdiend en hoeveel daarvan overblijft.
De cijfers van Meta lijken op het eerste gezicht tegenstrijdig. De operationele winst daalt fors, terwijl de nettowinst meer dan verdrievoudigt. Dat komt vooral door bijzondere eenmalige kosten in zowel dit kwartaal als het kwartaal vorig jaar. Wie alleen snel naar de gerapporteerde winstgroei kijkt, krijgt daardoor geen goed beeld van hoe het bedrijf zich ontwikkelt.
De koers van Meta de afgelopen maanden is sterk opgelopen:
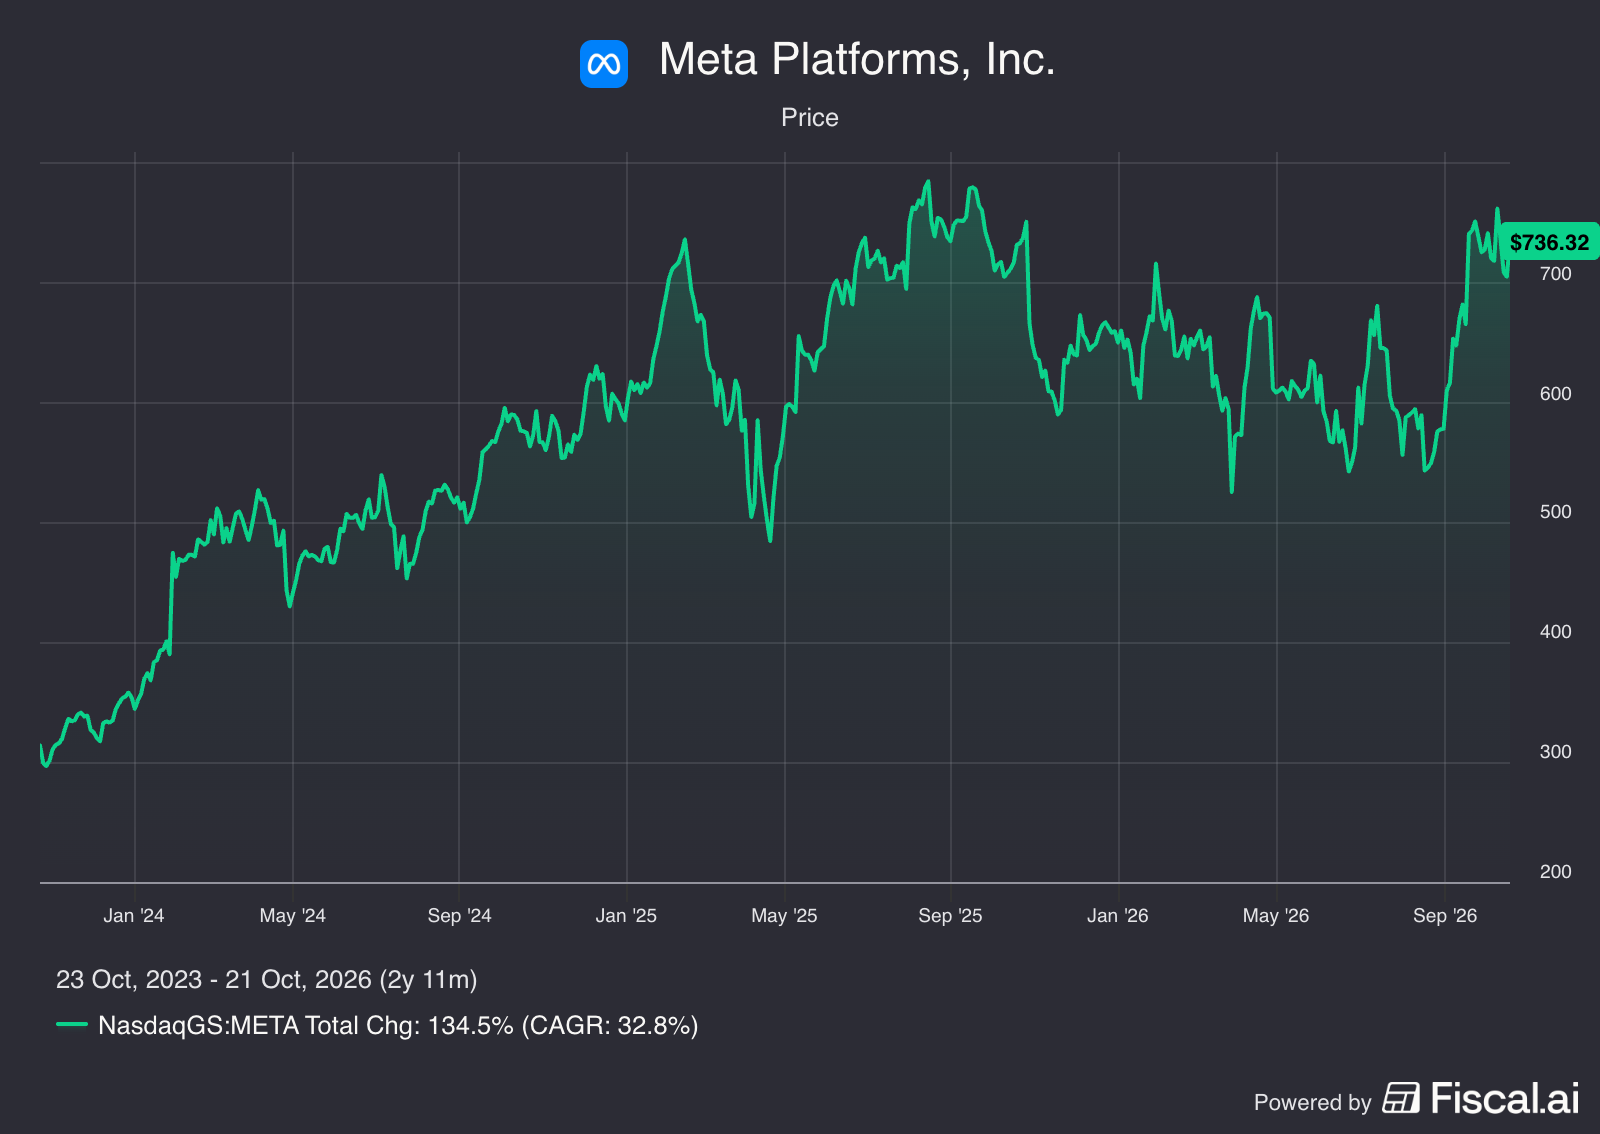
In deze update behandel ik de advertentiegroei, winstgevendheid, kasstroom en waardering van Meta. Ook de nieuwe aandelenklasse zonder stemrecht verdient aandacht. Daarna kijk ik kort naar Tesla, waar software en robotaxi's steeds belangrijker worden voor het toekomstverhaal, terwijl de bestaande activiteiten weinig groeien.
Wil je meer lezen van Tijd Voor Aandelen? Volg mij dan op X, Substack, Instagram en YouTube voor meer analyses en updates over aandelen en beleggen.
Meta groeit sterk, maar de winst wordt door bijzondere posten vertekend
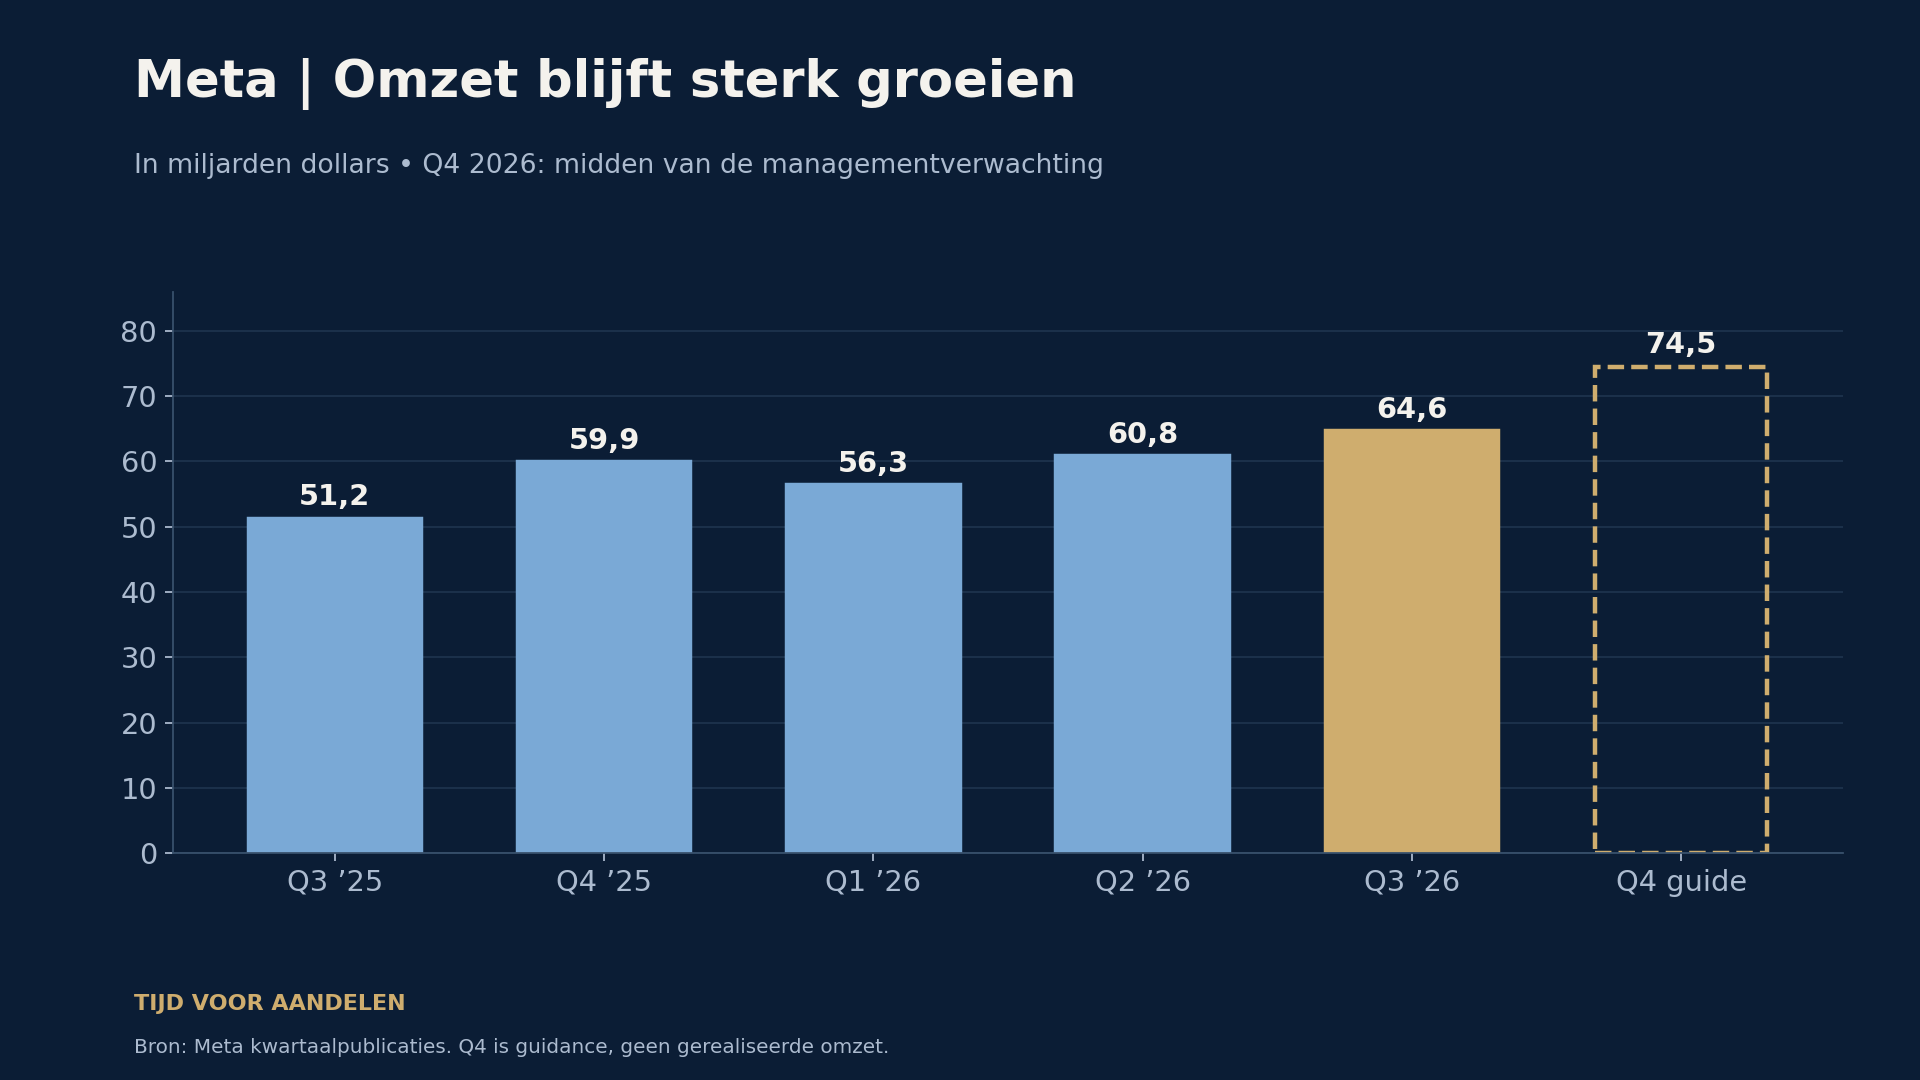
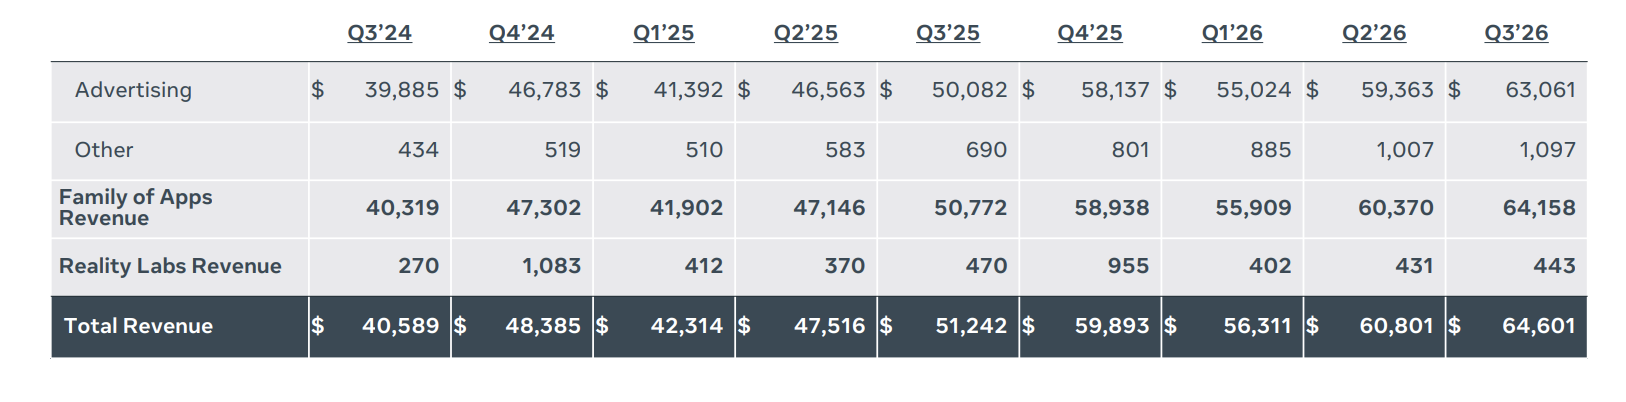
Meta behaalde een omzet van $64,60 miljard, een stijging van 26,1% tegenover Q3 2025. Vergeleken met Q2 groeide de omzet met 6,2%. Daarmee kwam het bedrijf boven de eerder afgegeven omzetverwachting van $61 tot $64 miljard uit. Ook de analistenverwachting van $63,34 miljard werd overtroffen door het bedrijf. De advertentietak blijft dus goed draaien, beter dan verwacht.
Het groeitempo neemt wel iets af. In Q1 groeide de omzet met 33%, in Q2 met 28% en nu met 26%. Dat is nog steeds een buitengewone sterke groei voor een bedrijf van deze omvang. Voor Q4 verwacht het management $73 tot $76 miljard omzet. Het midden van die verwachting, $74,5 miljard, betekent 24,4% groei tegenover Q4 2025. De groei vertraagt, maar blijft voorlopig ruim boven de 20% liggen, erg indrukwekkend.
Voor heel 2026 verwacht Meta $175 tot $179 miljard totale kosten, inclusief de juridische kosten die er dit kwartaal bij komen. Zonder die kosten verwacht het management nog steeds meer operationele winst dan in 2025. De verhoging van de kostenverwachting betekent dus niet dat deze voortkomen uit de AI investeringen, al is dit wel een onderdeel van de stijging ervan.
De omzetontwikkeling en de verwachting voor Q4:
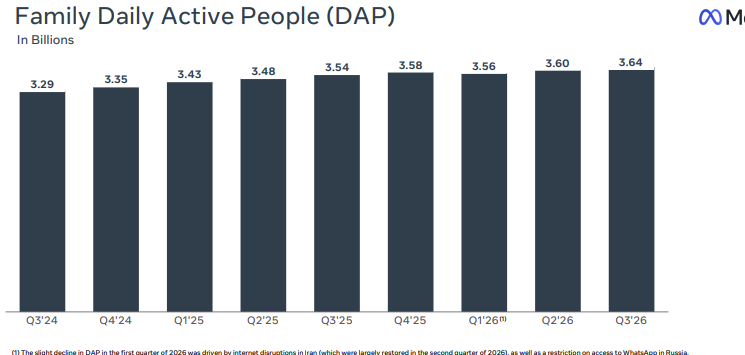
De dagelijkse gebruikers groeiden met 3% naar 3,64 miljard mensen. Dit gaat om mensen die dagelijks minstens één van de apps gebruiken, niet om de som van alle afzonderlijke Facebook-, Instagram- en WhatsApp-accounts. Het aantal gebruikers groeit dus veel minder hard dan de omzet, wat logisch is als al 1/3 van de wereldbevolking op dagelijkse basis een Meta product gebruikt. Meta verdient steeds meer aan zijn bestaande bereik.
De groei in DAP:
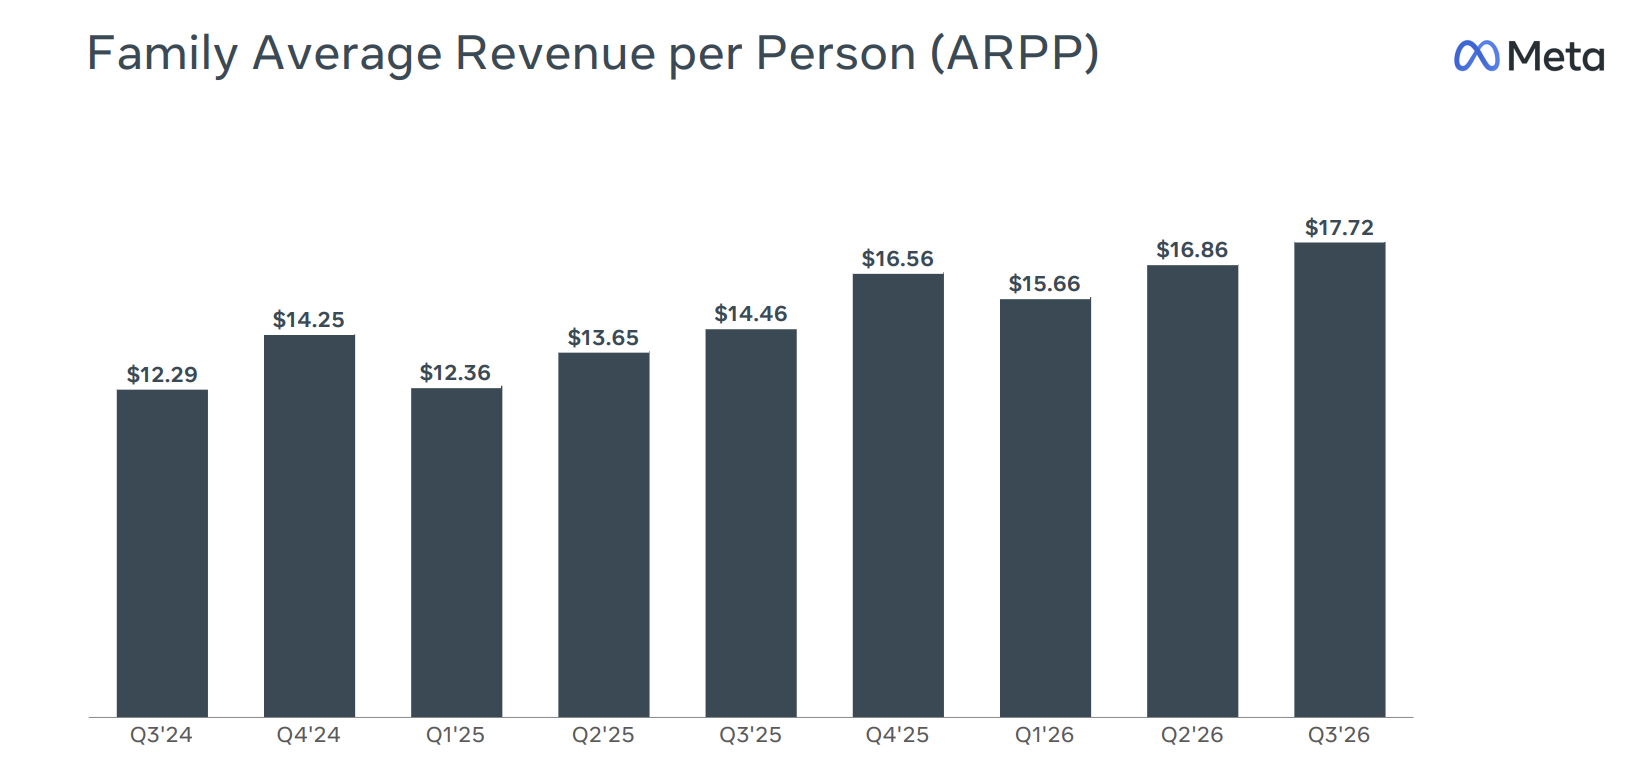
Het bedrijf toonde 10% meer advertenties en de gemiddelde prijs per advertentie steeg met 14%. Die twee ontwikkelingen versterken elkaar. Meer advertenties verkopen tegen een hogere gemiddelde prijs zorgt voor een veel grotere omzetstijging dan alleen de groei van het aantal gebruikers. De percentages zijn afgerond en worden ook beïnvloed door de verdeling over landen, apps en advertentietypen. Het betekent dus niet dat iedere adverteerder precies 14% meer betaalt voor dezelfde advertentie.
Volgens het management helpt AI het bedrijf om interessantere berichten en video's te tonen en advertenties beter te laten aansluiten op gebruikers, het algoritme wordt steeds beter. Wanneer een advertentie vaker tot een aankoop leidt, wordt die voor een adverteerder meer waard. Dat geeft Meta ruimte om meer te verdienen aan dezelfde kijktijd. Tegelijkertijd blijft de vraag hoeveel extra advertenties gebruikers accepteren voordat dit ten koste gaat van hun ervaring met het platform.
De ARPU stijgt hierdoor flink:
De afhankelijkheid van advertenties blijft groot. Van de $64,60 miljard omzet kwam $63,06 miljard uit advertenties, 97,6% van het totaal. Family of Apps, met onder andere Facebook, Instagram, Messenger en WhatsApp, leverde samen $64,16 miljard omzet. De overige omzet binnen die groep bedroeg $1,10 miljard, tegenover $690 miljoen vorig jaar. Dat groeit sterk, maar Meta geeft zelf geen verdere uitleg over dit segment. We kunnen dus niet precies aanwijzen welk bedrag uit bijvoorbeeld WhatsApp-diensten of betaalde AI-producten komt zoals Muse komt.
Reality Labs behaalde $443 miljoen omzet, slechts 0,7% van de groepsomzet. Er is veel geïnvesteerd in het segment, maar voor de huidige inkomsten blijft de advertentietak veruit het belangrijkst.
De segment resultaten:
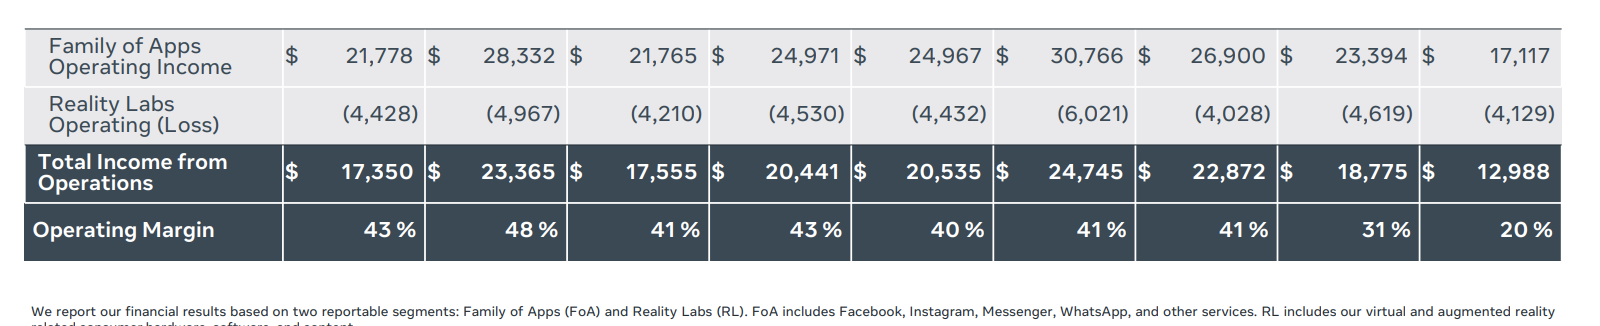
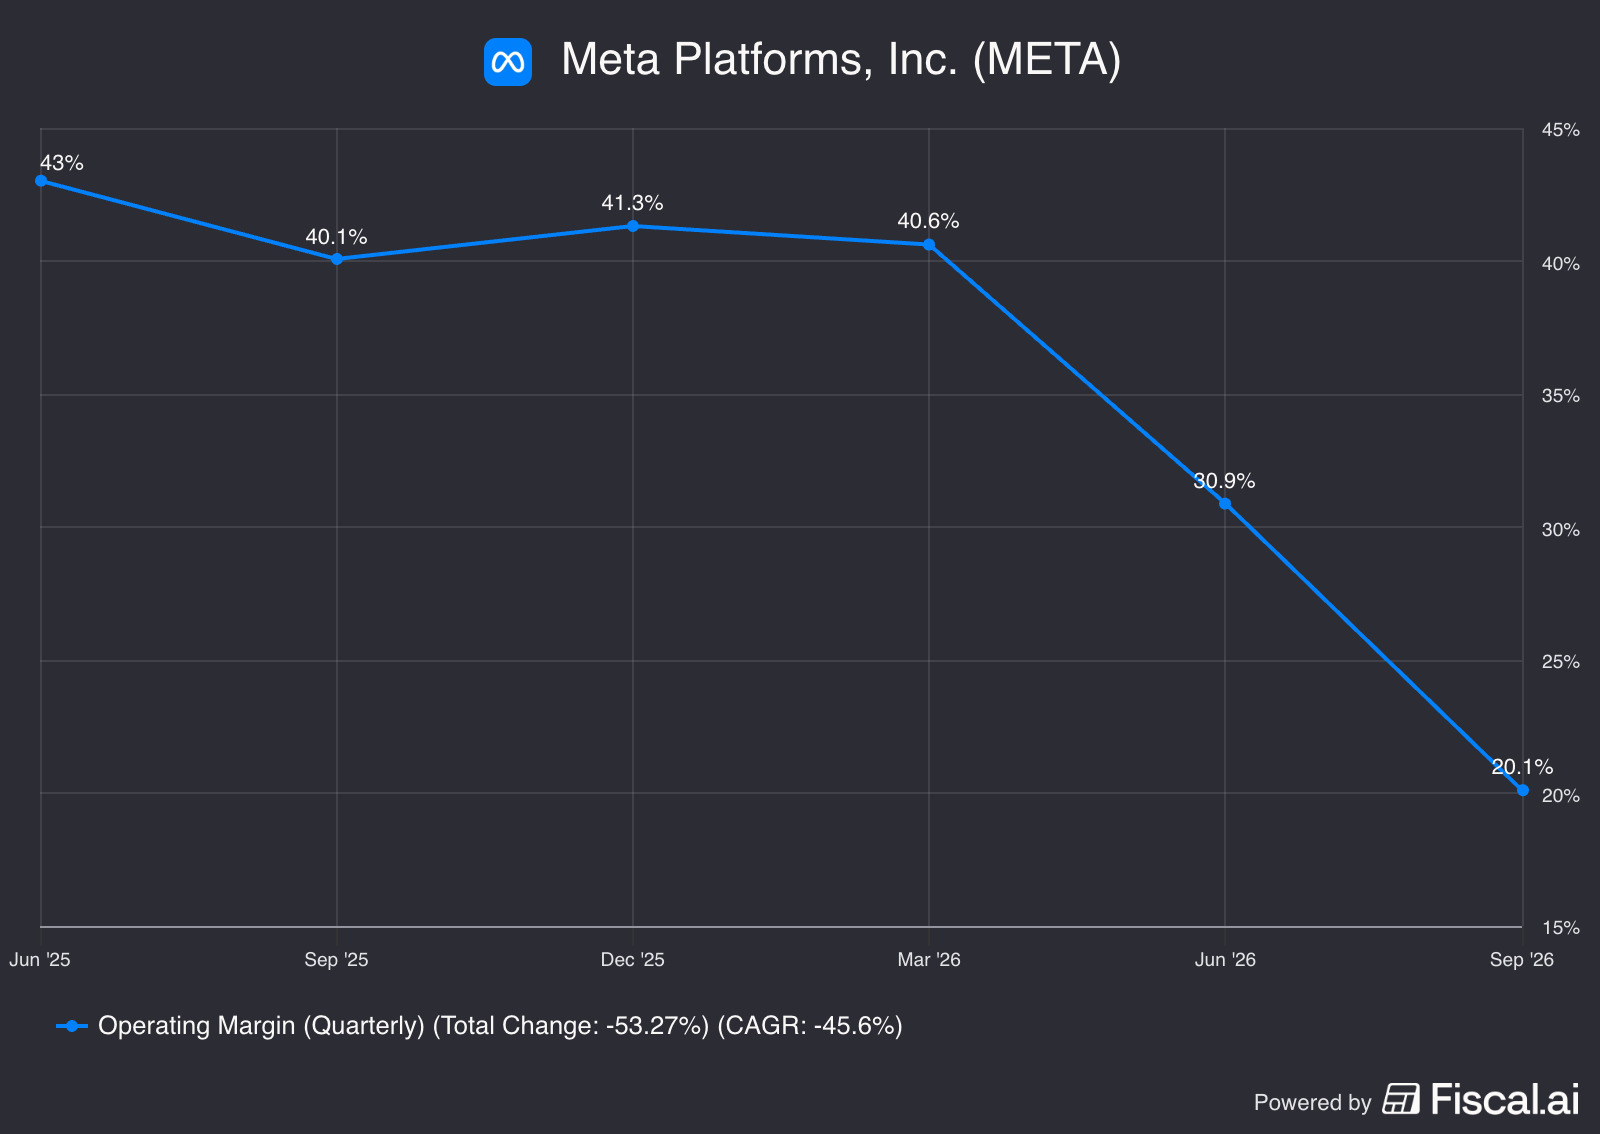
De operationele winst daalde van $20,54 miljard naar $12,99 miljard. De EBIT-marge zakte daarmee van 40,1% naar 20,1%. Dat lijkt een enorme verslechtering, maar dit kwartaal bevat een juridische last van $9,89 miljard. Die komt voort uit de overeenkomst met 52 Amerikaanse procureurs-generaal over rechtszaken rond de mentale gezondheid van jongeren en sociale media. De overeenkomst zorgt voor een betaling van in totaal $18,59 miljard. De last die dit kwartaal in de winst staat, is dus niet hetzelfde als het totale mogelijke betalingsbedrag. Deze kan nog wat hoger worden helaas.
Zonder de kosten van $9,89 miljard zou de operationele winst $22,88 miljard bedragen. Dat is ongeveer 11,4% meer dan vorig jaar, met een EBIT-marge van 35,4%. Het bedrijf groeit dus hard, maar dit gaat wel ten kosten van de winstgevendheid. Ook na deze correctie ligt de marge onder de 40,1% van een jaar geleden. De juridische last verklaart een groot deel van de daling, maar ook zonder zou de winstgevendheid dus dalen. Voornamelijk door hogere afschrijvingskosten uit de Ai investeringen.
De dalende winstgevendheid:
De R&D kosten liepen op van $15,14 miljard naar $20,05 miljard, een stijging van ruim 32%, harder dan de omzet. De directe omzetkosten namen met ongeveer 45% toe naar $13,37 miljard. Daardoor daalde de brutomarge van 82,0% naar 79,3%. Investeringen in technologie, personeel en infrastructuur moeten dus steeds meer omzet opleveren om de marges op peil te houden. Momenteel groeit de omzet niet snel genoeg om de stijgende kosten te kunnen bijbenen.
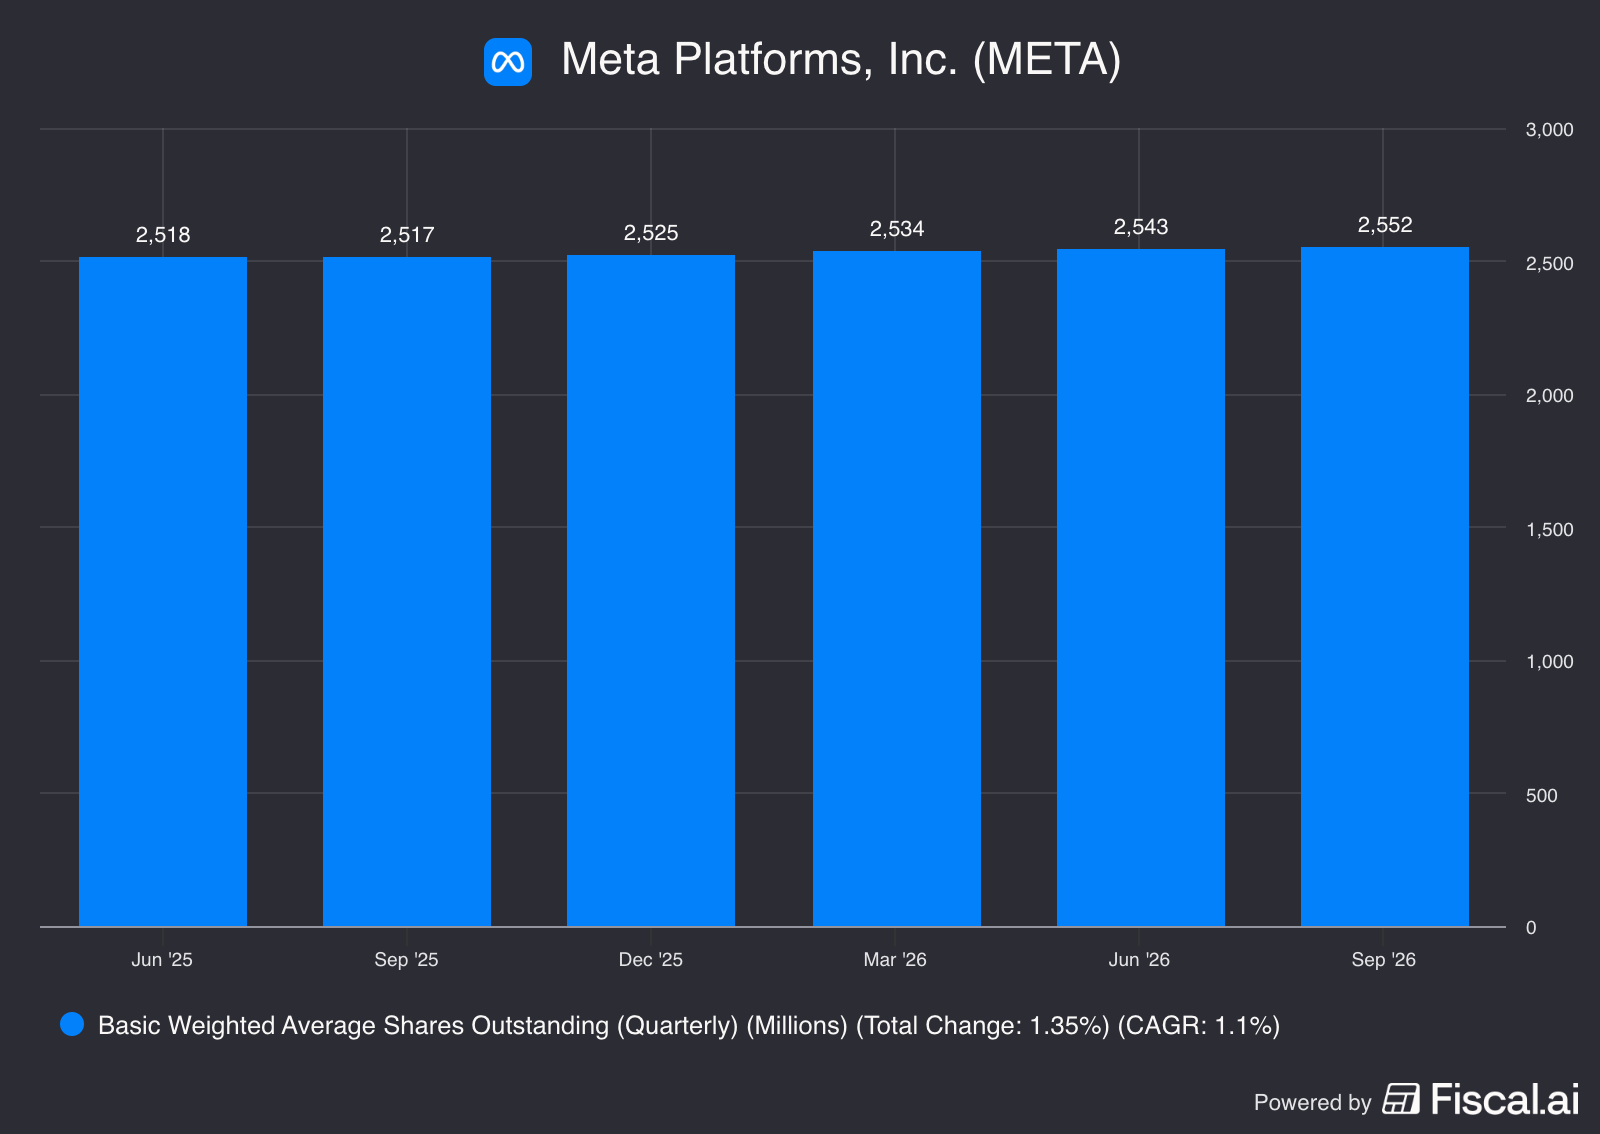
Opvallend is dat het personeelsbestand ondertussen met 15% afnam naar 66.775 medewerkers. Minder personeel betekent hier dus niet automatisch lagere kosten. De SBC kosten stegen bijvoorbeeld van $5,56 miljard naar $7,36 miljard. Dat is een flinke kostenpost, ook al verlaat daarvoor niet direct cash het bedrijf, verwatert het wel de bestaande aandeelhouders. SBC kosten zijn wel cruciaal om goed personeel te binden, dat past bij de Ai strategie van Meta.
De verwatering van aandeelhouders gaat door:
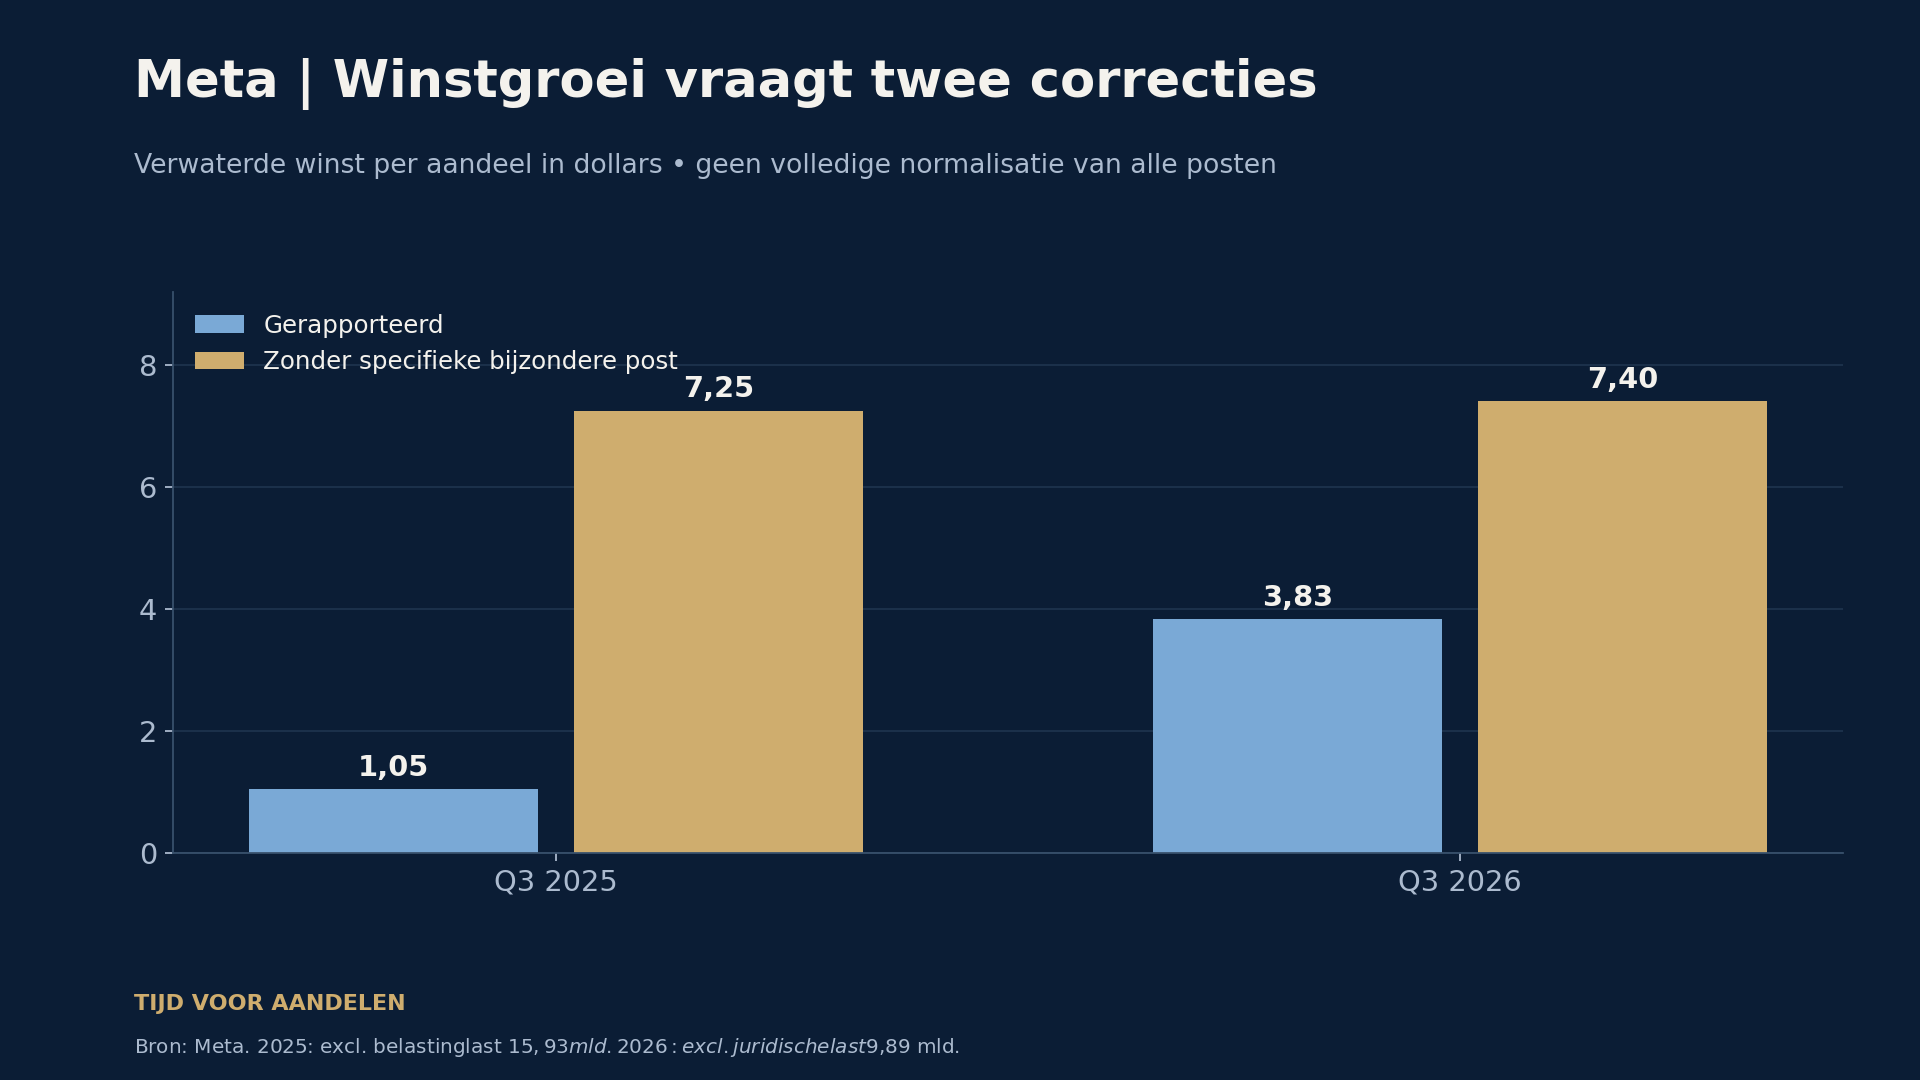
Onder de streep bleef $9,86 miljard nettowinst over, tegenover slechts $2,71 miljard vorig jaar. De winst per aandeel steeg van $1,05 naar $3,83. Die stijging van 265% ziet er indrukwekkend uit, maar vorig jaar drukte een eenmalige belastinglast van $15,93 miljard de winst. Dat was een boekhoudkundige belastinglast, die geen invloed had op de kasstroom, maar wel op de winst.
Meta gaf destijds aan dat de winst per aandeel zonder die belastinglast $7,25 zou zijn geweest. Dit kwartaal komt de winst per aandeel zonder de juridische last uit op $7,40. Als je deze twee eenmalige kosten uit de vergelijking haalt, groeit de winst per aandeel dus maar ongeveer 2,1%. Dan ziet de groei er ineens een heel stuk minder aantrekkelijk uit. Ondanks de flinke omzetgroei, groeit de winst maar zeer beperkt.
Het verschil tussen de gerapporteerde en gecorrigeerde kwartaalwinst:
Voor mij blijft dit een sterk kwartaal voor de advertentietak, maar geen kwartaal waarin de winst even hard meegroeit. De omzetgroei is hoog, maar door de stijgende kosten profiteren aandeelhouders hier maar zeer beperkt van mee.
De AI-investeringen slokken de kasstroom op
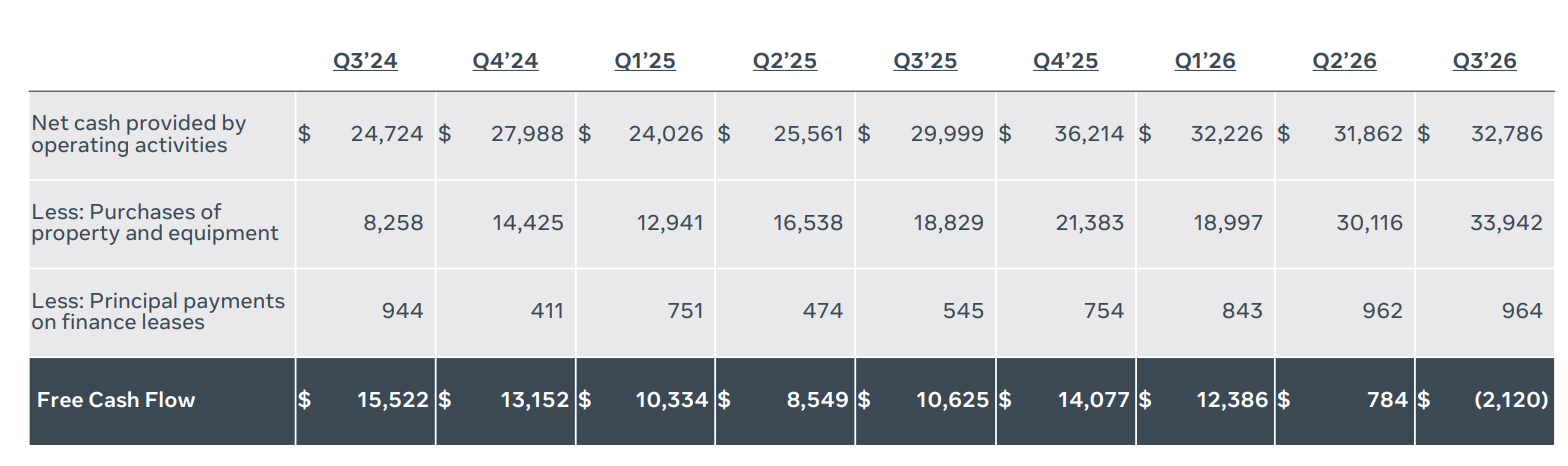
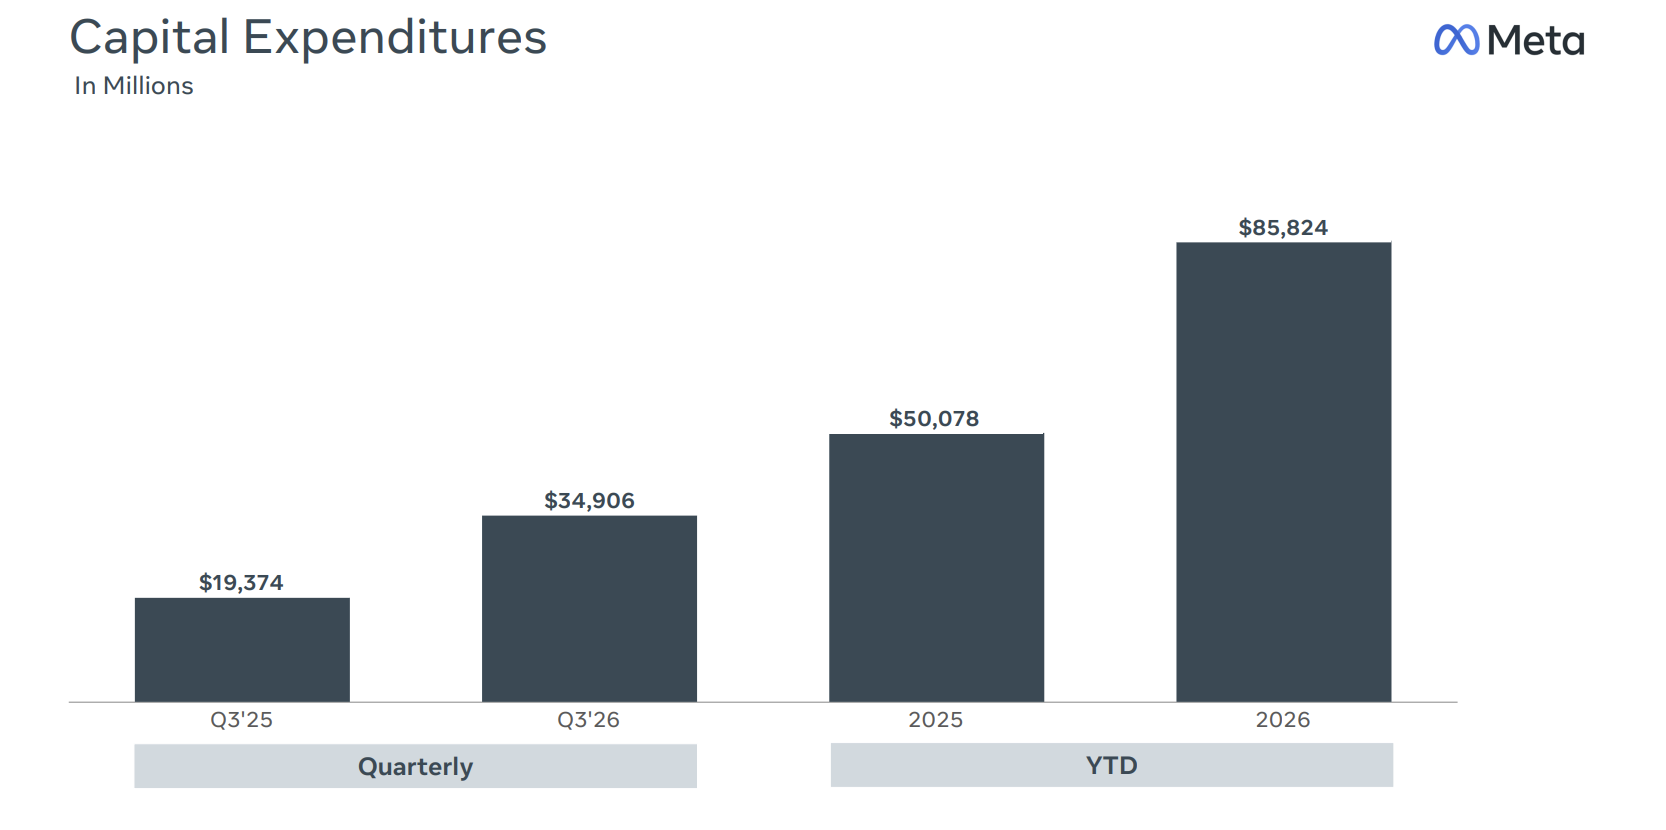
Meta genereerde $32,79 miljard operationele kasstroom, slechts 9% meer dan vorig jaar. Daartegenover stonden $33,94 miljard aan aankopen van gebouwen, servers en andere vaste activa, plus $964 miljoen aan aflossingen op financieringsleases. Meta neemt die leaseaflossingen mee in zijn definitie van de vrije kasstroom. De totale investeringsuitgaven kwamen zo uit op $34,91 miljard.
Na die investeringen bleef dus $2,12 miljard negatieve vrije kasstroom over. Een jaar geleden was dat nog $10,63 miljard positief. De operationele kasstroom groeit dus nog, maar de investeringen groeien veel harder. Over de eerste negen maanden bleef $11,05 miljard vrije kasstroom over, tegenover $29,51 miljard vorig jaar. De vrije kasstroom staat dus al een langere tijd onder druk, niet alleen dit kwartaal.
De negatieve FCF:
Het verschil tussen winst en cash is belangrijk. Een nieuw datacenter kost bij de bouw veel geld, maar die volledige investering wordt niet direct van de winst afgetrokken. Gebouwen en apparatuur komen op de balans en worden daarna over meerdere jaren afgeschreven. Daardoor kan de winst vandaag nog sterk lijken, terwijl het geld al is geinvesteerd in de datacenters. Naarmate de infrastructuur in gebruik komt, kunnen hogere afschrijvingen ook de toekomstige marges verder onder druk zetten. Dat is iets wat we de afgelopen jaren bij Meta steeds meer hebben gezien.
Hier nogmaals de marge druk van Meta de afgelopen kwartalen:
Daarnaast bewegen betalingen van klanten, leveranciers, belastingen en andere verplichtingen tussen kwartalen. De juridische kosten van $9,89 miljard op de winst verliesrekening betekent bijvoorbeeld niet dat dit volledige bedrag in Q3 al is betaald. Een boeking in de winst-en-verliesrekening en de uiteindelijke betaling kunnen op verschillende momenten vallen, net als andere zaken in het werkkapitaal.
Het management verwacht voor heel 2026 $135 tot $145 miljard aan CAPEX investeringen, inclusief aflossingen op financieringsleases. Eerder was de bandbreedte nog $130 tot $145 miljard. De onderkant is dus verhoogd. In de eerste negen maanden is er al $85,82 miljard geinvesteerd. Om de jaarverwachting te halen, zou in Q4 nog ongeveer $49 tot $59 miljard volgen. Dat is een forse stap ten opzichte van dit kwartaal. De timing kan wat verschuiven, maar de verwachting laat zien hoe groot de investeringsplannen voor Q4 nog zijn.
De CAPEX investeringen:
AI levert volgens Meta binnen de advertentietak al extra omzet op. Voor de nieuwe modellen en toepassingen ligt het rendement verder in de toekomst. Zuckerberg noemt de introductie van Muse en Muse Wonder als belangrijke stappen. Het bedrijf rapporteert echter geen afzonderlijke omzet of winst voor die producten, maar dat de uitrol succesvol is, blijkt wel uit de cijfers. In Nederland is dit nog niet beschikbaar, maar in de VS zouden er al meer dan 10 miljoen mensen de dienst gebruiken met een GMV van rond de 250 miljoen dollar. Dat is nog niet betekenisvol op de grote omzetbasis, maar geeft vertrouwen over een succesvolle toekomstige uitrol naar nieuwe landen.
Reality Labs blijft ondertussen veel geld kosten. Het operationele verlies bedroeg $4,13 miljard, tegenover $4,43 miljard vorig jaar. Het verlies neemt af, maar is nog steeds ruim negen keer zo groot als de omzet van dit segment. Voor heel 2026 verwacht Meta $18 tot $19 miljard verlies bij Reality Labs. Voor 2027 mikt het op ongeveer $15 miljard verlies, mede doordat investeringen naar andere prioriteiten, vooral AI, verschuiven. Dat verbetert mogelijk de winstgevendheid van Reality Labs, maar betekent niet automatisch dat de totale investeringsbehoefte van Meta daalt.
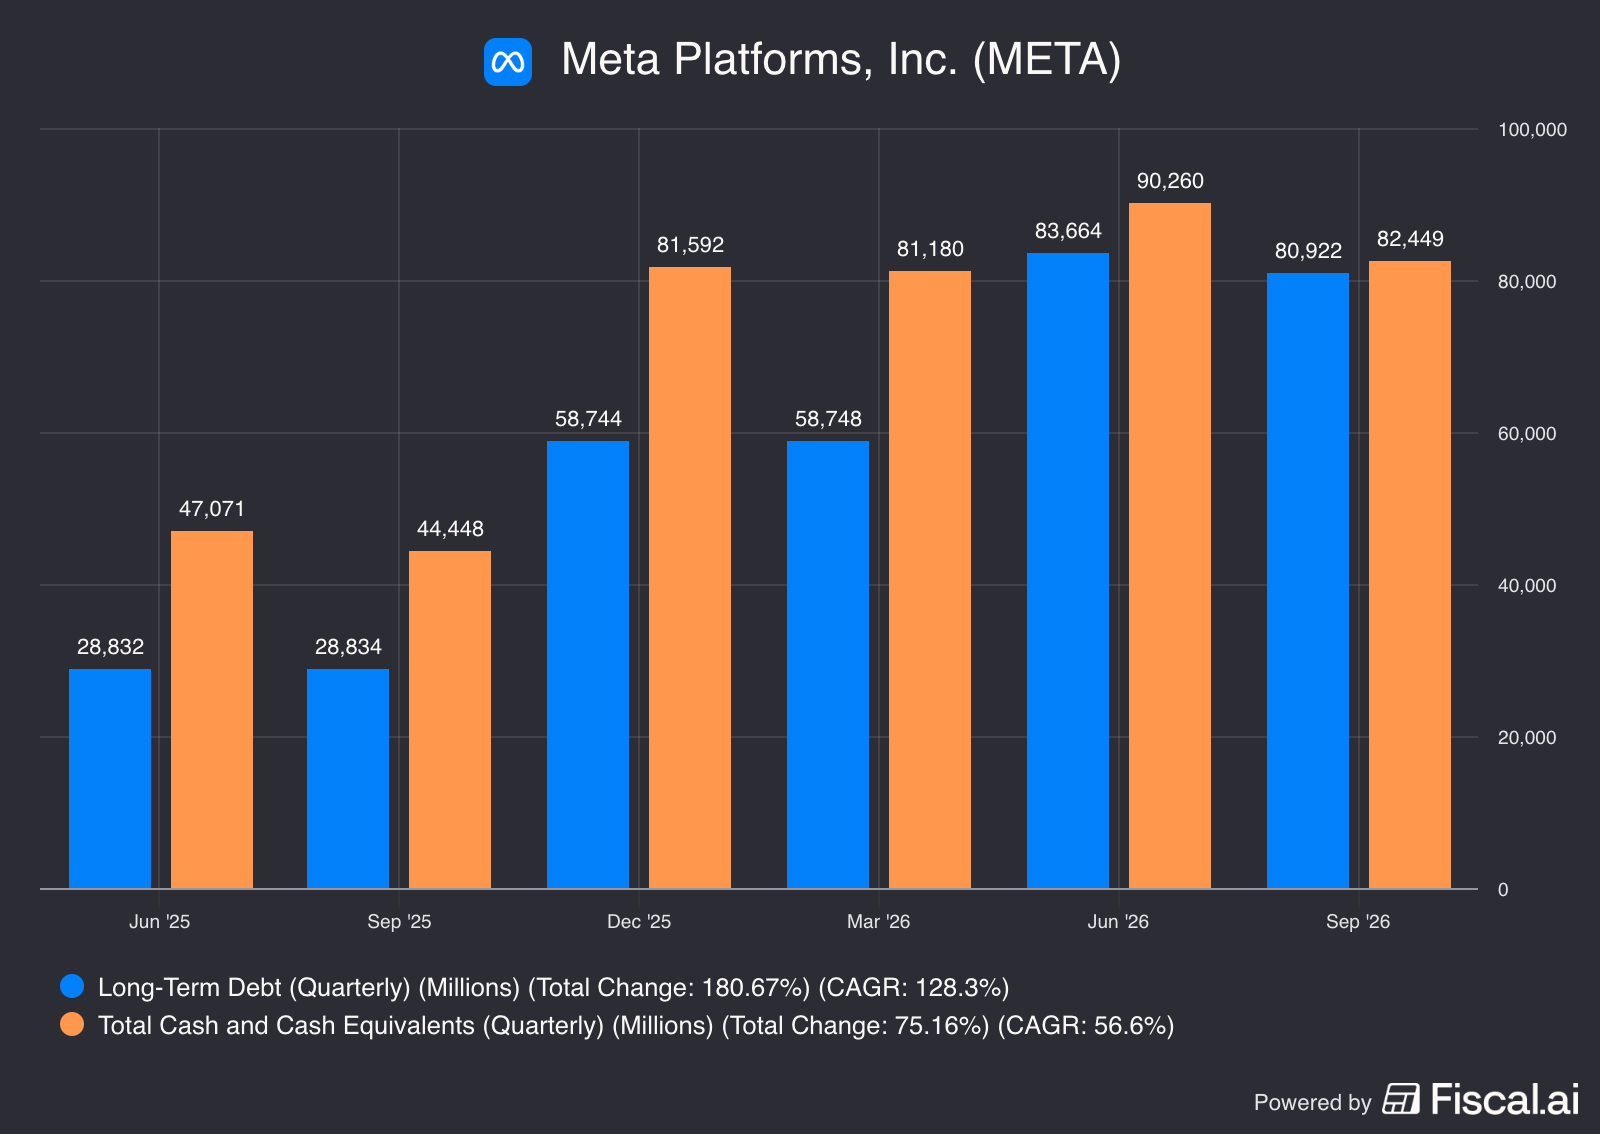
De balans kan deze uitgaven voorlopig opvangen. Meta heeft $82,45 miljard aan cash en verhandelbare effecten, tegenover $80,92 miljard langlopende schuld. Dat betekent nog steeds een netto cash positie, maar de schuld stijgt de afgelopen jaren flink. Bovendien zijn daarin andere verplichtingen, waaronder operationele leases en buiten balansen lopende contracten, niet opgenomen. Eind 2025 bedroeg de langlopende schuld nog $58,74 miljard. De cash en beleggingen lagen toen samen op $81,59 miljard.
De cashbuffer en langlopende schuld:
De kortlopende bezittingen van $119,90 miljard staan tegenover $63,01 miljard kortlopende verplichtingen. Dat geeft een gezonde current ratio van 1,90. De liquiditeit blijft daarmee ruim voldoende. Het probleem is op dit moment niet dat Meta zijn kortlopende schulden niet kan betalen, maar hoeveel rendement er behaalt kan worden op de hoge investeringen die het bedrijf doet in AI.
Meta betaalde dit kwartaal $1,36 miljard dividend en kocht volgens het kasstroomoverzicht geen eigen aandelen terug. Ook over de eerste negen maanden kocht Meta geen aandelen in. Vorig jaar was dat over dezelfde periode nog $26,25 miljard. Het geld dat Meta verdiend wordt dus bijna volledig geherinvesteerd in nieuwe datacenters, als dat een hoge ROIC oplevert, is dat voor aandeelhouders op lange termijn zeer aantrekkelijk. Op korte termijn zorgt dit wel voor de nodige verwateringen van aandelen.
Nieuwe aandelen zonder stemrecht en een waardering die uitleg vraagt
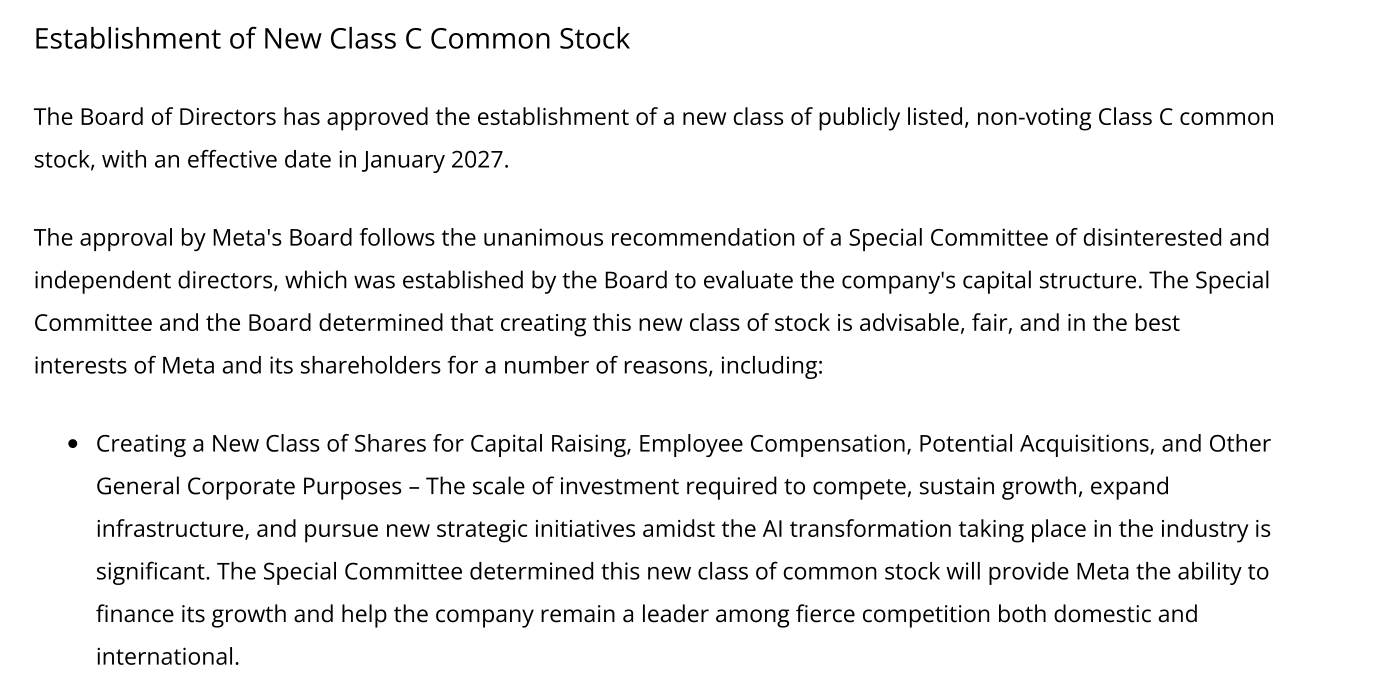
Meta kondigde naast de cijfers een nieuwe aandelenklasse aan: Class C-aandelen zonder stemrecht. Het bedrijf wil deze op 19 januari 2027 in gaan voeren. Daarna wil het voor ieder bestaand Class A- en Class B-aandeel één nieuw Class C-aandeel uitkeren.
Die eerste uitkering levert aandeelhouders niet ineens gratis extra geld op. Je totale economische belang in het bedrijf wordt verdeeld over de bestaande en de nieuwe aandelen. Meta verwacht dat de koers van Class A zich na de uitkering aanpast zoals bij een twee-voor-één-aandelensplitsing. De nieuwe aandelen worden wel een aparte beursgenoteerde klasse, met andere stemrechten dan Class A.
Het belangrijkste zit in wat Meta daarna met Class C kan doen. Het bedrijf noemt kapitaal ophalen, medewerkers belonen en overnames financieren als mogelijke toepassingen. Omdat deze aandelen geen stemrecht hebben, kan Meta nieuwe aandelen uitgeven zonder via die aandelen extra stemmacht aan buitenstaanders te geven. Dit helpt het bedrijf groeien terwijl Zuckerberg zijn controle beter kan behouden.
Voor bestaande aandeelhouders is dat tweezijdig. Enerzijds geeft dit Meta de ruimte om nieuw kapitaal op te halen, zonder het stemrecht van Zuckerberg aan te tasten. Gezien de grote investeringsplannen die het heeft, zijn de uitgifte van nieuwe aandelen tegen een hogere waardering een mooie manier om kapitaal op te halen. Voor aandeelhouders betekent dit anderzijds wel dat de verwatering de aankomende jaren wel groter gaat worden. Je moet dus voldoende vertrouwen houden in een goed rendement op de investeringen. Als je dit niet hebt, zou ik een verkoop overwegen.
De aankondiging van de nieuwe aandelenklasse:
Met de gerapporteerde kwartaalwinsten van $8,88 in Q4 2025 en $10,44, $6,18 en $3,83 in de eerste drie kwartalen van 2026 komt de winst per aandeel over de laatste vier kwartalen uit op $29,33. Bij een koers van circa $697 op 21 oktober betaal je daarmee ongeveer 24 keer de gerapporteerde jaarwinst. Dit is een historische P/E, geen waardering op basis van verwachte winst.
De PE van Meta:
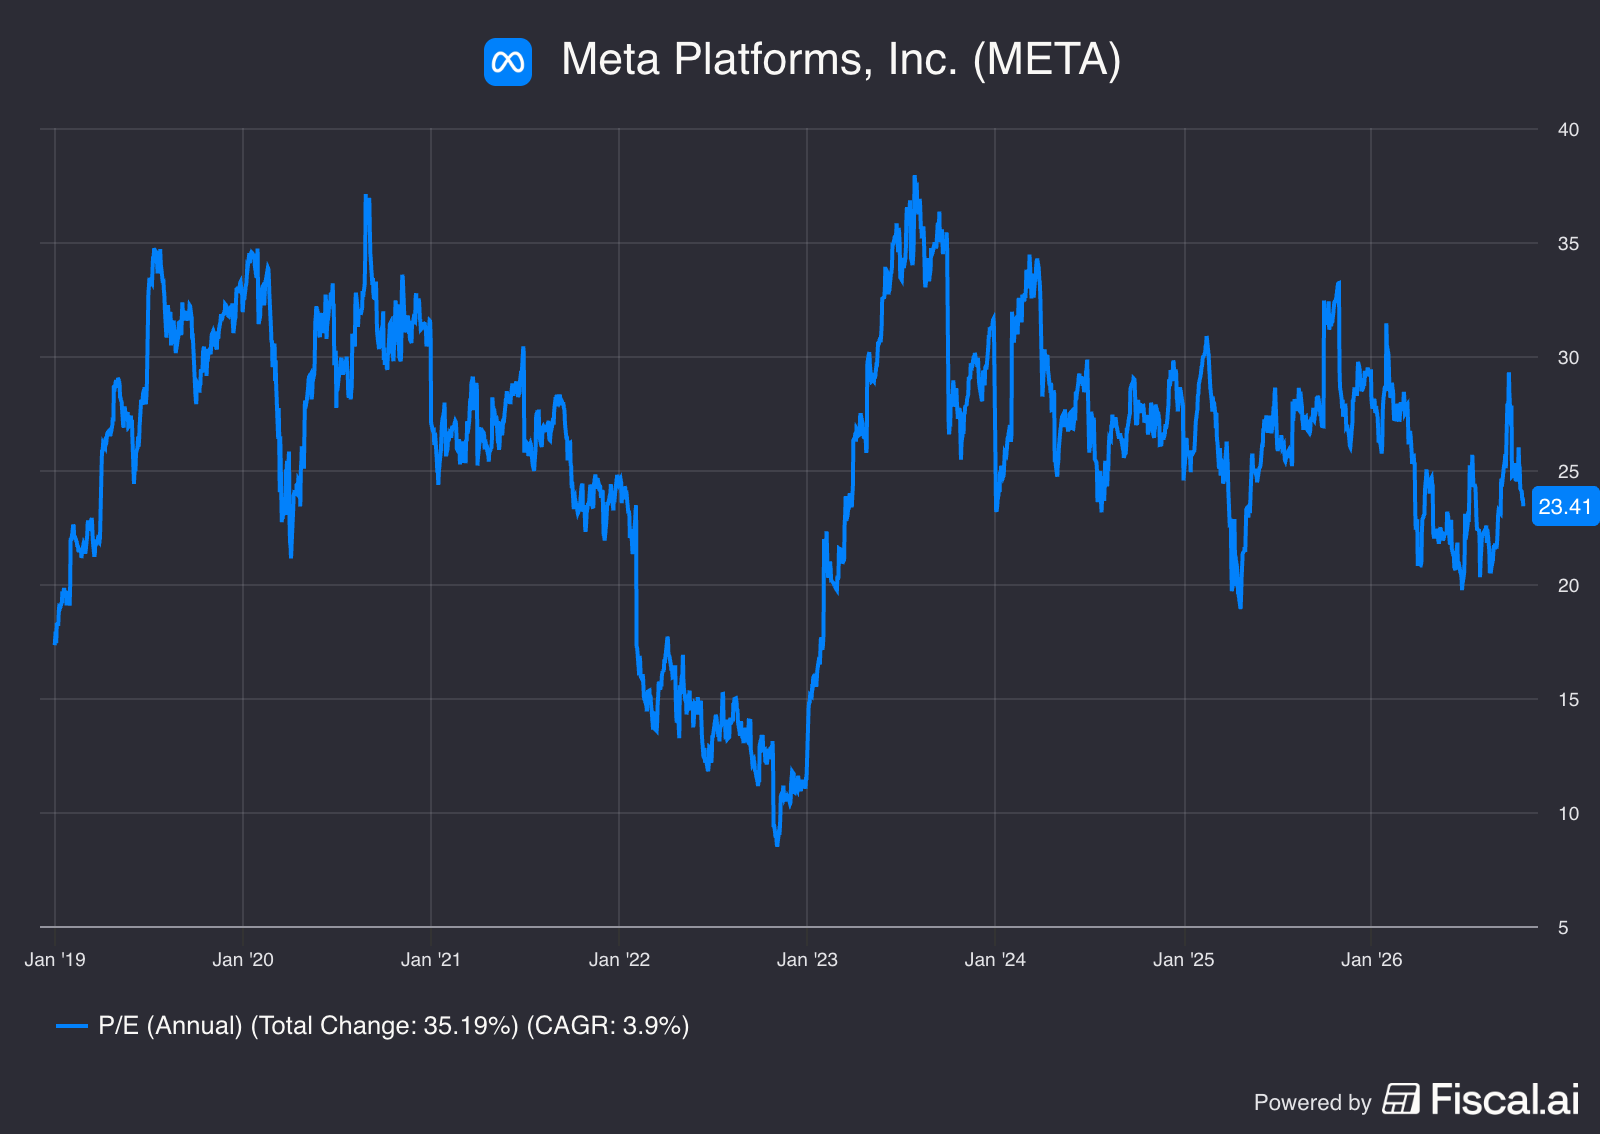
Die jaarwinst bevat natuurlijk wel de twee eenmalige kosten. De juridische last verlaagt de winst van Q3. In Q1 hielp juist een belastingbate van $8,03 miljard, die de winst per aandeel volgens Meta met $3,13 verhoogde. Als ik uitsluitend die twee kosten corrigeer, kom ik uit op ongeveer $29,77 per aandeel, dat is maar iets hoger dan de daadwerkelijke gerapporteerde EPS. Bij dezelfde koers blijft de waardering dan rond de 23 à 24 keer de winst.
Rond 24 keer de winst vind ik Meta niet extreem duur voor een bedrijf dat zijn omzet nog met ruim 20% laat groeien. Tegelijkertijd is het ook geen koopje. De onderliggende winst groeit veel minder hard, de marges staan onder druk en de investeringen lopen fors op. Daar komen juridische risico's en de mogelijkheid van toekomstige verwatering van aandeelhouders bij. Voor een aantrekkelijk rendement moet Meta niet alleen groter worden, maar ook voldoende extra winst en cash verdienen op het kapitaal dat het nu uitgeeft.
Het management verwacht voor 2027 opnieuw sterke omzetgroei, maar geeft nog geen concrete jaaromzetverwachting. Het zegt ook agressief te blijven investeren. Mijn aandacht gaat daarom vooral uit naar het tempo waarin de operationele kasstroom groeit tegenover de investeringen, de verdere margeontwikkeling en het gebruik van de nieuwe aandelenklasse. De advertentietak heeft zijn kracht bewezen. Het rendement op een deel van de nieuwe AI-projecten moet dat nog doen.
Tesla verbetert tegenover Q2, maar de winst blijft onder druk
Tesla behaalde $28,05 miljard omzet, vrijwel gelijk aan een jaar geleden en iets minder dan in Q2. De winst per aandeel bedroeg $0,22 volgens GAAP en $0,48 op de aangepaste non-GAAP-basis. De analistenconsensus lag op $28,34 miljard omzet, $0,23 GAAP EPS en $0,45 non-GAAP EPS. De omzet bleef dus iets achter, terwijl de winst beter uitviel.
De autoverkoop leverde inclusief leases en emissierechten $20,56 miljard omzet op, 73% van het totaal. Dat was 3% minder dan vorig jaar. Tesla leverde 486.532 auto's af, tegenover 497.099 een jaar eerder. Dat is een daling van ongeveer 2%. Tegenover Q2 namen de leveringen wel iets toe. Volgens Tesla eindigde het kwartaal met de grootste orderportefeuille voor personenauto's in vier jaar en beperkt de beschikbaarheid van batterijen de productiegroei. Dat is de uitleg van het management; de gerealiseerde verkopen laten voorlopig nog geen nieuwe sterke groei zien.
Services en overige activiteiten groeiden met 33% naar $4,61 miljard. Daaronder vallen onder andere laden, FSD en onderdelen. Dit onderdeel wordt steeds belangrijker voor Tesla. De energieomzet daalde juist met 16% naar $2,88 miljard, terwijl de geplaatste opslagcapaciteit met 10% steeg naar 13,7 GWh. Volgens Tesla speelden onder meer terugbetalingen aan klanten in verband met tarieven mee. Meer geleverde opslagcapaciteit betekent dus niet automatisch meer omzet in hetzelfde kwartaal.
De omzetverdeling van Tesla:
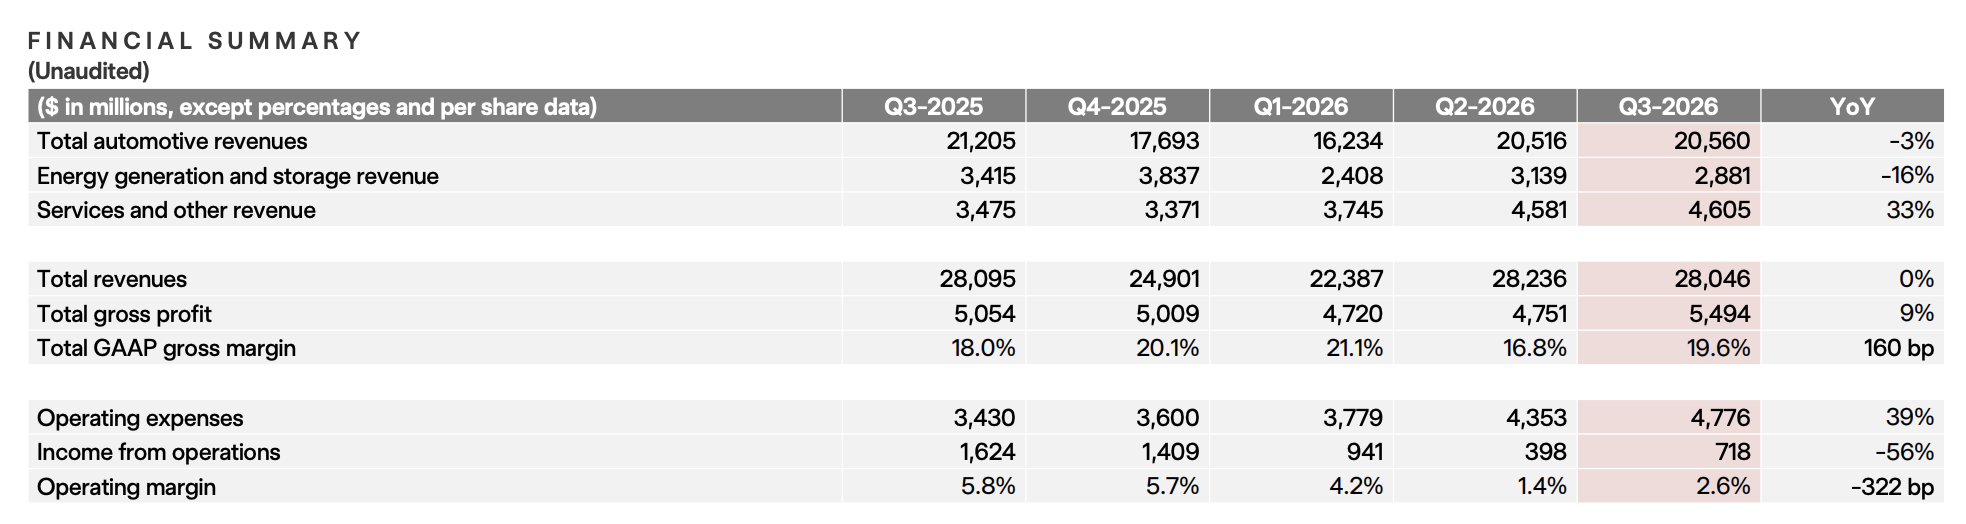
De brutomarge verbeterde van 18,0% naar 19,6%, dit komt doordat Services groter wordt in de omzetmix, die hogere marges heeft dan automotive. Toch liep ook de automarge exclusief emissierechten op naar 18,1%, tegenover 15,4% een jaar geleden en 16,3% in Q2. Wel daalde de operationele winst met 56% naar $718 miljoen. De EBIT-marge kwam uit op slechts 2,6%. De verbetering van de brutowinst werd meer dan opgeslokt door hogere operationele kosten, waaronder AI-ontwikkeling, andere R&D-projecten en aandelenbeloningen. R&D steeg van $1,63 miljard naar $2,76 miljard.
De aangepaste nettowinst van $1,70 miljard ligt flink boven de $787 miljoen die aan gewone aandeelhouders toekomt volgens GAAP. Tesla corrigeert onder andere voor aandelenbeloningen en ongerealiseerde waardeveranderingen van beleggingen. Alleen al de SBC kosten bedroegen dit kwartaal $1,17 miljard vóór belasting. De aangepaste winst is nuttig om bepaalde schommelingen te bekijken, maar die beloningen blijven voor aandeelhouders een echte economische kostenpost. Daarom moet je gewoon kijken naar de GAAP winst.
De vrije kasstroom kwam uit op $1,53 miljard, na $6,26 miljard operationele kasstroom en $4,73 miljard CAPEX. Dat is beter dan de negatieve $1,09 miljard in Q2, maar 62% lager dan een jaar geleden.
De kasstroomontwikkeling van Tesla:
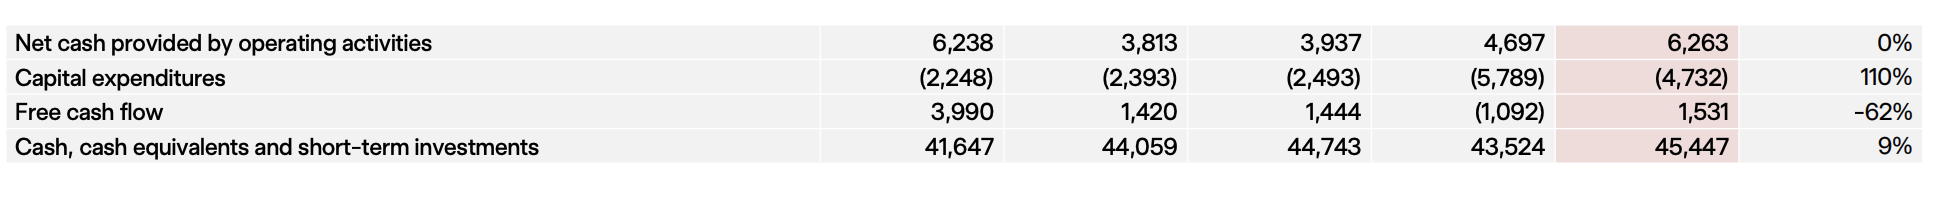
Tesla heeft met $45,45 miljard cash en kortlopende beleggingen tegenover ongeveer $9,52 miljard schuld en financieringsleases, een ruime financiële buffer. Het bedrijf kan daardoor blijven investeren, ondanks de lage operationele marge. De kortlopende bezittingen zijn ongeveer 1,74 keer zo groot als de kortlopende verplichtingen. De balans geeft ruimte om te investeren, maar maakt nieuwe projecten nog niet automatisch winstgevend.
De grootste verwachtingen liggen bij software, robotaxi's en robots. Het aantal actieve FSD-klanten steeg naar 1,74 miljoen, 67% meer dan vorig jaar. Tesla telt hierin zowel klanten die vooruitbetaalden als maandelijkse abonnementen; het zijn dus niet allemaal maandabonnees. FSD Supervised vereist nog altijd actief toezicht van de bestuurder. Dat moet gescheiden blijven van de robotaxidienst, waarvoor Tesla bijna twee miljoen cumulatieve mijlen zonder toezicht aan boord rapporteert. Het gaat hier om een cumulatief gebruikscijfer, geen omzet of winst.
De ontwikkeling van FSD en de robotaxidienst volgens Tesla:
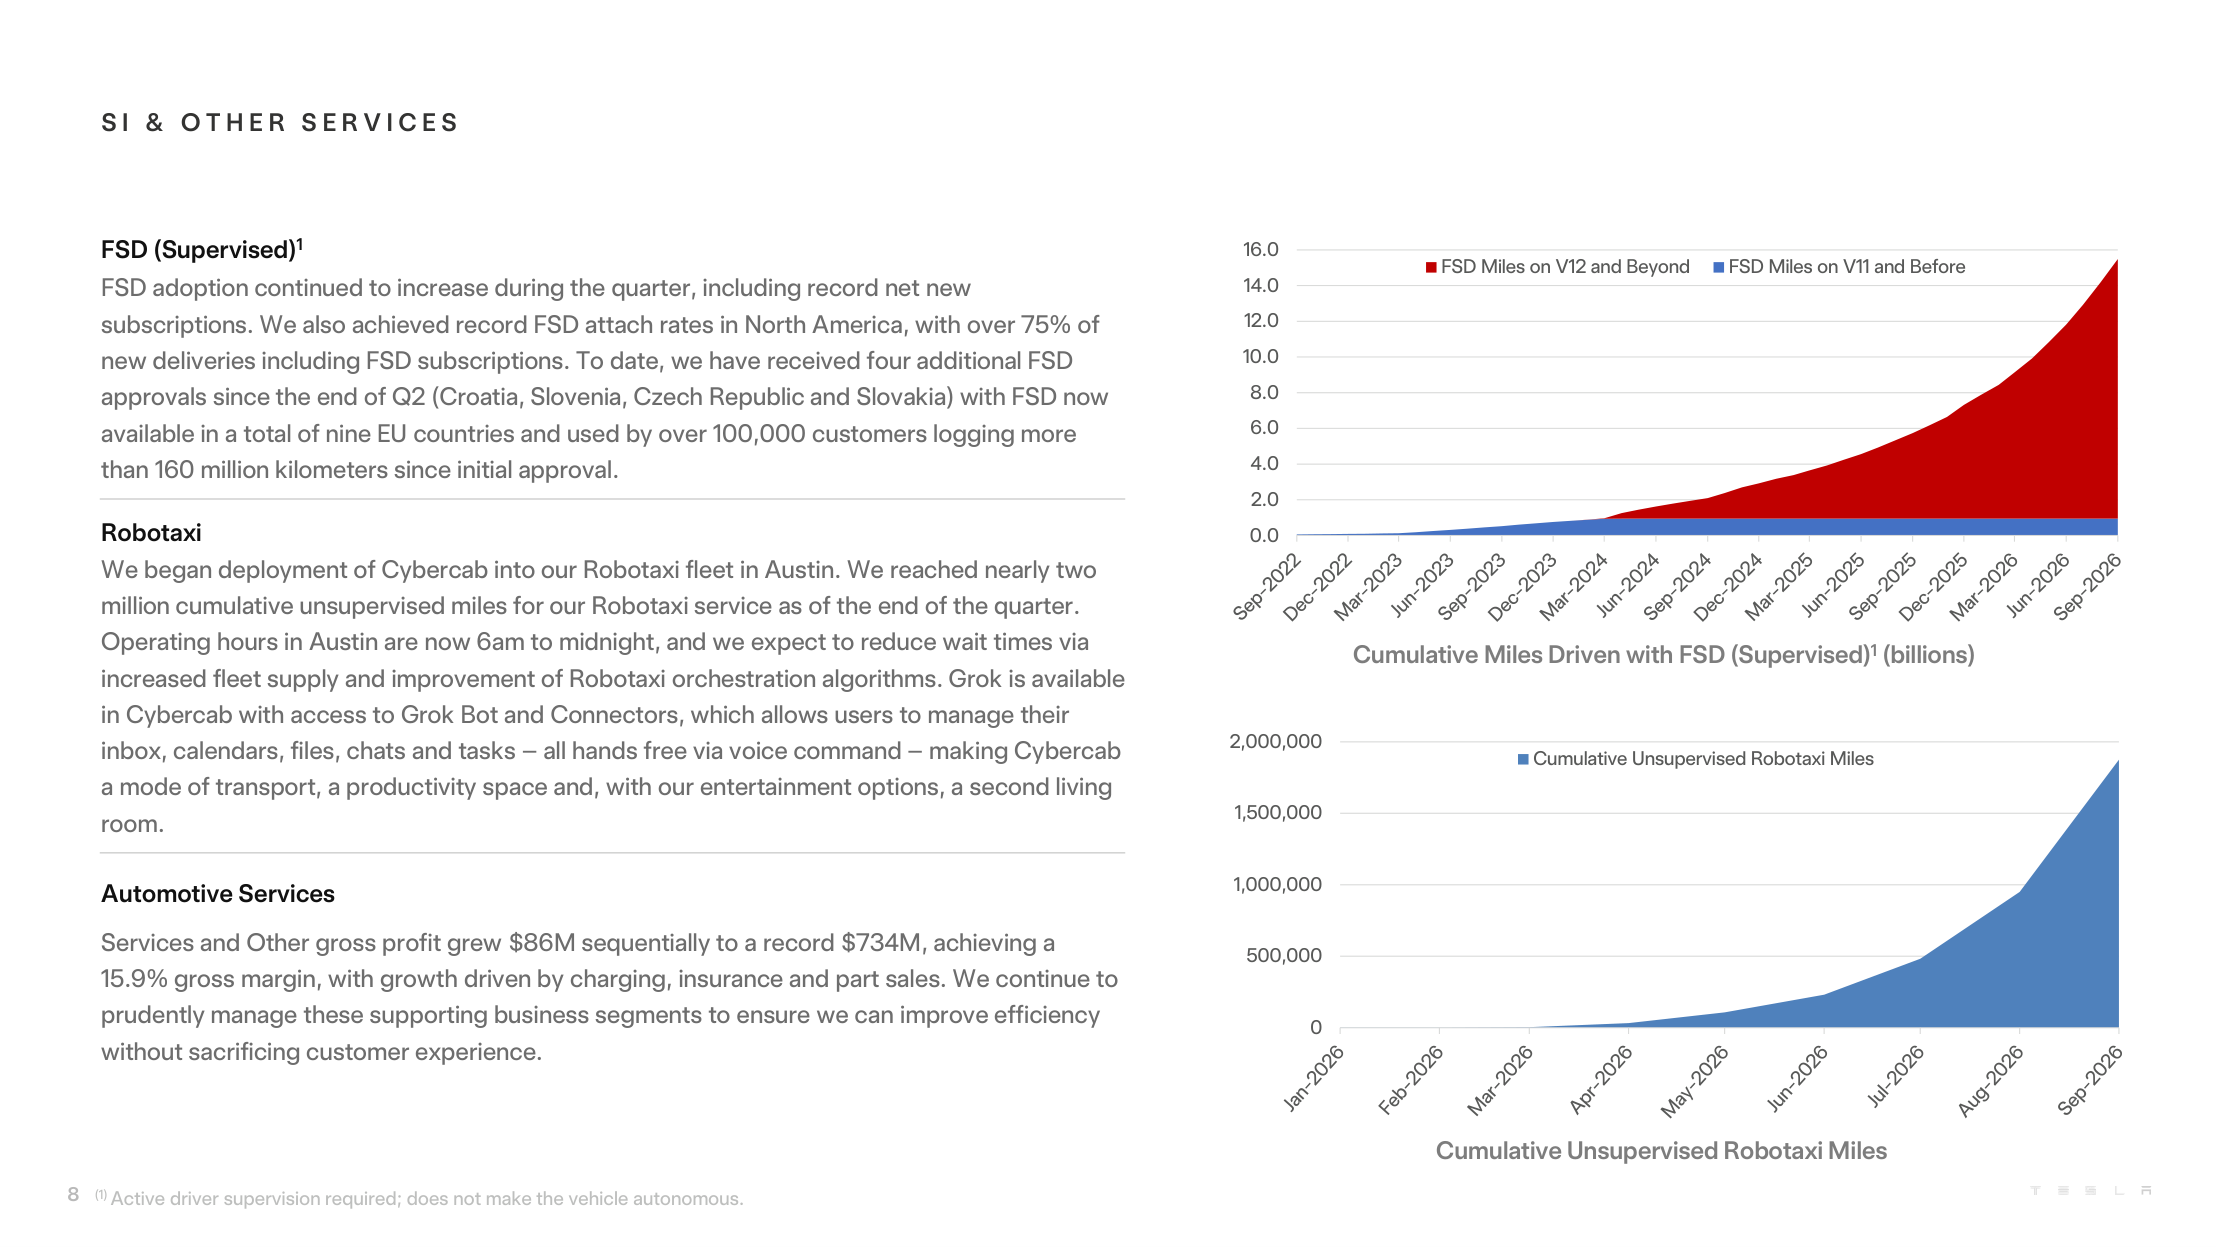
Tesla meldt dat Cybercabs sinds september deel uitmaken van de robotaxivloot in Austin en dat de productie van Optimus in Fremont is gestart. Dat zijn stappen vooruit, maar het bedrijf geeft in deze update geen afzonderlijke omzet of winst voor robotaxi's en Optimus. Er is dus nog een groot verschil tussen technische voortgang en een bewezen winstbijdrage op grote schaal.
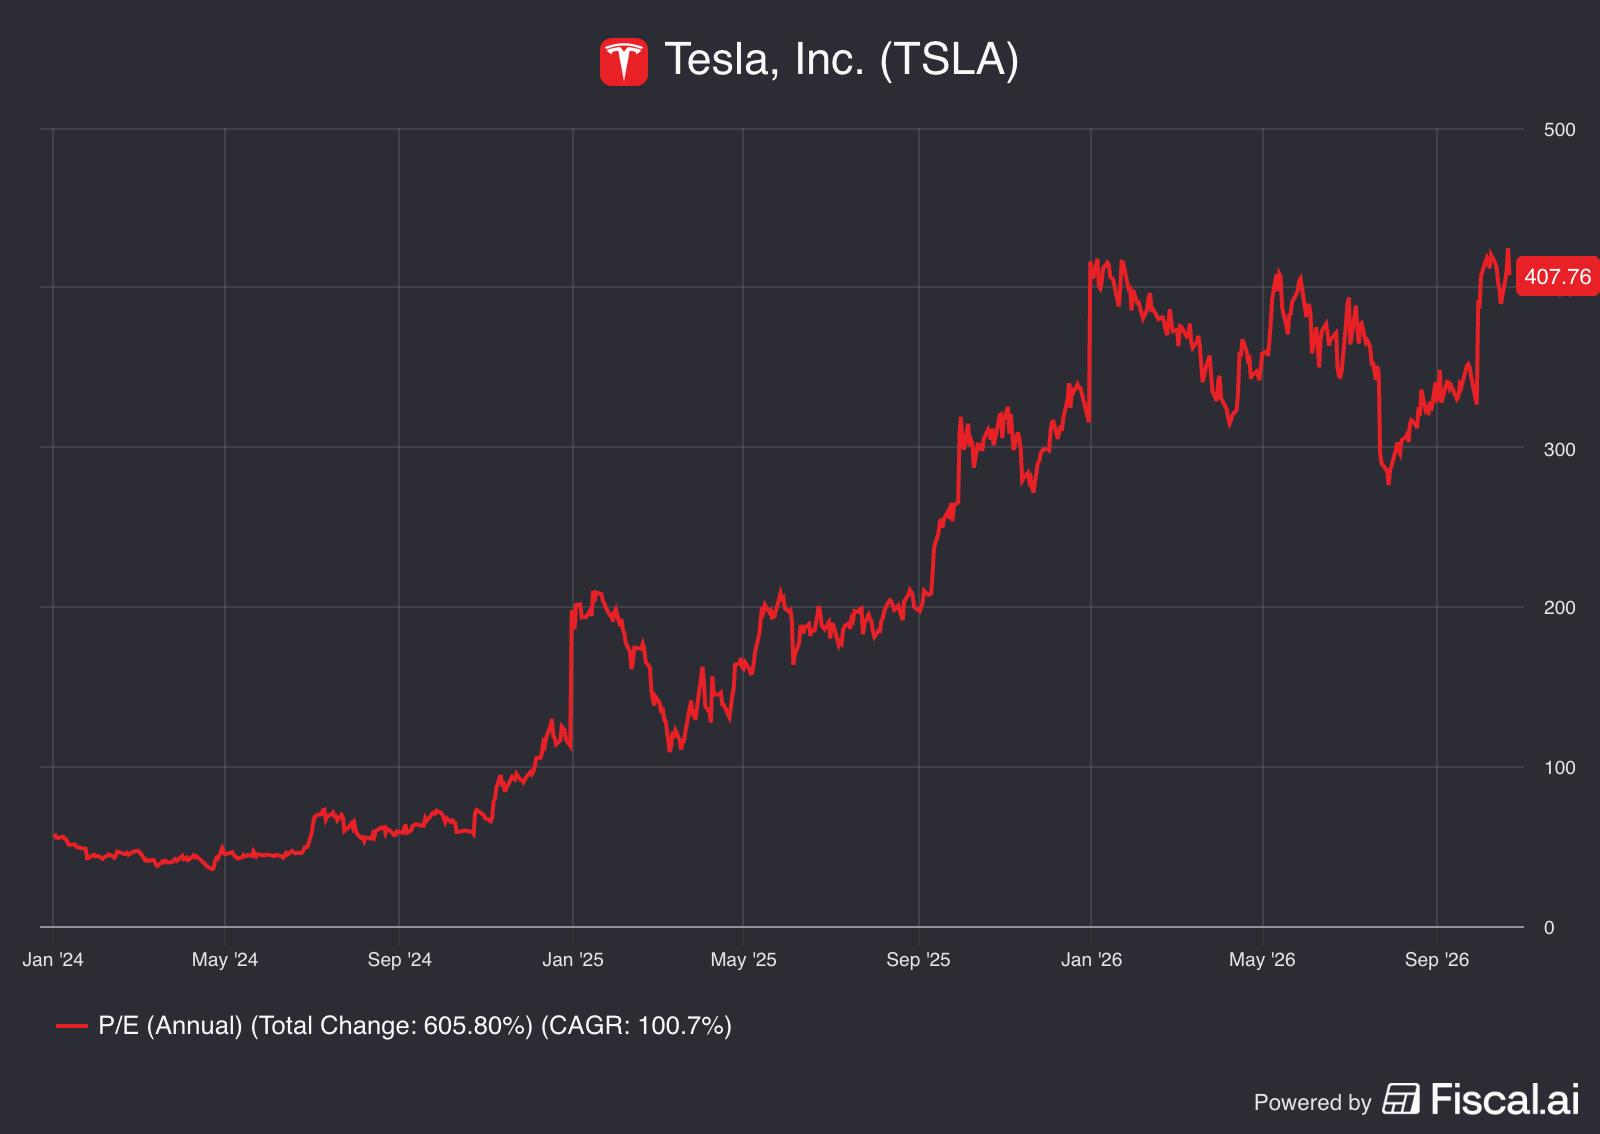
Bij een koers rond $386 bedraagt de gerapporteerde winst per aandeel over de laatste vier kwartalen samen $0,91. Je betaalt daarmee ongeveer 425 keer de gerapporteerde winst. Op basis van de aangepaste kwartaalwinsten komt de winst uit op $1,72 per aandeel, nog steeds ongeveer 225 keer de winst. De waardering vraagt dus veel meer dan een herstel van de autoverkoop. Een groot deel van de toekomstige waarde moet uit nieuwe activiteiten komen die hun winstgevendheid nog moeten bewijzen, zoals de robotaxi's en Optimus.
De hoge PE van Tesla:
Voor mij laten Meta en Tesla daarmee een duidelijk verschil zien. Meta heeft een sterk groeiende advertentietak en betaalt een steeds hogere prijs voor uitbreiding. Tesla boekt vooruitgang met software en nieuwe producten, maar de huidige omzet groeit nauwelijks en de operationele marge is laag. Bij beide bedrijven kijk ik daarom vooral naar de winst en vrije kasstroom die de nieuwe investeringen uiteindelijk opleveren. Bij Tesla ligt de lat vanuit de waardering aanzienlijk hoger.
Wil je vaker duidelijke updates over kwartaalcijfers en de bedrijven achter je aandelen? Schrijf je hieronder in voor de TVA-nieuwsbrief. Deze staat los van mijn Substack, waar ik andere publicaties deel.