
Evolution en Röko hebben vanochtend hun cijfers over het derde kwartaal bekendgemaakt. Bij Evolution keert de omzetgroei terug, maar daalt de nettowinst nog steeds. Röko laat juist een flinke stijging van de omzet en winst zien. Dat zijn twee verschillende resultaten, waarbij je als belegger verder moet kijken dan de groei die gerapporteerd wordt.
De onzekerheid komt bij deze bedrijven ook uit een andere hoek. Evolution heeft te maken met veranderende gokwetgeving en heeft na het kwartaal zijn studio in Brazilië tijdelijk gesloten. Röko merkt de gevolgen van onrust in de wereldhandel, hogere kosten en een zwakke Britse bouwmarkt. Tegelijkertijd profiteert één dochterbedrijf juist sterk van de investeringen in AI en datacenters.
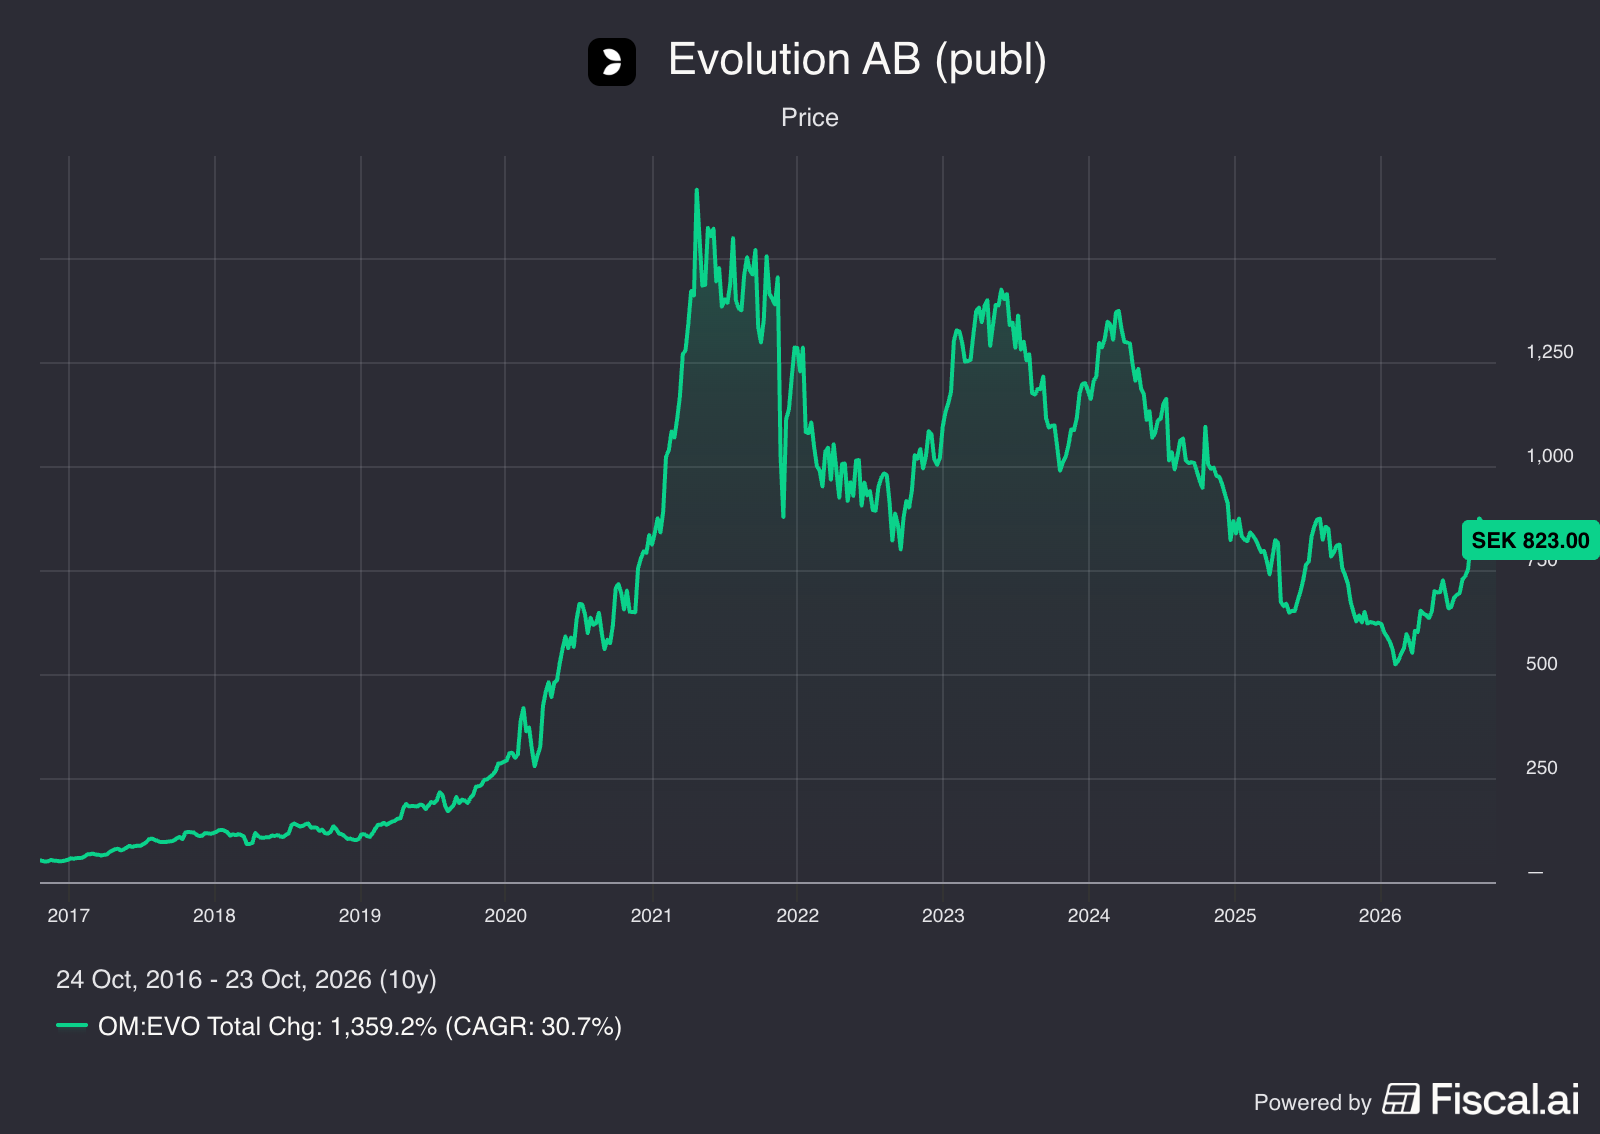
De daling van Evolution Ab de laatste jaren:
Voor mij draait deze update daarom om de kwaliteit van de groei. Hoeveel extra winst en cash leveren de activiteiten op, waar komt die groei vandaan en welke verwachtingen zitten al in de koers? Ik begin met Evolution en behandel daarna Röko. Vervolgens kijk ik naar de waardering van beide aandelen.
Wil je meer lezen van Tijd Voor Aandelen? Volg mij dan op X, Substack, Instagram en YouTube voor meer analyses en updates over aandelen en beleggen.
Evolution groeit weer, maar de winst blijft achter
Evolution ontwikkelt casinospellen voor online gokbedrijven. Het bedrijf heeft dus niet zelf de relatie met de speler, maar levert bijvoorbeeld de live roulettetafel die de speler via een online casino kan gebruiken. Vanuit een studio wordt het spel uitgezonden en kunnen spelers op verschillende websites deelnemen. Evolution verdient vooral aan commissies van deze casinoaanbieders.
Dat is een aantrekkelijk verdienmodel wanneer dezelfde spellen en infrastructuur door steeds meer spelers worden gebruikt. De kosten hoeven dan niet even hard te groeien als de omzet. Er zijn wel extra medewerkers, speeltafels en studio's nodig om verder uit te breiden om nieuwe spelers te bedienen. Als de omzet nauwelijks groeit terwijl die kosten wel toenemen, komen de marges onder druk te staan. Dat zien we dit kwartaal terugkomen.
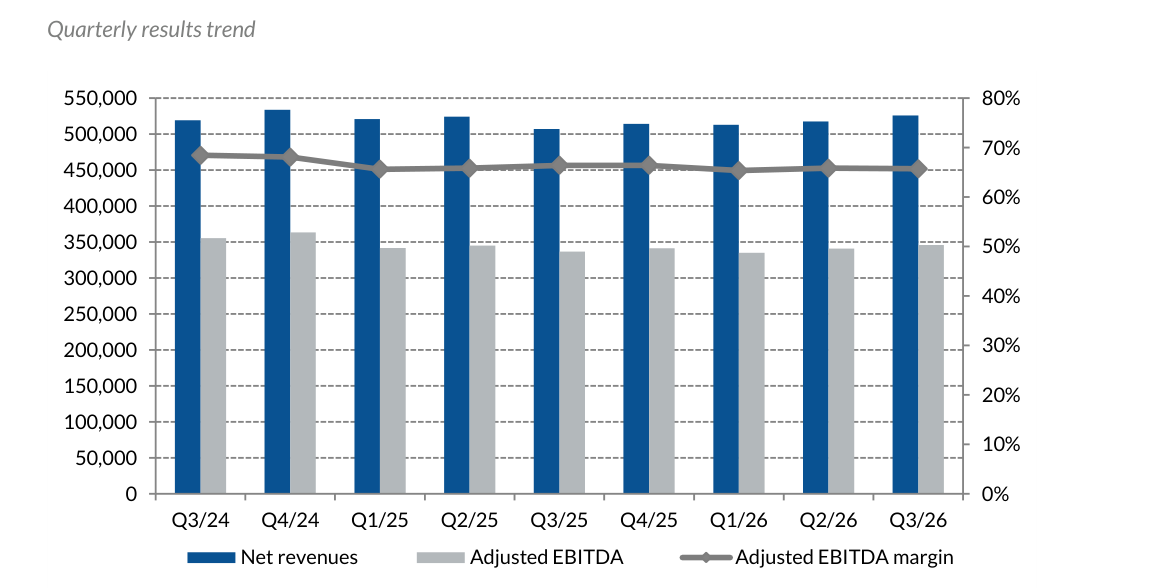
De omzet kwam uit op €526,1 miljoen, een stijging van 3,7% tegenover het kwartaal vorig jaar. Vergeleken met Q2 groeide de omzet met 1,6%. Zonder wisselkoerseffecten bedroeg de groei tegenover vorig jaar 4,0%. Valuta speelt dit kwartaal, in tegenstelling tot eerdere kwartalen, dus een kleine rol.
Dit is een verbetering, maar nog geen sterke terugkeer naar de groei die beleggers eerder van Evolution gewend waren. Over de eerste negen maanden steeg de omzet met slechts 0,3% naar €1,56 miljard. Het derde kwartaal is dus beter dan het eerste deel van het jaar, terwijl de omzet over het hele jaar tot nu toe vrijwel gelijk blijft.
De omzet en winstgevendheid van Evolution in de afgelopen kwartalen:
Van de kwartaalomzet kwam €443,0 miljoen uit live casinospellen, 84,2% van het totaal. Die omzet groeide met 2,6%. De overige €83,1 miljoen kwam uit RNG-spellen, een stijging van 10,1%. RNG staat voor spellen waarbij software de uitkomst bepaalt, zoals online gokkasten. Daar is geen live dealer voor nodig.
De groei van RNG is positief, maar het kleinere onderdeel kan de totale groei van het concern nog niet sterk omhoog trekken. Daarvoor moet vooral de veel grotere live tak harder groeien. Over de eerste negen maanden daalde de live omzet zelfs van €1,33 miljard naar €1,32 miljard. Nieuwe spellen moeten dus niet alleen de bestaande spelers vermaken, maar ook weer voor meer omzet zorgen.
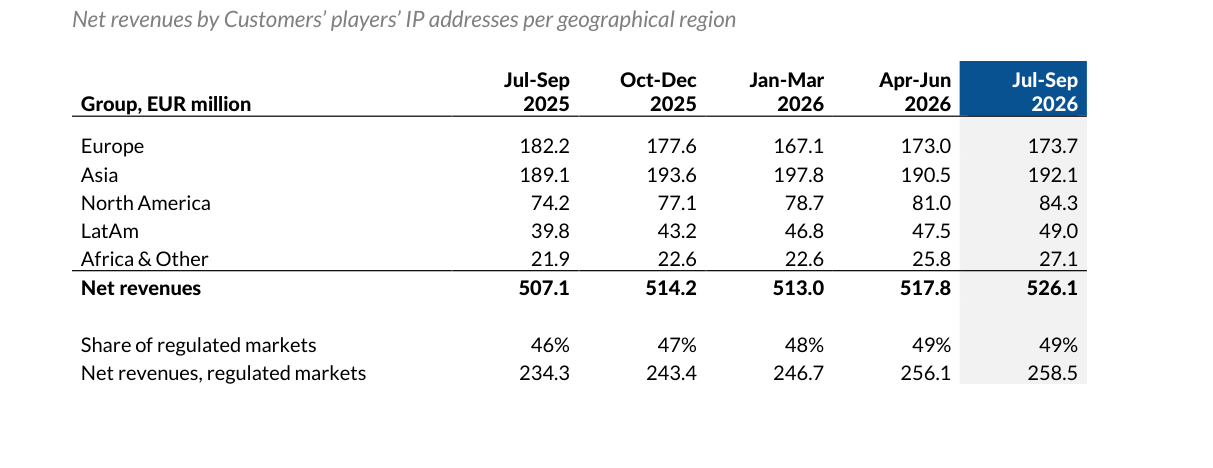
Volgens het management groeiden voor het eerst sinds 2024 alle regio's ten opzichte van het vorige kwartaal. Europa groeide met 0,4% en Azië met 0,8%. Dat klinkt positief, maar tegenover vorig jaar daalde de Europese omzet nog met 4,7%. Azië groeide op jaarbasis wel met 1,6%. Juist deze twee grote regio's groeien dus nog weinig, de problemen in deze markten herstellen licht, maar zijn nog niet verholpen.
Noord-Amerika deed het beter met 13,6% groei naar €84,3 miljoen. Latijns-Amerika groeide met 23,1% naar €49,0 miljoen en Afrika en overige markten kwamen uit op €27,1 miljoen. Op basis van de locatie van de spelers leverden Azië en Europa samen 69,5% van de omzet. Voor een sterkere groei blijft een verbetering in die twee regio's daarom belangrijk.
De omzetverdeling op basis van de locatie van de spelers:
De operationele kosten stegen met 12,1% naar €235,9 miljoen, veel harder dan de omzet. Personeel voor nieuwe tafels en verdere uitbreiding speelde daarin de grootste rol. Daarnaast waren er €12,1 miljoen bijzondere, eenmalige kosten: €5,6 miljoen voor de schikking met de Britse goktoezichthouder en €6,5 miljoen aan beëindigingskosten en juridische kosten rond de overname van Galaxy Gaming.
De operationele winst daalde daardoor met 2,1% naar €290,3 miljoen. De EBIT-marge zakte van 58,5% naar 55,2%. Dat blijft een zeer hoge marge, maar de richting is minder aantrekkelijk. Van iedere €100 omzet blijft er minder operationele winst over dan een jaar geleden.
Evolution legt zelf veel nadruk op de aangepaste EBITDA. Dat is de winst vóór onder andere rente, belasting en afschrijvingen, waarbij het bedrijf hier ook de twee bijzondere kosten weglaat. Deze winst steeg met 2,7% naar €345,9 miljoen. De aangepaste marge daalde wel van 66,4% naar 65,8%. Ook zonder die bijzondere kosten neemt de winstgevendheid dus iets af. Dit is een strategische beslissing: om nieuwe groei aan te wakkeren, moet het eerst weer meer investeren. De gerapporteerde EBITDA daalde met 0,9% naar €333,8 miljoen.
Onder de streep bleef €243,3 miljoen nettowinst over, 3,6% minder dan vorig jaar. Toch steeg de winst per aandeel van €1,25 naar €1,31. Dat komt door de grote aandeleninkopen. De winst wordt over veel minder aandelen verdeeld, waardoor jouw aandeel in de winst kan groeien terwijl het bedrijf als geheel minder verdient. Dit is een goede beslissing van het management, want zo kan de aandeelhouderswaarde toenemen, terwijl het bedrijf niet groeit. Zeker op deze lage waardering van het aandeel.
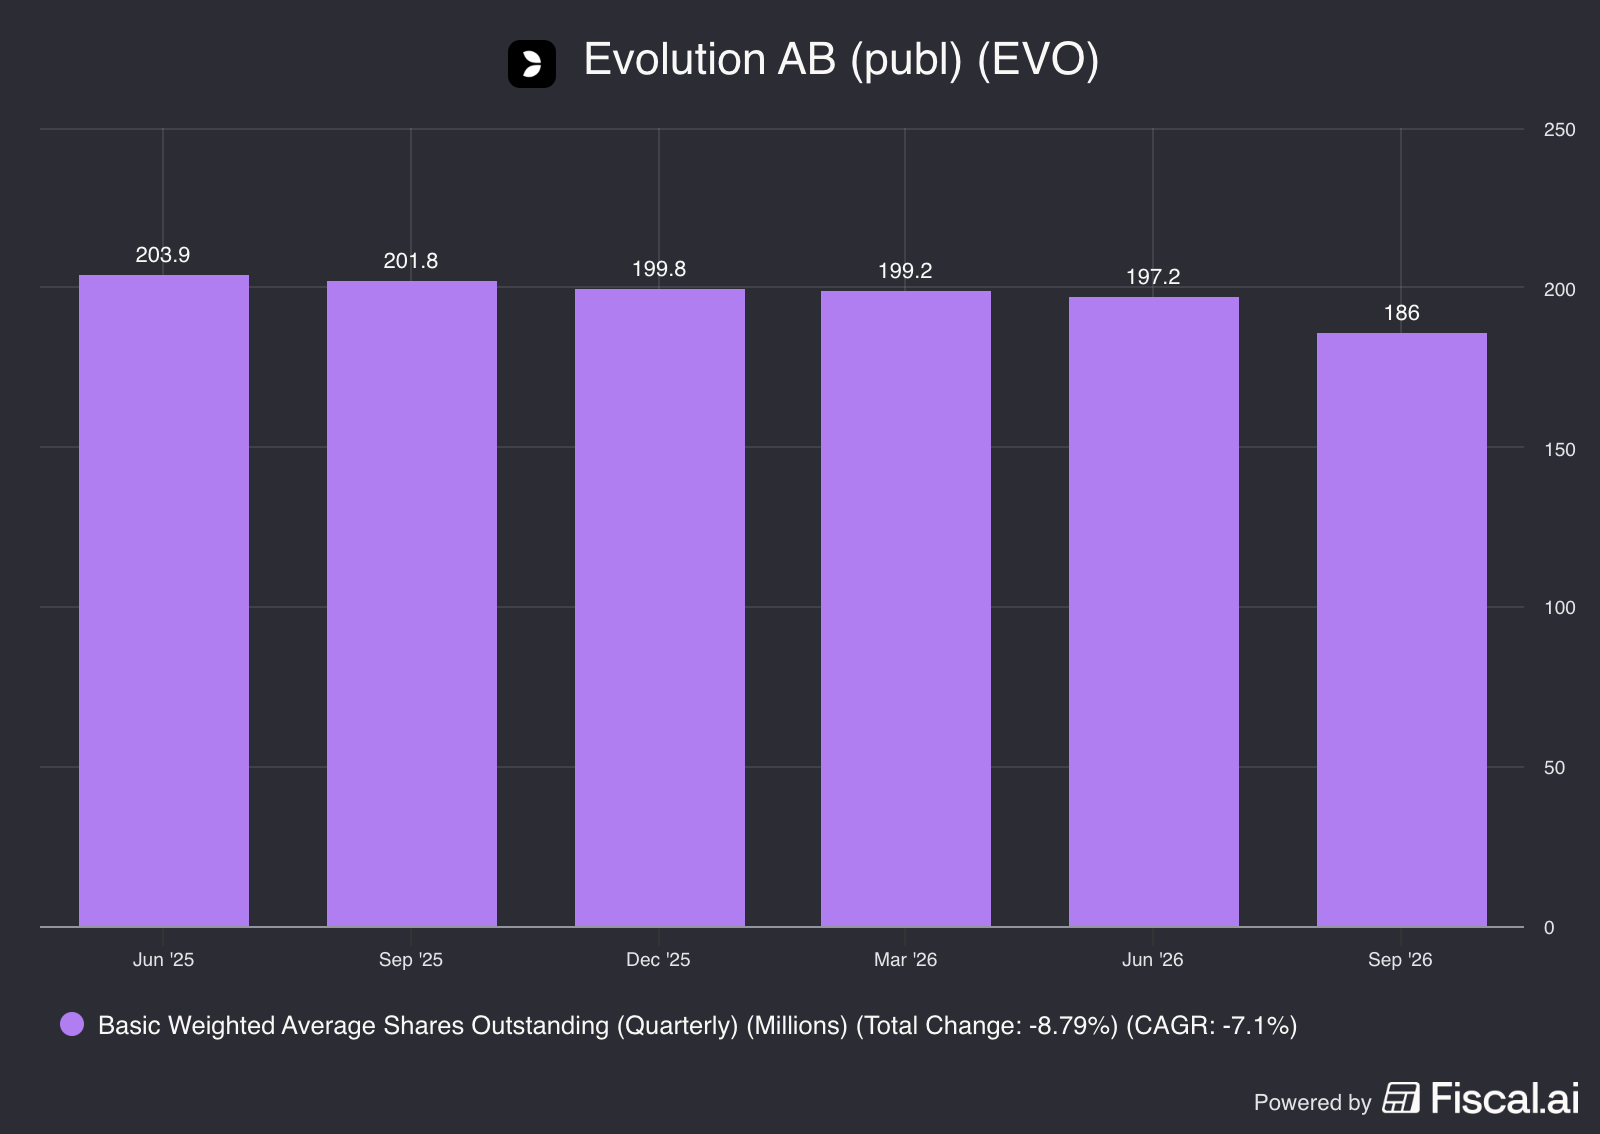
Het bedrijf kocht in een jaar tijd al 7% van de aandelen terug:
Voor mij is dit daarom een kwartaal met voorzichtig herstel in de omzet, maar nog geen overtuigend winstherstel. Het is vergeleken de eerdere kwartalen niet zo slecht, daarmee maakt deze matige cijfers het gevoelsmatig goed, maar het blijft ondermaats. De groei in Noord-Amerika en RNG is wel mooi. De grote live tak en de belangrijkste regio's moeten echter meer laten zien voordat ik van een sterk kwartaal zou spreken. Daarnaast blijft de dreiging van meer 'live gokken', zoals Polymarkt bestaan.
Evolution verdient veel cash, maar gebruikt zijn cash voor aandeleninkoop
De operationele kasstroom bedroeg €366,1 miljoen, tegenover €371,9 miljoen vorig jaar. Evolution investeerde €15,8 miljoen in onder andere spelontwikkeling en het platform en €16,2 miljoen in studio's en apparatuur. Na deze investeringen bleef €334,1 miljoen vrije kasstroom over. In deze berekening trek ik overnames niet af. Na €4,6 miljoen aan aflossingen op leaseverplichtingen resteert €329,5 miljoen wat het bedrijf vrij te besteden heeft.
Dat is een sterke kasstroom voor een bedrijf met €526,1 miljoen omzet. Wel helpt de timing van betalingen. De betalingen van debiteuren leverde dit kwartaal €29,6 miljoen extra cash op. Daarnaast bedroegen de betaalde belastingen slechts €195.000, terwijl er wel €45,1 miljoen belastingkosten in de kwartaalwinst staan. De belastingkosten en de daadwerkelijke betaling ervan vallen dus niet volledig in hetzelfde kwartaal.
Over de eerste negen maanden genereerde Evolution €1,00 miljard operationele kasstroom. Na €101,3 miljoen aan investeringen bleef €903,7 miljoen vrije kasstroom over. Dat geeft aan hoeveel cash Evolution genereert, ondanks de groeiproblemen. De verbetering tegenover vorig jaar werd volgens het bedrijf vooral geholpen door het betalen van de openstaande debiteuren. De groei van de kasstroom betekent dus niet dat de winst uit de activiteiten even hard is gegroeid.
De kasstroom tegenover de aandeleninkoop van Evolution:
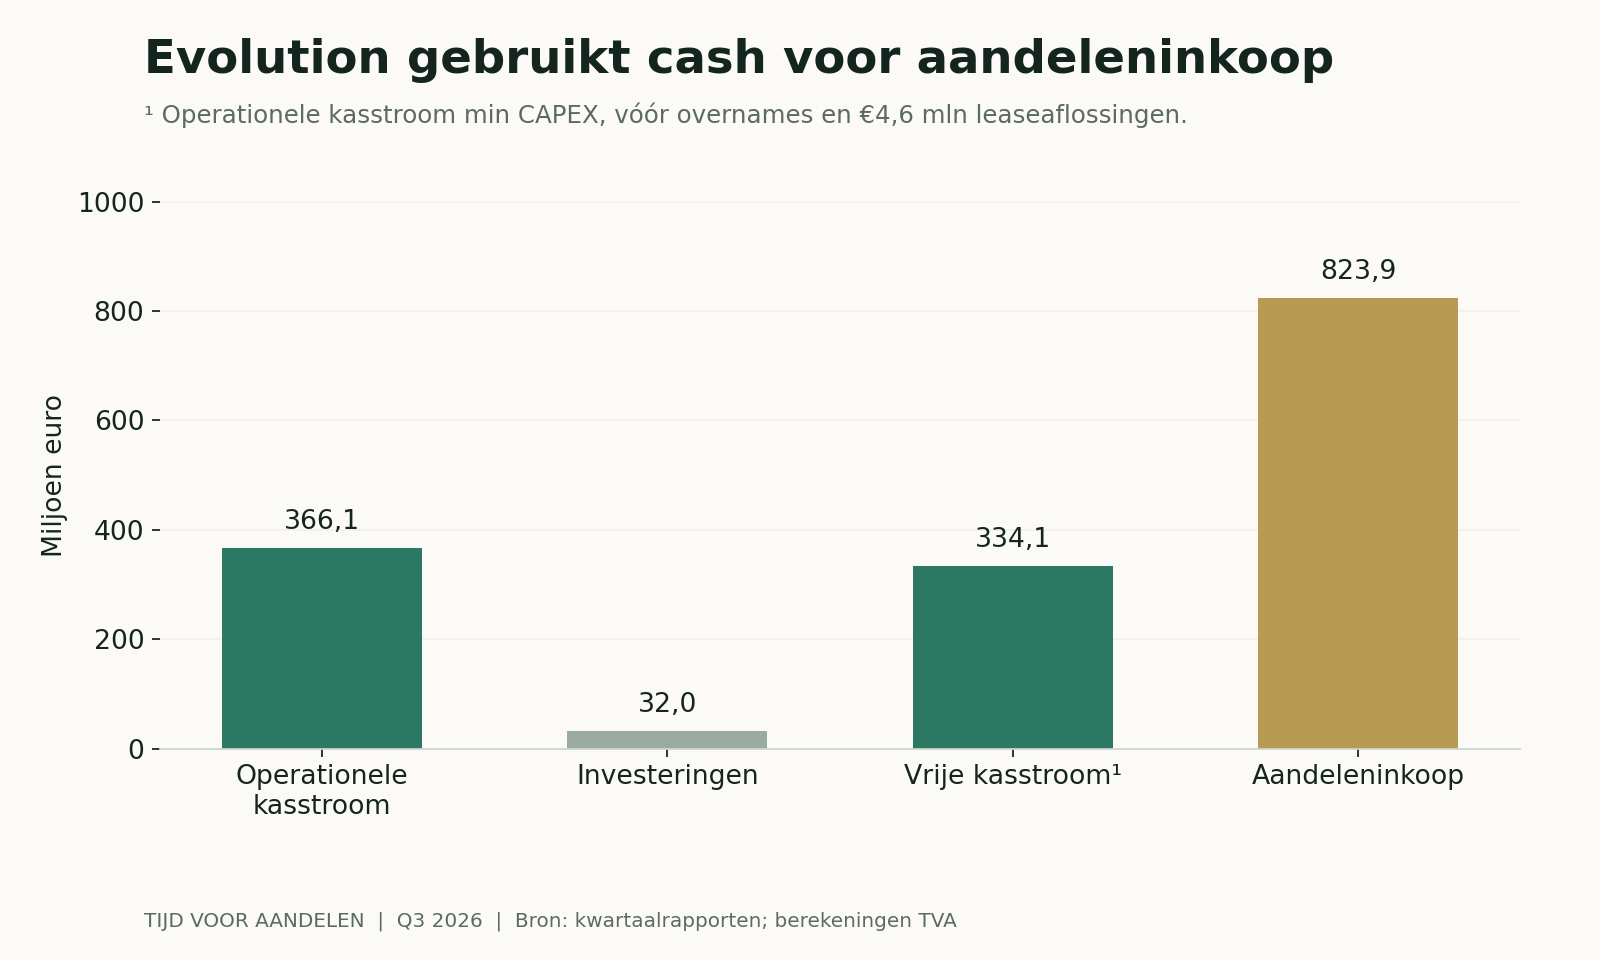
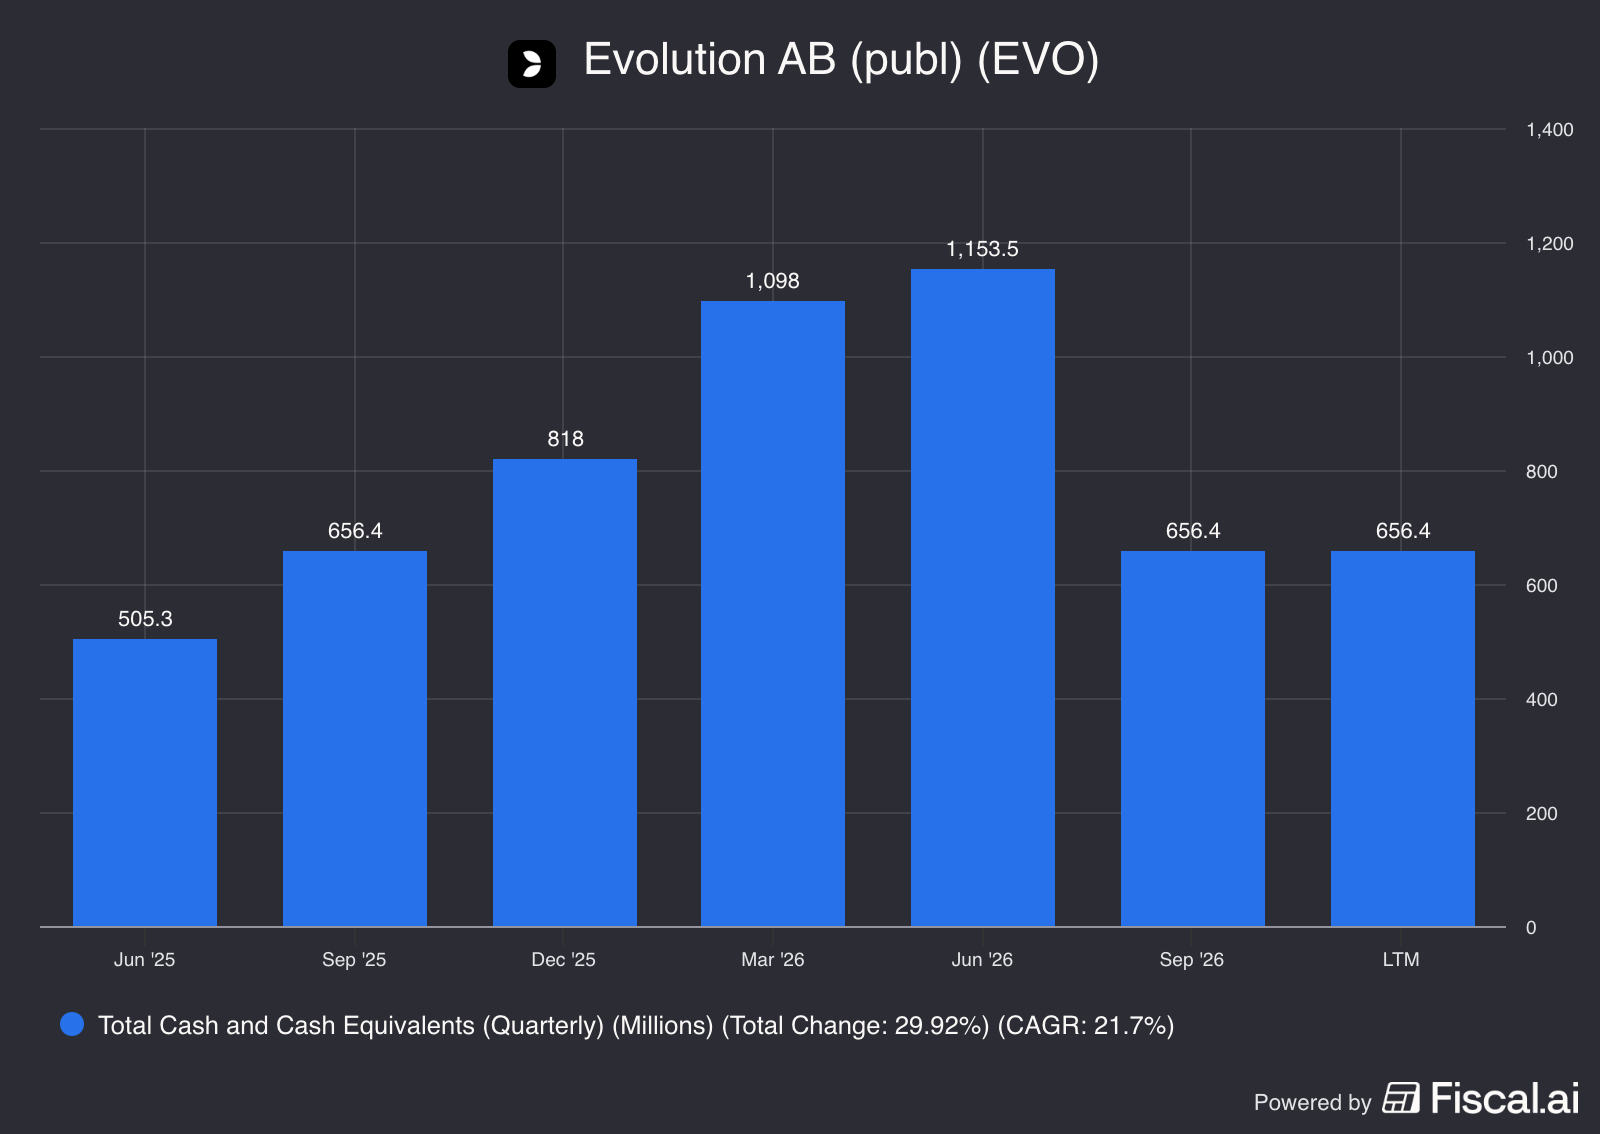
Evolution kocht dit kwartaal voor €823,9 miljoen eigen aandelen terug. Dat is €489,9 miljoen meer dan de vrije kasstroom vóór leaseaflossingen. Het bedrijf heeft daarvoor zijn bestaande cash gebruikt. De cashpositie daalde van €1,15 miljard aan het begin van het kwartaal naar €656,4 miljoen aan het einde. Gezien de huidige waardering, is dit een mooie manier om de grote cash positie aan het werk te zetten.
Over de eerste negen maanden werd voor €1,13 miljard ingekocht. In september werden 16,17 miljoen aandelen teruggekocht. Eind september stonden er exclusief eigen aandelen 182,30 miljoen aandelen uit, tegenover 199,23 miljoen eind 2025. Dat is een daling van 8,5%. Het effect op de winst per aandeel is duidelijk zichtbaar.
De balans bevat geen schulden, maar er zijn wel €109,3 miljoen leaseverplichtingen en andere verplichtingen. Ook staan er €1,04 miljard kortlopende belastingverplichtingen tegenover €624,6 miljoen belastingvorderingen die het bedrijf nog krijgt. De kortlopende bezittingen van €1,73 miljard liggen boven de kortlopende verplichtingen van €1,20 miljard, wat een current ratio van 1,44 geeft. De balans van Evolution is dus erg solide, meer dan genoeg om de tijdelijke tegenwinden te doorstaan en er aandeelhouders beter van af te laten komen in de vorm van buybacks.
De cashpositie van Evolution:
Het grootste nieuwe risico komt uit Brazilië. Op 5 oktober is de studio daar tijdelijk gesloten door onzekerheid over de regelgeving. Dat gebeurde na afloop van Q3 en is dus nog niet zichtbaar in de huidige omzet. Volgens het management komt duidelijk minder dan de helft van de Latijns-Amerikaanse omzet uit Brazilië. Een exact bedrag en een datum voor heropening worden niet gegeven. De totale omzet uit Latijns-Amerika bedraagt 49 miljoen euro, in Q4 komt dus minder dan 24,5 miljoen als tegenwind in Q4.
Daarnaast kwam 49% van de omzet uit lokaal gereguleerde markten, tegenover 46% vorig jaar. Dat aandeel neemt toe, maar betekent niet dat alle overige omzet gelijk illegaal is. De regels en vergunningen verschillen per land. Het laat wel zien hoe belangrijk veranderingen in regelgeving voor de toegang tot spelers blijven. Regelgeving blijft het grootste risico voor Evolution.
Nieuwe spellen moeten de groei ondertussen weer aanjagen. Evolution lanceerde onder andere Monopoly Roll’em en Disco Balls en introduceerde het op de VS gerichte slotsmerk Spinning Whale. In Q4 wil het Ice Fishing in Noord-Amerika uitrollen en Game Night introduceren vanuit de samenwerking met Hasbro. Dat geeft mogelijkheden voor groei, maar dat blijft alles behalve zeker.
Röko groeit hard, maar één dochterbedrijf verklaart veel van de eigen groei
Röko koopt kleinere en middelgrote bedrijven en wil deze voor lange tijd blijven bezitten, het is een serial acquirer. De managers van overgenomen bedrijven houden veel vrijheid en de oorspronkelijke eigenaren blijven vaak deels aandeelhouder. Röko hoeft daardoor niet ieder bedrijf vanuit één hoofdkantoor aan te sturen. De groep bestaat inmiddels uit 35 bedrijven, verdeeld over verschillende markten.
De bedrijven van Roko AB:
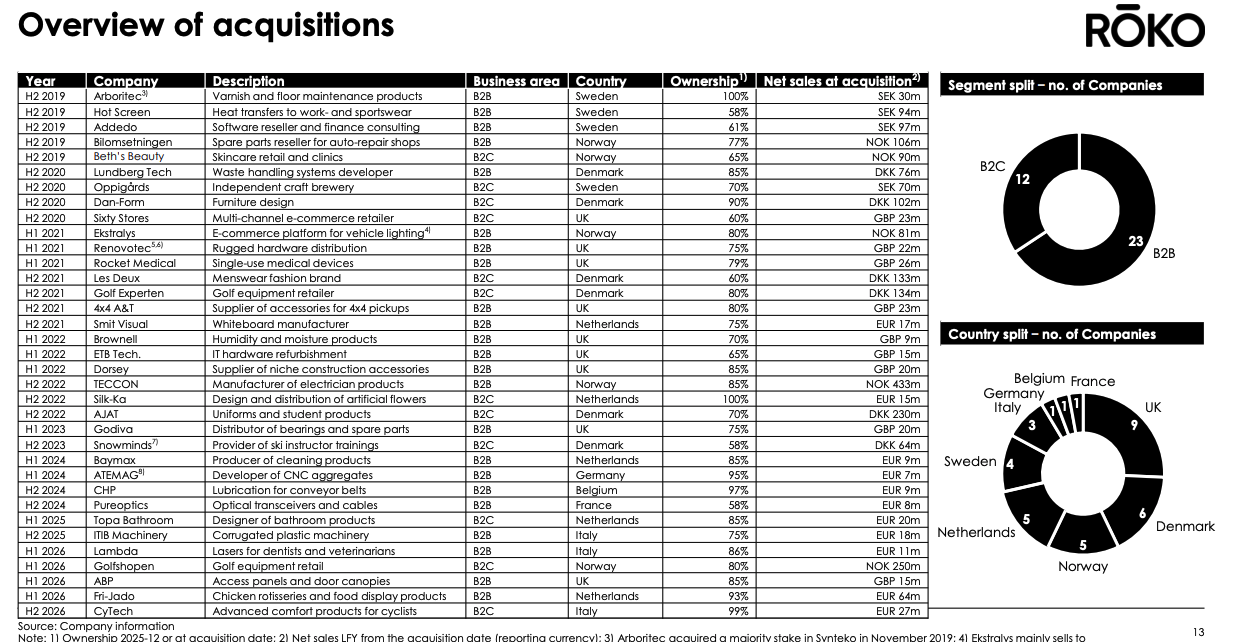
Het idee is dat de bestaande bedrijven winst en cash opleveren, waarmee weer nieuwe bedrijven kunnen worden gekocht. Dat kan jarenlang voor groei zorgen, mits Röko goede bedrijven koopt tegen een aantrekkelijke prijs. Alleen meer omzet inkopen is niet genoeg. De extra winst moet uiteindelijk opwegen tegen de aankoopprijs, financieringskosten en toekomstige betalingen aan de verkopers om een goed rendement op te leveren.
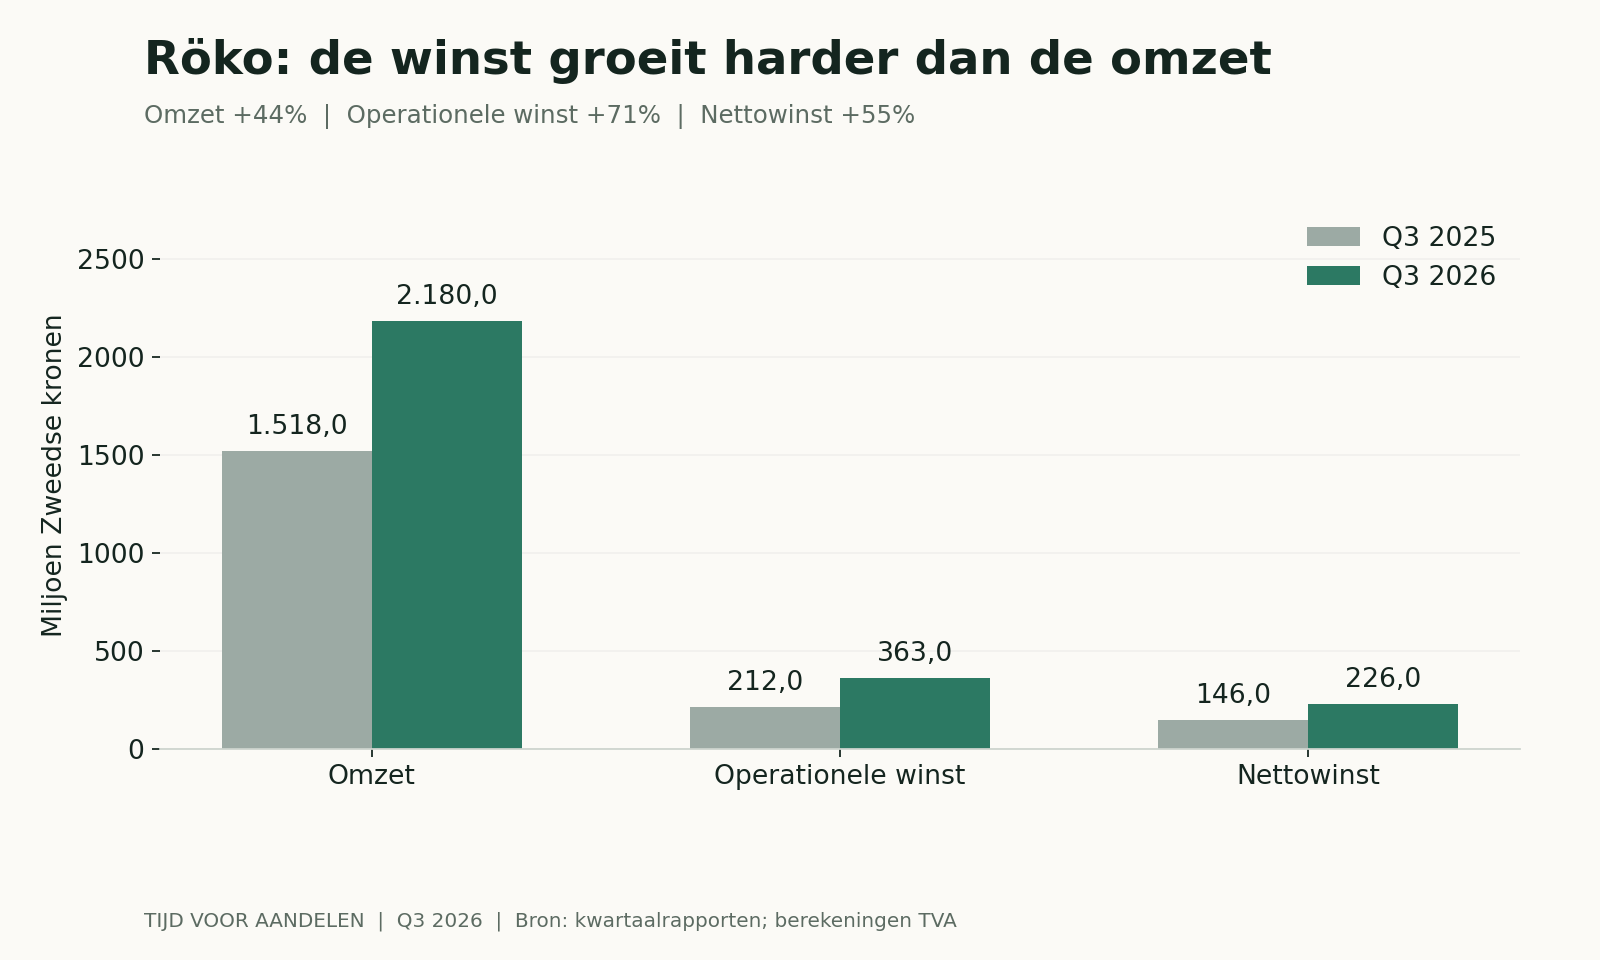
De omzet steeg dit kwartaal met 44% naar SEK 2,18 miljard. Daarvan kwam maar liefst 9 procentpunt uit organische groei, dus groei bij de bestaande bedrijven zonder het effect van overnames. Wisselkoersen hielpen met 2 procentpunt. Het grootste deel van de totale groei kwam dus alsnog uit overnames.
Die 9% organische groei ziet er sterk uit, maar er zit een belangrijke verklaring achter. ETB Technologies leverde volgens het management 6 procentpunt van de organische groei van de groep. Dit bedrijf verkoopt refurbished IT-apparatuur, vooral netwerkapparatuur en geheugenproducten. Door de investeringen in AI en datacenters is de vraag naar geheugen sterk en is er een wereldwijd tekort ontstaan. Dat helpt ETB en dat zie je terug in de sterke groei.
Het grootste deel van de organische groei komt daarmee van één bedrijf. Zonder die bijdrage komt de organische groei alsnog sterk uit op 3 procent. Dat betekent niet dat elk bedrijf 3% groei liet zien, maar het gemiddelde samen wel.
De zakelijke activiteiten, het B2B-segment, leverden SEK 1,52 miljard omzet, 69,6% van het totaal. Het gaat hier om bedrijven die alleen aan andere bedrijven verkopen. De consumentgerichte activiteiten, B2C, leverden SEK 662 miljoen omzet. Beide segmenten groeiden, maar de kwartaalgroei was sterker bij B2B.
De omzet en aangepaste winst per segment van Röko:
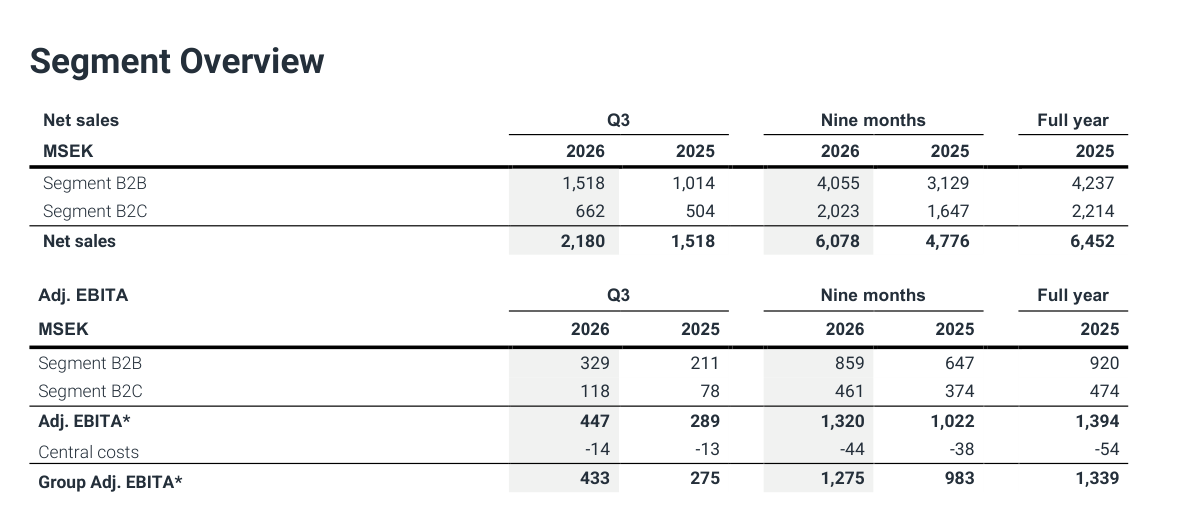
De aangepaste EBITA steeg met 57% naar SEK 433 miljoen. Deze matrix laat onder andere afschrijvingen op immateriële activa uit overnames en bepaalde overnamekosten buiten beschouwing, zodat je de echte onderliggende winstgevendheid kunt bepalen. De marge verbeterde van 18% naar 20%. De bestaande bedrijven verbeterden hun marges en de overnames hielpen dit kwartaal eveneens mee.
De gewone operationele winst steeg nog harder, met 71% naar SEK 363 miljoen. Daarmee kwam de EBIT marge uit op 16,7%, tegenover 14,0% vorig jaar. Hier blijft dus niet alleen meer omzet over, maar ook meer winst van iedere kroon omzet. Dat maakt de groei aantrekkelijker.
Er zit wel een duidelijk verschil tussen de aangepaste EBITA en de operationele winst. Dit kwartaal waren er SEK 69 miljoen afschrijvingen op immateriële activa uit overnames en SEK 1 miljoen overnamekosten. Bij een bedrijf dat regelmatig bedrijven koopt, vind ik het belangrijk om beide winstcijfers te blijven volgen. De aangepaste winst helpt om de activiteiten te beoordelen, maar de kosten van het overnamemodel verdwijnen daardoor niet. Toch kun je het bedrijf hier niet op afrekenen, want het zijn boekhoudkundige kosten. Het kost het bedrijf geen cash en hoort bij het verdienmodel.
De nettowinst steeg met 55% naar SEK 226 miljoen en de winst per aandeel ging van SEK 10,00 naar SEK 15,49. Die groei is lager dan de stijging van de operationele winst. Dat komt onder andere door hogere rentekosten op de bestaande en nieuwe schuld, net als een hogere belastingdruk.
De omzet, operationele winst en nettowinst van Röko:
Over de eerste negen maanden groeide de omzet met 27%, de aangepaste EBITA met 30% en de winst per aandeel met 20%. Voor mij zijn dit sterke cijfers. De winst groeit harder dan de omzet, het bedrijf kan veel bedrijven overnemen en de kasstroom verbetert.
Röko koopt nieuwe bedrijven, terwijl de schuld oploopt
De operationele kasstroom steeg met 60% naar SEK 337 miljoen. De investeringen in materiële en immateriële activa bedroegen samen SEK 34 miljoen. Na die investeringen resteert in mijn berekening SEK 303 miljoen vrije kasstroom vóór overnames en leaseaflossingen. Over de eerste negen maanden komt dezelfde berekening uit op SEK 901 miljoen vrije kasstroom.
Die cash geeft Röko ruimte om verder te investeren, maar de overnames kosten meer dan de bestaande bedrijven dit jaar aan vrije kasstroom opleveren. Over negen maanden werd SEK 1,98 miljard voor overnames betaald, na aftrek van de meegekochte cash van die bedrijven. De groep nam schuld op om deze overnames te financieren. Dat is niet erg voor een bedrijf dat snel groeit door overnames, maar de schuld mag niet te groot worden natuurlijk.
Röko rondde dit jaar vijf overnames af. Het gaat om Lambda, dat lasers maakt voor onder andere tandheelkundige en veterinaire toepassingen, de Britse leverancier van bouwproducten Access Building Products, de Noorse golfwinkelketen Golfshopen, het Nederlandse Fri-Jado en het Italiaanse CyTech.
De overnames van Roko:
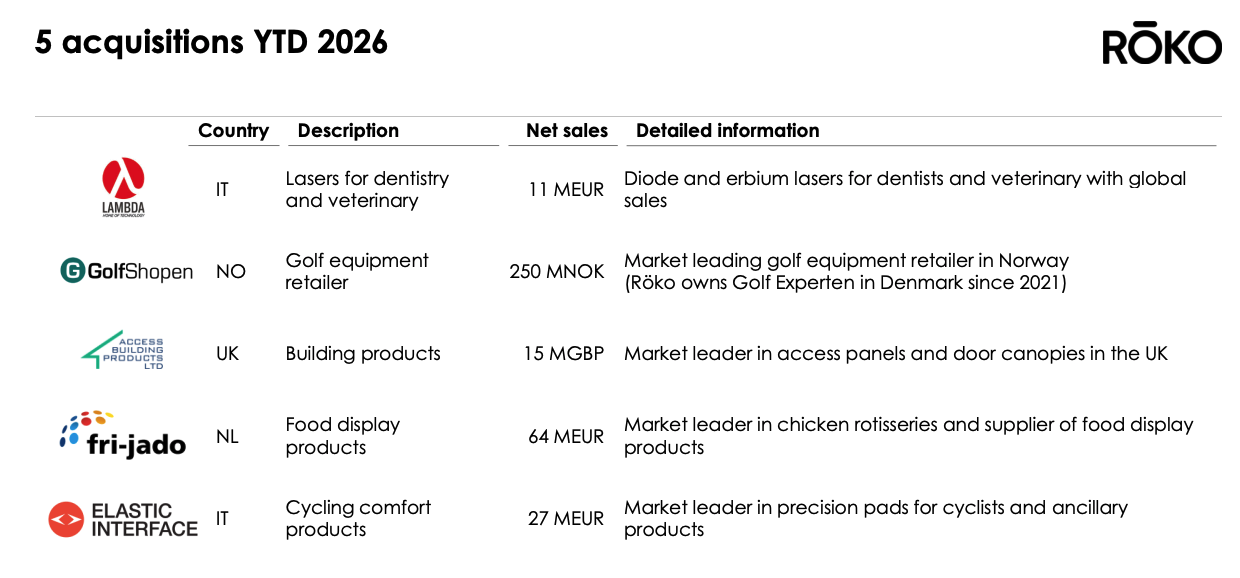
Fri-Jado maakt onder andere professionele kipgrills en warme en koude voedselpresentaties. CyTech maakt via Elastic Interface de zeemvullingen voor fietsbroeken en werd in augustus toegevoegd. Samen hadden de vijf bedrijven een jaaromzet van SEK 1,54 miljard. Röko krijgt dus activiteiten in verschillende markten, met eigen klanten en producten.
De nieuwe bedrijven leverden dit jaar tot en met september SEK 828 miljoen omzet en SEK 160 miljoen aangepaste EBITA. Dat is niet hun volledige jaarbijdrage, omdat zij pas vanaf de overnamedatum meetellen. Als ze vanaf 1 januari waren meegenomen, zou er over die negen maanden nog SEK 469 miljoen omzet en SEK 72 miljoen aangepaste EBITA bij zijn gekomen.
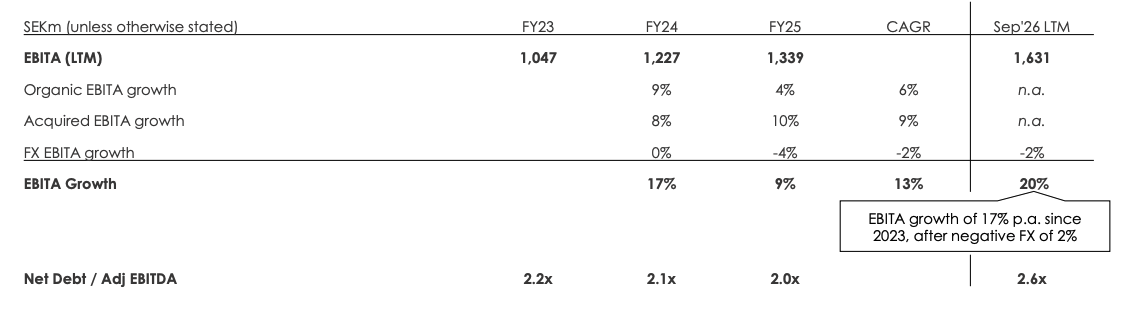
De nettoschuld kwam eind Q3 uit op SEK 2,04 miljard, tegenover slechts SEK 438 miljoen eind 2025. Afgezet tegen de aangepaste EBITDA over de laatste twaalf maanden is dat 2,6 keer:
Röko heeft ook SEK 2,80 miljard verplichtingen voor toekomstige betalingen rond overnames en resterende aandelenbelangen. Oprichters blijven vaak deels eigenaar, waarbij afspraken zijn gemaakt over het later kopen of verkopen van hun resterende belang. Daar kan dus later nog een betaling uit volgen. Deze verplichtingen tellen ook mee in Röko's bredere financiële nettoschuld.
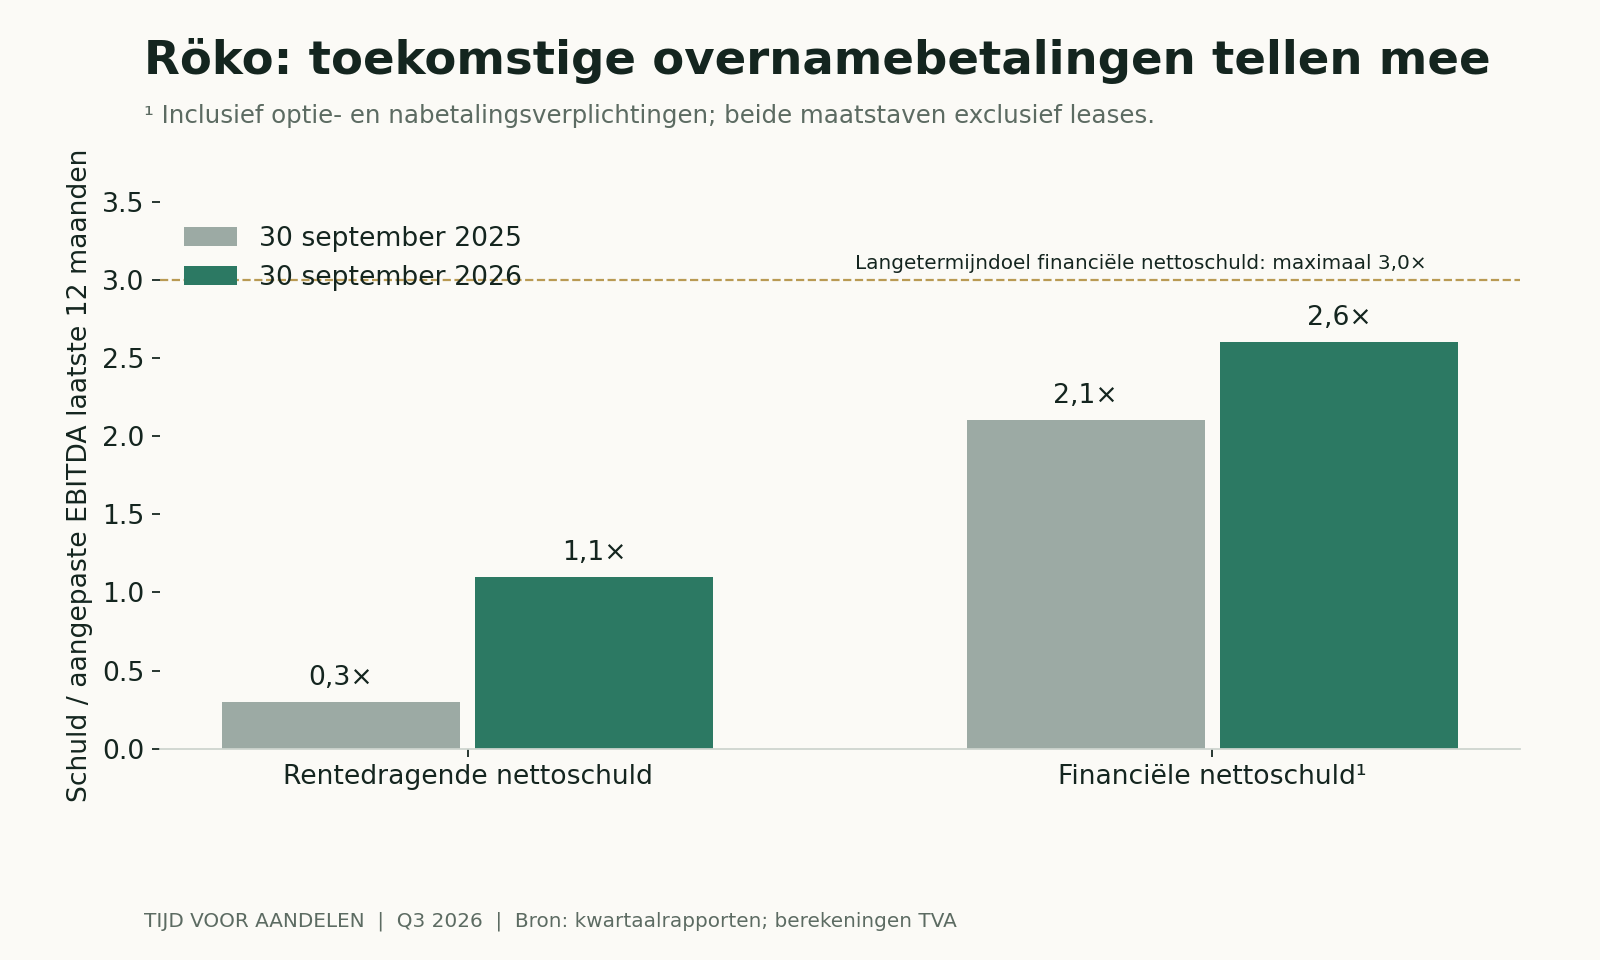
Inclusief die verplichtingen bedraagt de verhouding tot de aangepaste EBITDA 2,6 keer, tegenover 2,1 keer een jaar geleden. Het eigen doel is om op lange termijn niet boven 3,0 keer uit te komen. De groep zit daar nog onder, maar de ruimte is kleiner geworden. Bovendien vallen SEK 767 miljoen leaseverplichtingen buiten deze schulddefinitie. Die zijn daarmee niet verdwenen.
De twee schuldmaatstaven van Röko naast elkaar:
De kortlopende bezittingen bedragen SEK 3,47 miljard tegenover SEK 4,83 miljard kortlopende verplichtingen. Daarvan is SEK 2,61 miljard rentedragende schuld. De timing van aflossingen en de beschikbare financieringsafspraken zijn dus belangrijk.
De immateriële activa bedragen SEK 10,54 miljard op SEK 15,21 miljard totale bezittingen. Dat is logisch door de vele overnames: een deel van de aankoopprijs komt als goodwill en andere immateriële activa op de balans. Dit zijn geen bedragen die je direct kunt gebruiken om schulden te betalen. Als een gekocht bedrijf langdurig tegenvalt, kan de waarde op de balans moeten worden verlaagd en ten koste van de winst worden afgeschreven.
Het rendement op het geïnvesteerde vermogen, de ROCE, verbeterde van 14,5% naar 15,5%. Dit geeft aan hoeveel aangepaste operationele winst de groep verdient op het kapitaal dat in de activiteiten zit. Een hoger rendement is positief. Voor aandeelhouders blijft de vraag of de volgende overnames ook voldoende winst en cash opleveren, zeker nu er meer schuld tegenover staat.
De waardering: bij Evolution betaal je voor herstel, bij Röko voor aanhoudende groei
Evolution noteerde op 23 oktober om 12.49 uur op een koers van SEK 826,20. De gerapporteerde winst per aandeel over de laatste twaalf maanden bedraagt SEK 59,90. Je betaalt daarmee slechts 13,8 keer de gerapporteerde winst.
De PE van EvolutionAb is historisch goedkoop:
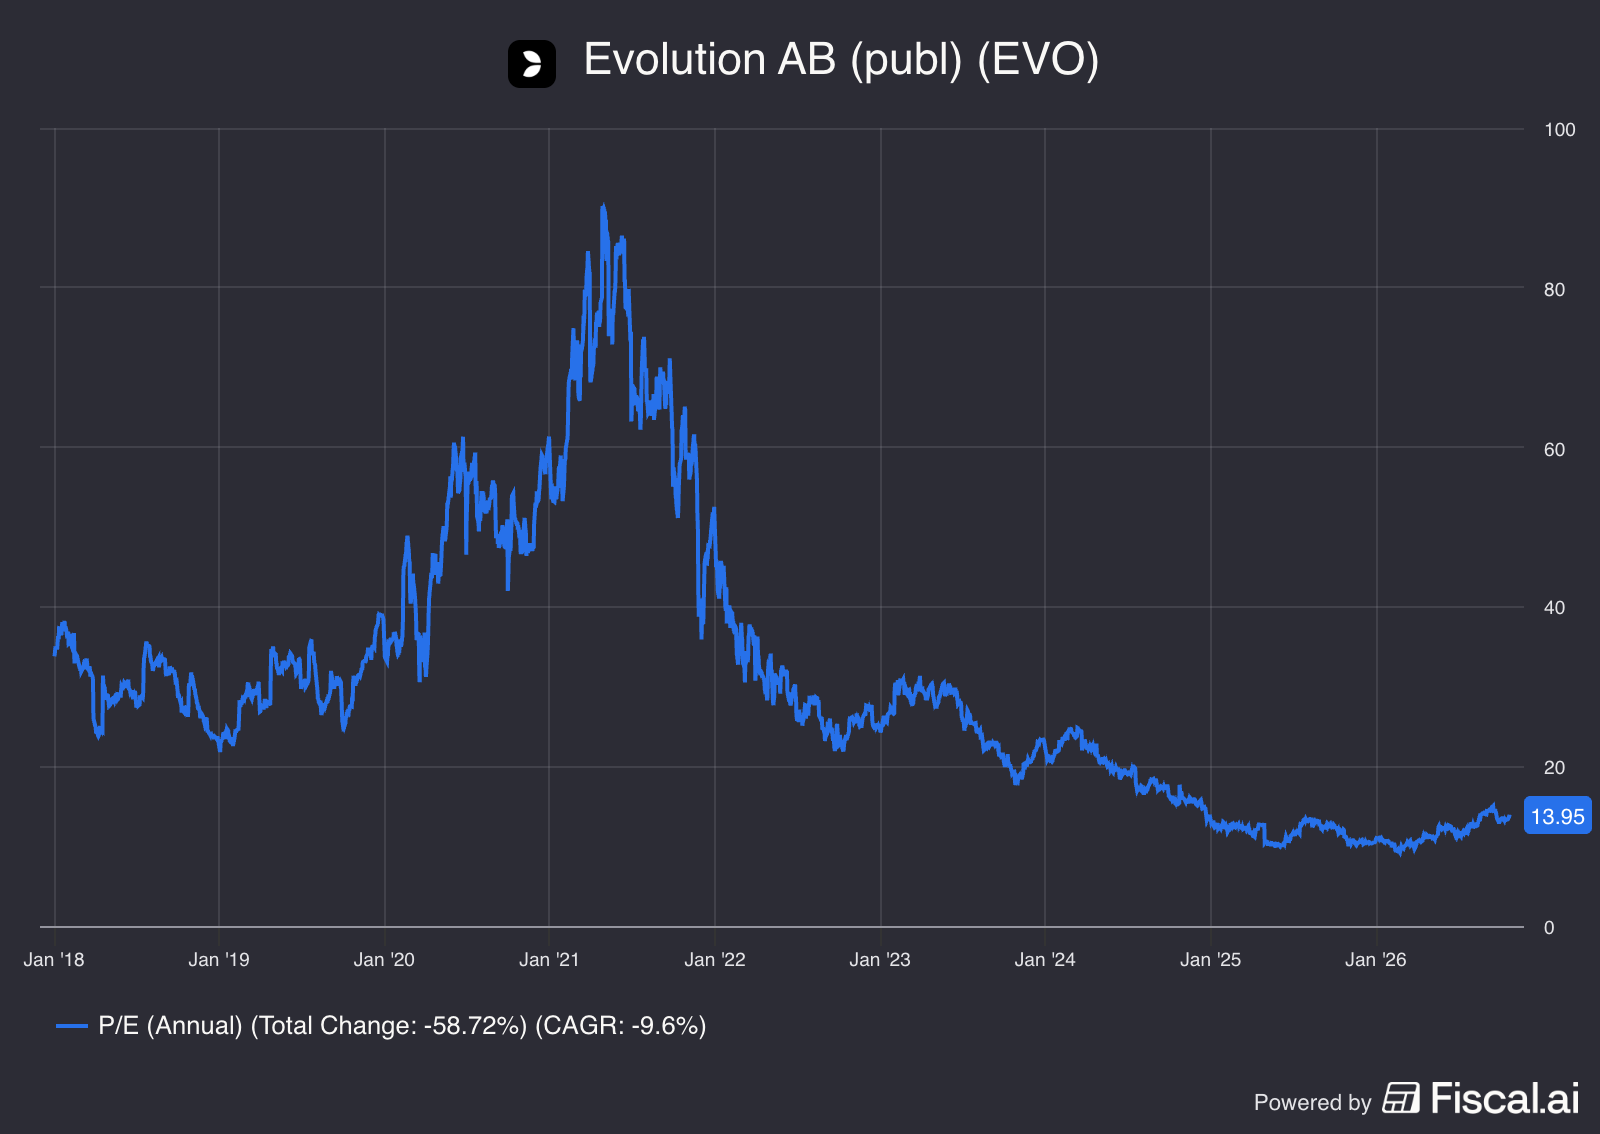
Wel bevat de winst over de laatste twaalf maanden nog een bijzondere opbrengst uit Q4 2025. Evolution liet toen €51,7 miljoen van een verplichting voor een aanvullende overnamebetaling vrijvallen. Dat verhoogde de winst eenmalig. De P/E zonder die opbrengst zou dus iets hoger liggen. Daarnaast kunnen de recente aandeleninkopen de toekomstige winst per aandeel ondersteunen, maar ze lossen de beperkte omzetgroei en de onzekerheid in Brazilië niet op.
Ik vind daarom 13,8 keer de gerapporteerde winst geen hoge waardering voor de marges en cash die Evolution verdient. De lagere prijs is wel te verklaren door de lage groei en de risico's rond regelgeving. Voor een aantrekkelijk rendement moet de winst op termijn weer groeien, zonder dat nieuwe beperkingen telkens een deel van het herstel wegnemen. Alleen de hoop dat beleggers later weer een hogere P/E willen betalen, vind ik onvoldoende grond om het aandeel vast te houden.
Röko noteerde op 23 oktober om 11.45 uur op SEK 2.080, een stijging van 9,2% door de goede cijfers. Voor de waardering kijk ik bij dit bedrijf vooral naar de aangepaste EBITA per aandeel.
Röko groeit door bedrijven over te nemen. Bij die overnames komen onder andere klantrelaties en merknamen op de balans te staan. Daar wordt vervolgens op afgeschreven, waardoor de gerapporteerde winst lager uitvalt. Deze afschrijvingen zijn puur boekhoudkundig, ze kosten niet elk jaar weer cash.
De aangepaste EBITA laat deze afschrijvingen en bepaalde overnamekosten buiten beschouwing. Daardoor kun je beter volgen hoeveel operationele winst de gekochte bedrijven opleveren. De gewone afschrijvingen op bijvoorbeeld machines blijven wel in deze winstmaatstaf zitten. Bij een bedrijf als Röko vind ik dit daarom een nuttige basis voor de waardering, naast de nettowinst en vrije kasstroom.
Over de laatste twaalf maanden behaalde Röko SEK 1,63 miljard aangepaste EBITA. Verdeeld over 14,62 miljoen uitstaande aandelen komt dat uit op SEK 111,53 per aandeel. Bij een koers van SEK 2.080 betaal je daarmee 18,6 keer de aangepaste EBITA per aandeel.
De waardering van Roko:
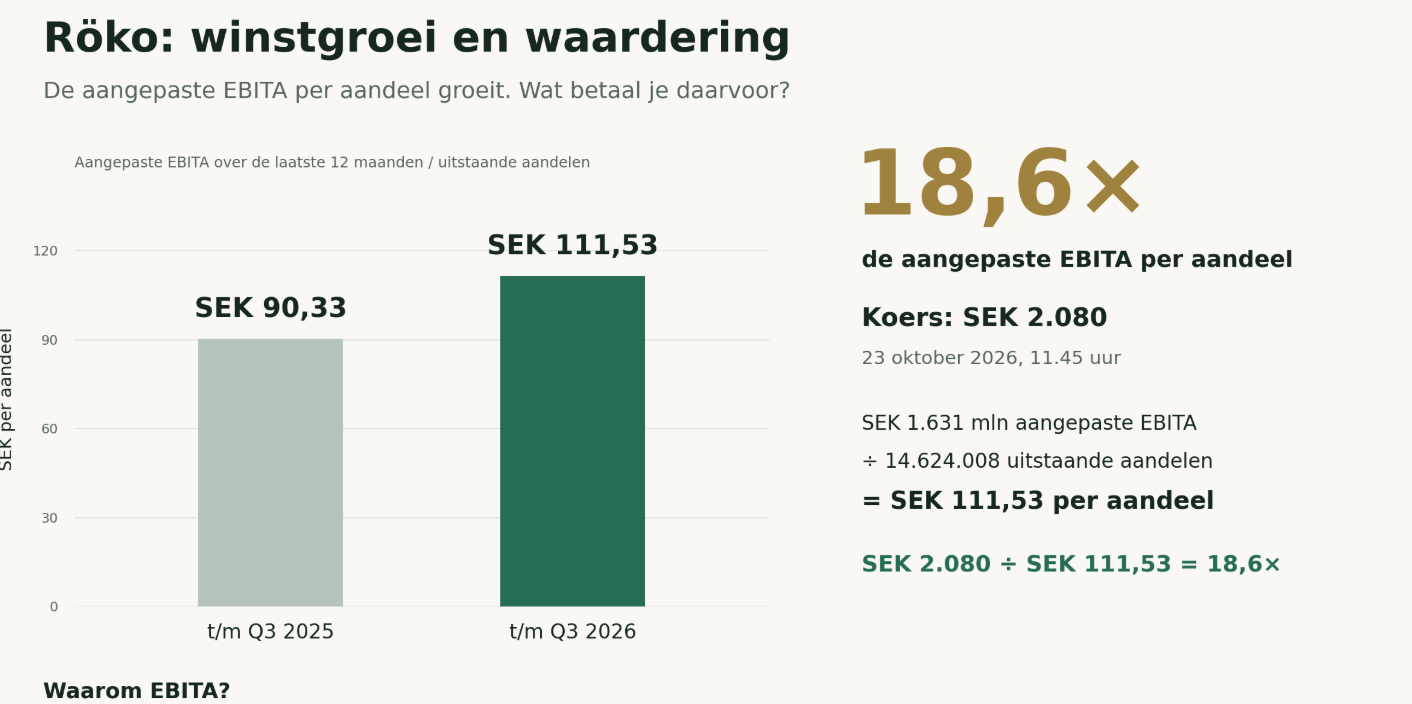
Die verhouding vraagt wel om uitleg. De EBITA is de winst vóór rente en belasting. Door de hogere schuld, stijgen de rentebetalingen ook. Niet dit volledige bedrag komt dus aan aandeelhouders toe. Ook blijven overnames echte investeringen, zelfs wanneer bepaalde kosten puur boekhoudkundig zijn. De oplopende schuld en toekomstige betalingen aan verkopers moeten daarom onderdeel blijven van de beoordeling.
Ik vind 18,6 keer de aangepaste EBITA per aandeel te verdedigen als Röko zijn winst langdurig kan blijven verhogen. Een koopje is het daarmee niet automatisch, maar het bedrijf. isgoedkoper dan veel grotere serial acquirers. De marges verbeteren en de nieuwe overnames gaan meer bijdragen, maar de sterke groei bij ETB mag niet zomaar voor ieder volgend jaar worden doorgetrokken.
Voor mij blijft vooral belangrijk dat de winst en kasstroom per aandeel doorgroeien, terwijl de schuld beheersbaar blijft. Meer bedrijven kopen is aantrekkelijk als de extra winst voldoende opweegt tegen de aankoopprijs en financieringskosten. Daar moet Röko de komende jaren zijn waarde voor aandeelhouders blijven bewijzen.
Wil je vaker duidelijke updates over kwartaalcijfers en de bedrijven achter je aandelen? Schrijf je hieronder in voor de TVA-nieuwsbrief. Deze staat los van mijn Substack, waar ik andere publicaties deel.