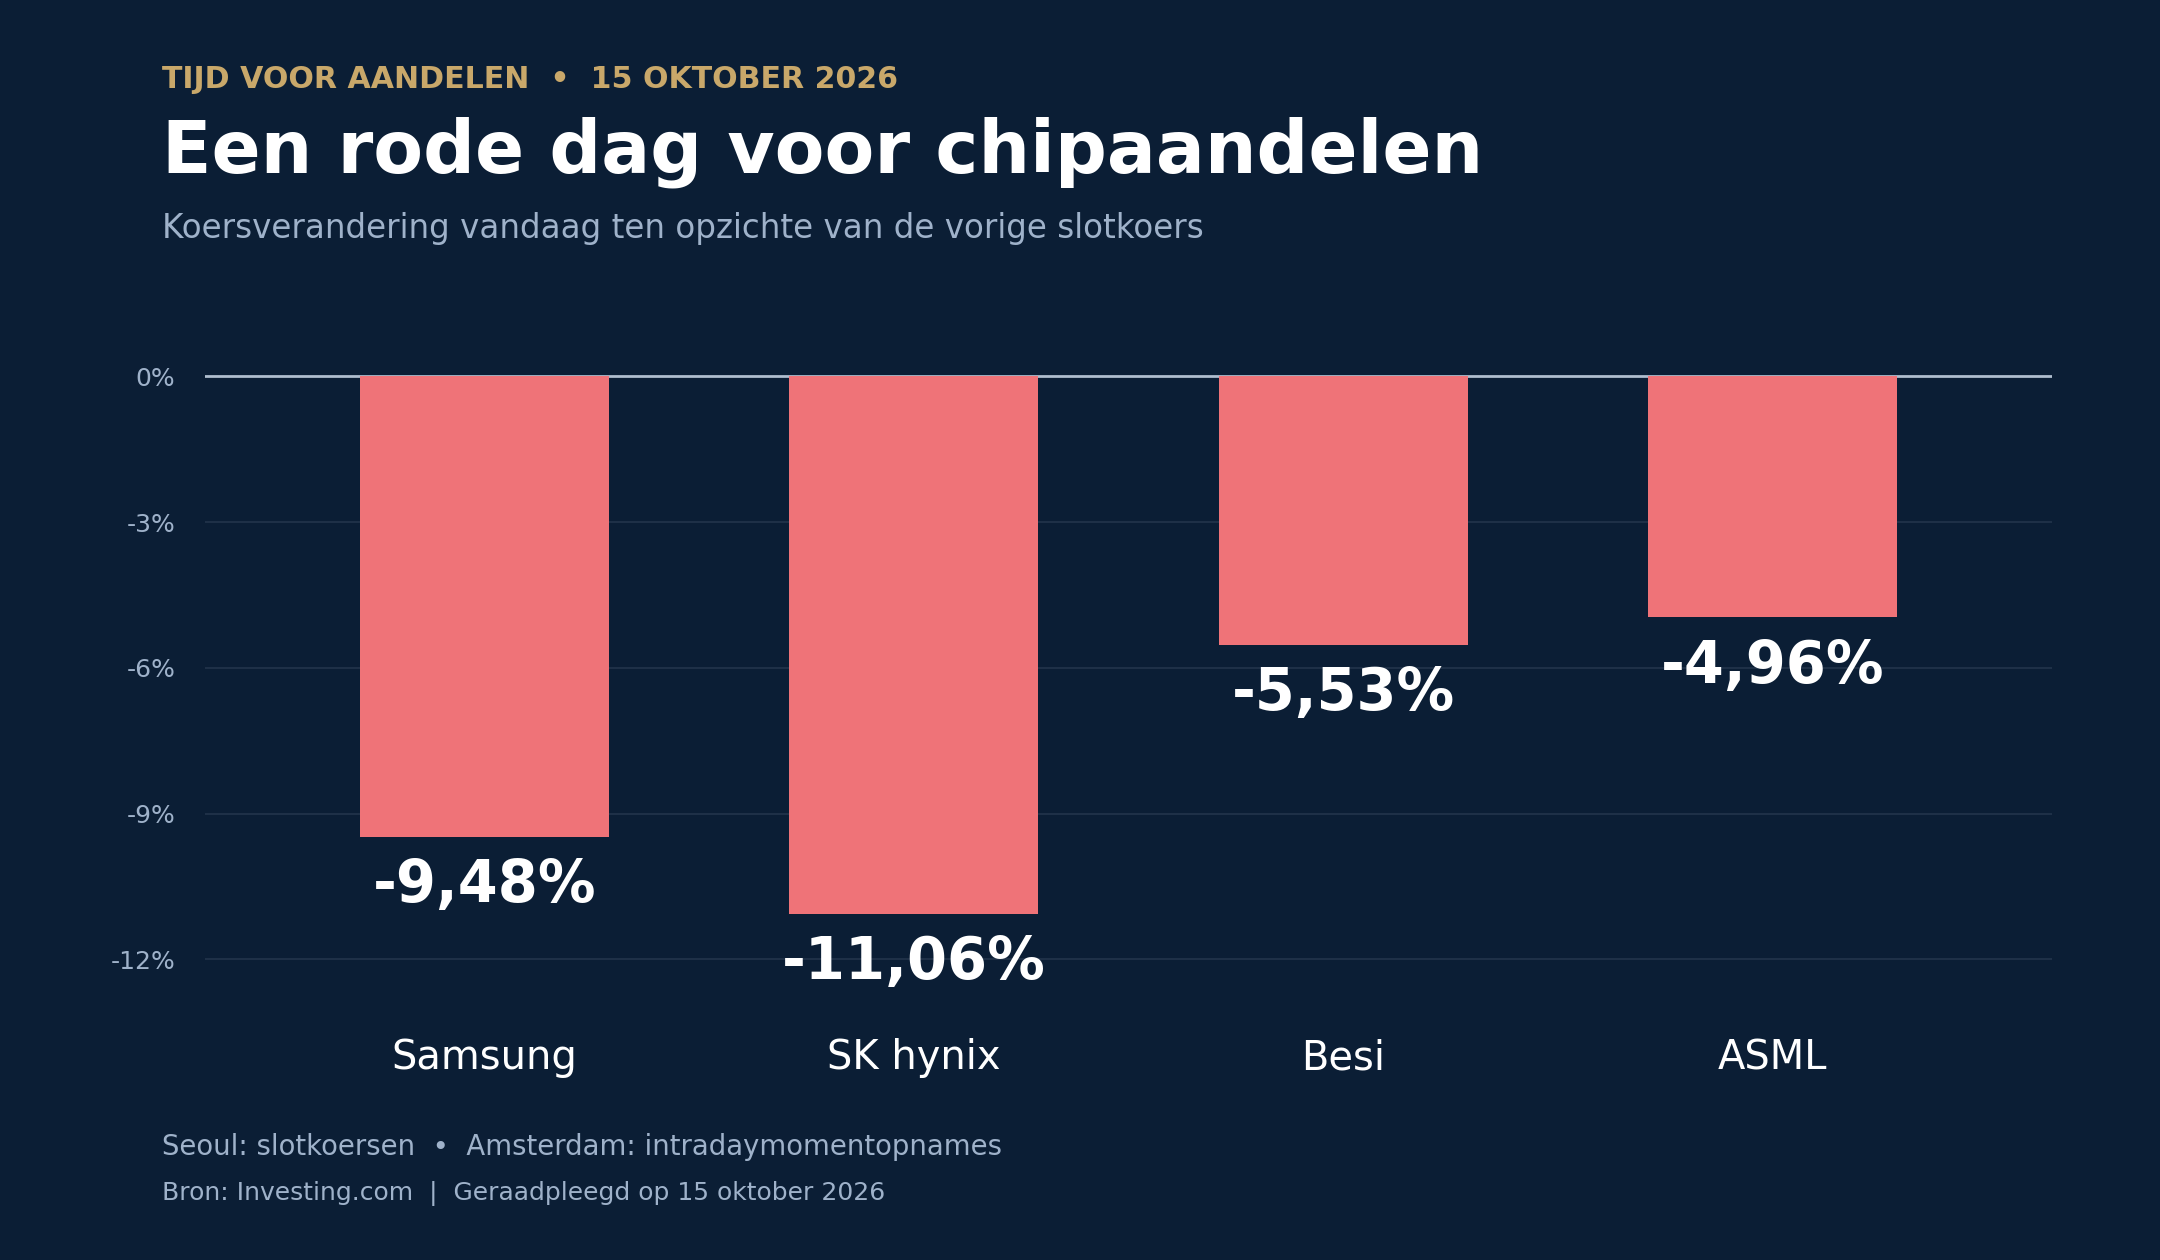
ASML publiceerde op 14 oktober zijn kwartaalcijfers. Vandaag volgde TSMC. Beide bedrijven laten een flinke omzetgroei zien en verwachten een sterk vierde kwartaal. Toch staan chipaandelen deze week onder zware druk op de beurs. Zorgen over de Amerikaanse inflatie en mogelijke verdere renteverhogingen drukken op het sentiment rond technologie en de financiering van AI-investeringen.
De rode dag op de beurs:
Een hogere rente maakt geleend geld duurder. Dat weegt zwaar voor bedrijven die veel geld nodig hebben om datacenters en chipfabrieken te bouwen, zoals Amazon en TSMC. Tegelijkertijd moeten de klanten van die datacenters uiteindelijk voldoende verdienen aan AI om de investeringen aantrekkelijk te houden. Hoe de gigantische investeringen in AI terugverdiend gaan worden, blijft nog altijd onzeker.
Samen geven ASML en TSMC een goed beeld van twee belangrijke onderdelen van de chipindustrie. ASML verkoopt de EUV-machines waarmee foundries produceren. TSMC gebruikt die apparatuur om chips te maken voor zijn klanten. Wanneer TSMC meer productiecapaciteit nodig heeft, levert dat nieuwe vraag opleveren voor ASML. De cijfers en plannen van TSMC zijn daarom erg belangrijk om de toekomstige vraag naar ASML machines in te schatten.
ASML groeit hard en ziet de vraag verder oplopen
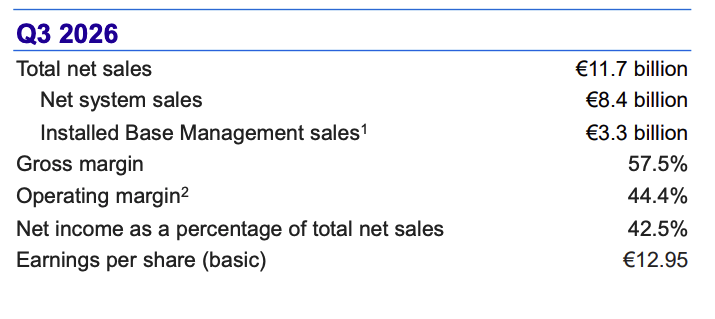
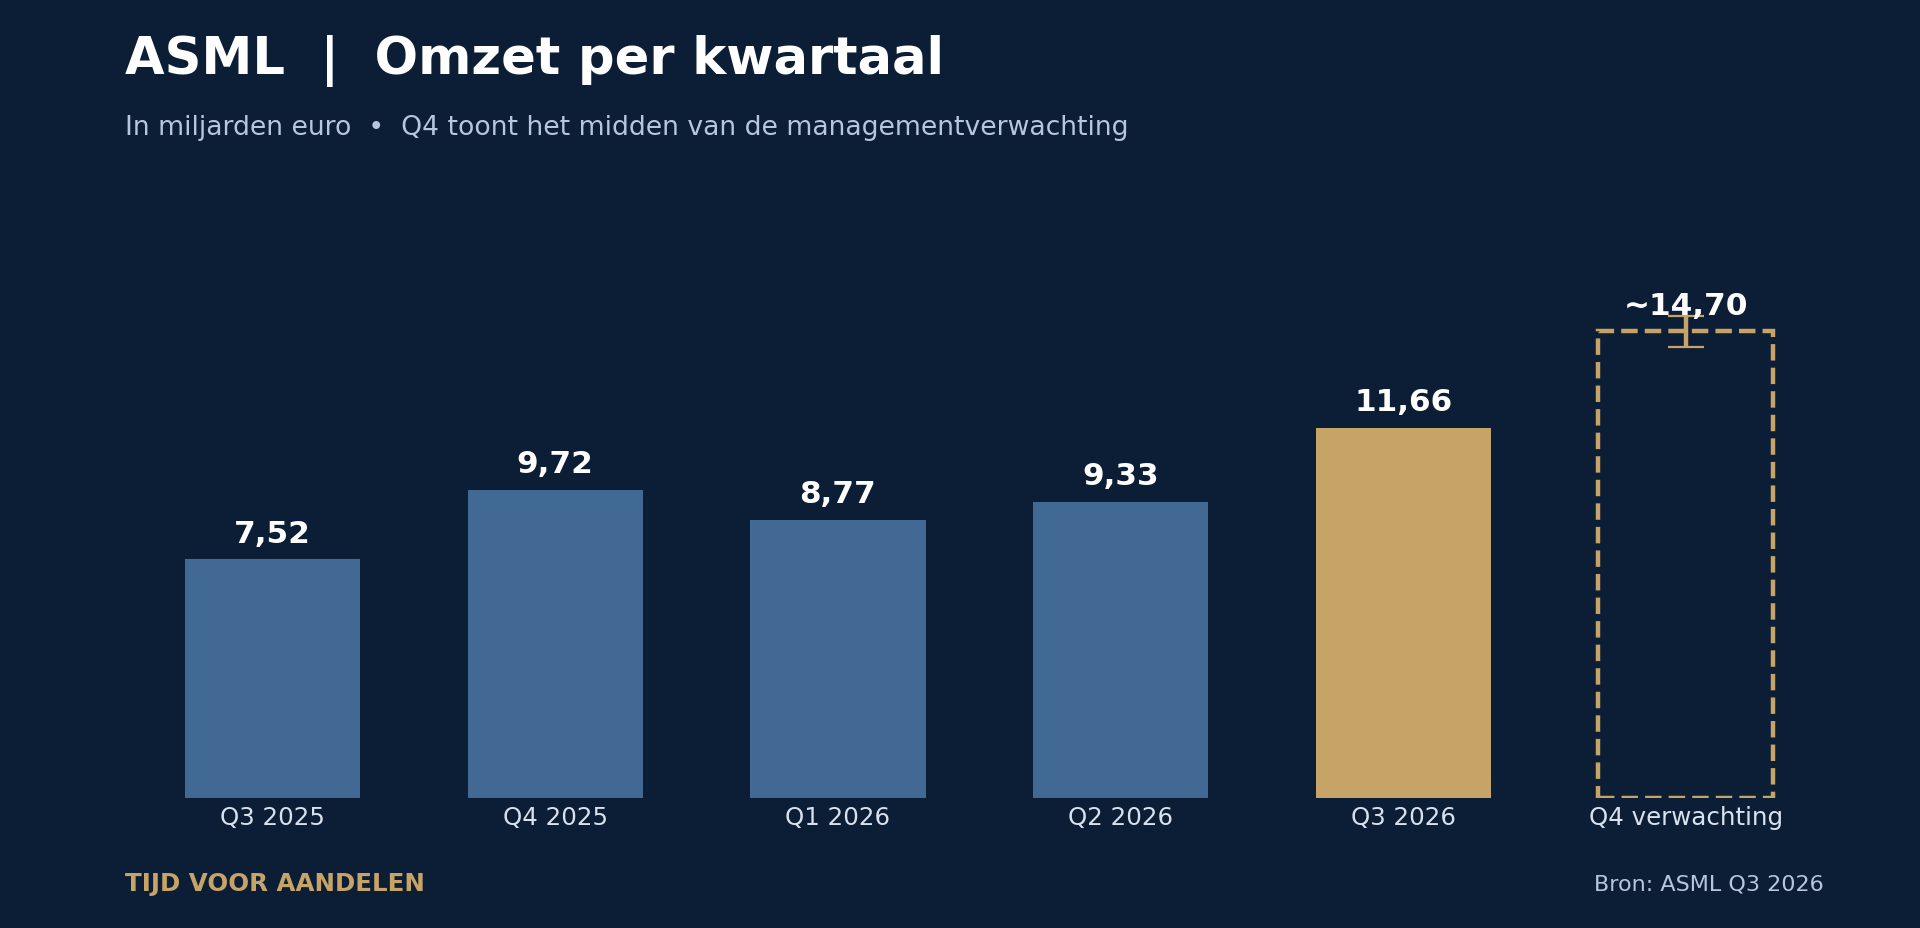
ASML behaalde een omzet van €11,66 miljard. Dat is een groei van 55,2% vergeleken met hetzelfde kwartaal vorig jaar en 25,0% meer dan in het tweede kwartaal. De omzet kwam hierdoor uit aan de bovenkant van de uitgegeven outlook in Q2 door het management.
Ongeveer €8,37 miljard kwam uit de verkoop van machines. De overige €3,29 miljard kwam uit onderhoud en upgrades van bestaande machines. Dit laatste onderdeel groeit sneller naarmate er meer machines bij klanten staan. Daarnaast kunnen klanten met upgrades meer uit hun bestaande machines halen, zonder direct een volledig nieuw systeem te kopen, die soms wel 400 miljoen kunnen kosten.
Door de hogere EUV verkopen in de omzetmix van ASML, nam de winstgevendheid sterk toe. De brutomarge kwam uit op 57,5%, tegenover 54,0% in het vorige kwartaal. Daarmee overtrof het bedrijf zijn eigen margeverwachting.
De Q3 cijfers van ASML:
ASML verkocht 113 nieuwe en 8 gebruikte lithografiesystemen. Daarvan waren 17 de nieuwe, complexe EUV-systemen. Vorig jaar waren dit er nog maar 10, vandaar ook de stijgende brutowinstmarge. De overige machines waren DUV machines. EUV-machines kunnen fijnere patronen afbeelden en zijn belangrijk voor de meest geavanceerde chips, zoals die in datacenters. Met High-NA EUV gaat ASML daarin nog een stap verder.
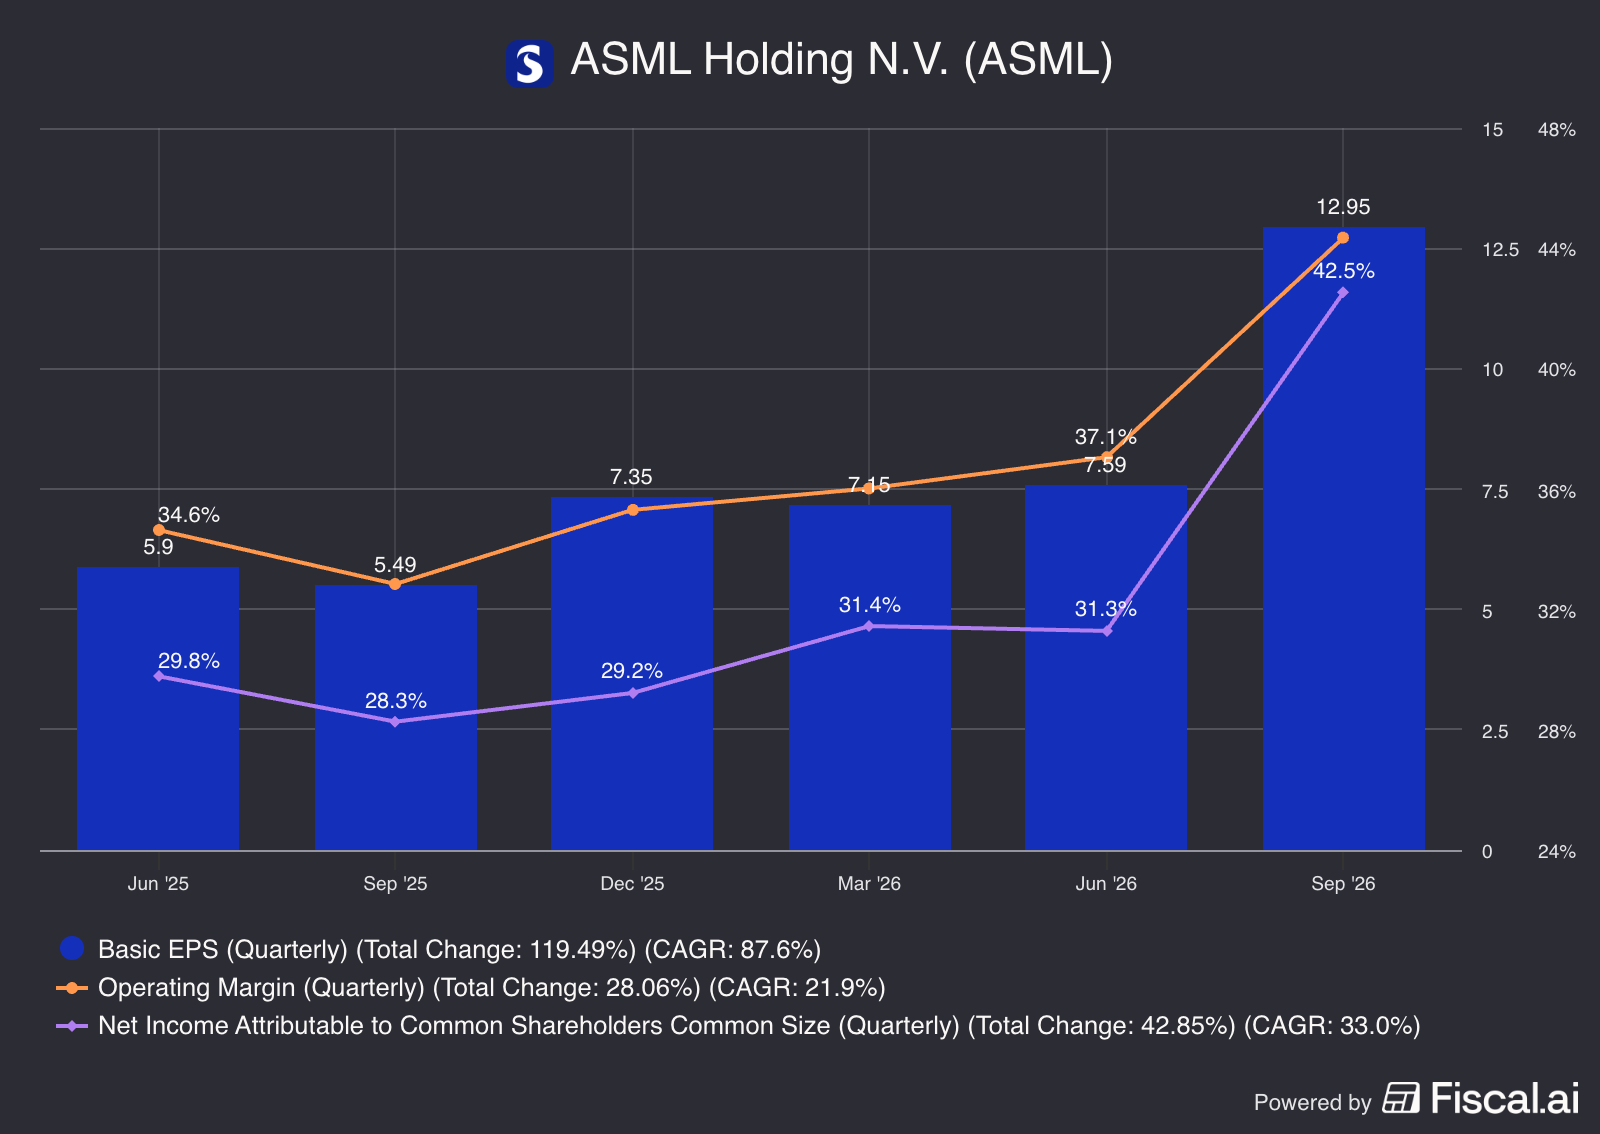
De operationele winst bedroeg €5,17 miljard. Dat betekent een EBIT marge van 44,4%, een flinke verbetering ten opzichte van de 32,8% een jaar eerder. De omzet groeit veel harder dan de R&D- en verkoopkosten. Deze schaalvoordelen, in combinatie met meer EUV in de omzetmix, zorgt ervoor dat de operationele winst sneller groeit dan de omzet. ASML besteedde dit kwartaal €1,17 miljard aan R&D Dat blijft een noodzakelijke investering om de machines verder te verbeteren en de technologische voorsprong te behouden.
Onder de streep bleef €4,96 miljard nettowinst over, met een nettomarge van 42,5%. De winst per aandeel steeg van €5,49 naar €12,95. Dat is een stijging van maar liefst 136%. Naast een hoge omzetgroei, is de winst voor aandeelhouders dus meer dan verdubbeld. Dit is exepetioneel voor een bedrijf: hoge omzetgroei met hogere marges. Vaak gaat versnelde groei gepaard met dalende marges, bij ASML gebeurt dit niet. Dat laat de pricing power van het bedrijf maar weer eens zien.
De EPS stijging en marges van ASML:
Van de totale omzet komt ongeveer 72% uit de verkoop van systemen. De overige 28% verdient ASML met onderhoud en upgrades. Ook nadat een machine is verkocht, blijft deze dus omzet opleveren. Klanten laten hun machines onderhouden en verbeteren om meer chips te kunnen produceren. Ook dit zorgt voor hogere marges, hier hoeft immers niks voor geproduceert te worden.
Kijken we waarvoor klanten de systemen gebruiken, dan komt 54% van de systeemomzet uit logic en 46% uit memory. In Q2 was dit nog 51% en 49%. Logic zijn chips die berekeningen uitvoeren, zoals de processors in computers en AI-chips. Memory zijn geheugenchips die gegevens opslaan en beschikbaar houden.
De omzetverdeling:
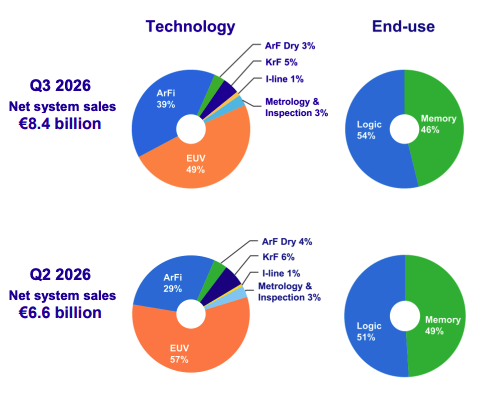
ASML profiteert hierdoor op meerdere manieren van de investeringen in AI. Er zijn meer krachtige rekenchips nodig, maar ook meer snel geheugen om deze chips van gegevens te voorzien. Zowel de fabrikanten van rekenchips (TSM, Intel) als de geheugenproducenten (Samsung, Micron) hebben daarvoor de machines van ASML nodig.
Hier kun je mijn volledige ASML deepdive terug lezen:https://daanheijneman.substack.com/p/dit-nederlandse-aandeel-koop-ik-n
Ook geografisch zijn er duidelijke verschuivingen. Taiwan was goed voor 32% van de systeemomzet, Zuid-Korea voor 31%, China voor 23% en de VS voor 13%. Dit gaat om de locatie waar de machines worden afgeleverd. Opvallend is dat ASML geen verkopen heeft in Europa:
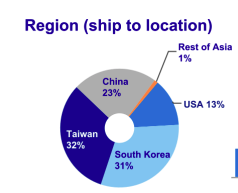
De verkopen naar China steeg van 14% in Q2 naar 23% in Q3. Daarmee blijft ASML gevoelig voor mogelijke veranderingen in exportregels naar China. De handelsrelaties met Amerika en China staat al een tijdje onder druk, zo mag ASML geen EUV machines leveren aan China. Verdere restricties kunnen dus 23% van de huidige omzet onder druk zetten.
De belangrijkste boodschap die het management gaf, gaat over de komende jaren. Klanten verhogen volgens ASML hun verwachtingen voor de hoeveelheid apparatuur die ze nodig hebben. Vooral de omvang en duur van investeringen in AI spelen daarbij een grote rol. Het management verwacht dat de momenteel geplande capaciteit in 2027 en 2028 onvoldoende zal zijn om aan de grote vraag te voldoen. ASML onderzoekt daarom hoe het in 2028 verder kan uitbreiden dan de eerder besproken capaciteitsstijging van 30%.
Sommige klanten tonen zelfs interesse om orders voor 2029 en 2030 te plaatsen. Dat geeft maar aan hoe groot en sterk de vraag is en blijft voor chips en daarmee nieuwe ASML machines. Tegelijkertijd blijft interesse iets anders dan een definitieve bestelling. Ook geplaatste orders kunnen later worden verschoven. Voor beleggers telt uiteindelijk hoeveel van die vraag wordt omgezet in leveringen, omzet en kasstroom.
De grote vraag en beperkte capaciteit van ASML machines, geeft ASML extra pricing power. Zo zijn er bedrijven die extra betalen om zo snel als mogelijk een nieuwe machine te krijgen, dit zorgt gelijk voor extra marge:
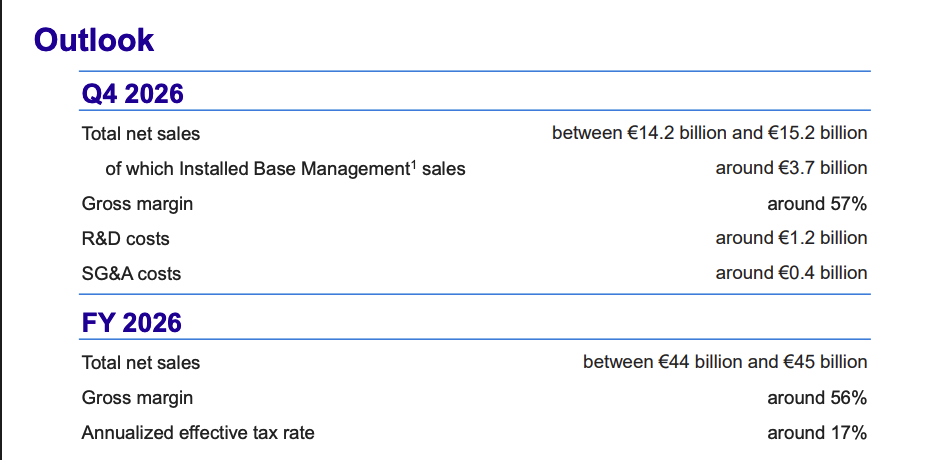
Voor Q4 verwacht ASML €14,2 tot €15,2 miljard omzet en een brutomarge van ongeveer 57%. Het midden van die omzetverwachting ligt 26% boven de Q3 omzet. Voor heel 2026 rekent het management op €44 tot €45 miljard omzet, met ongeveer 56% brutomarge.
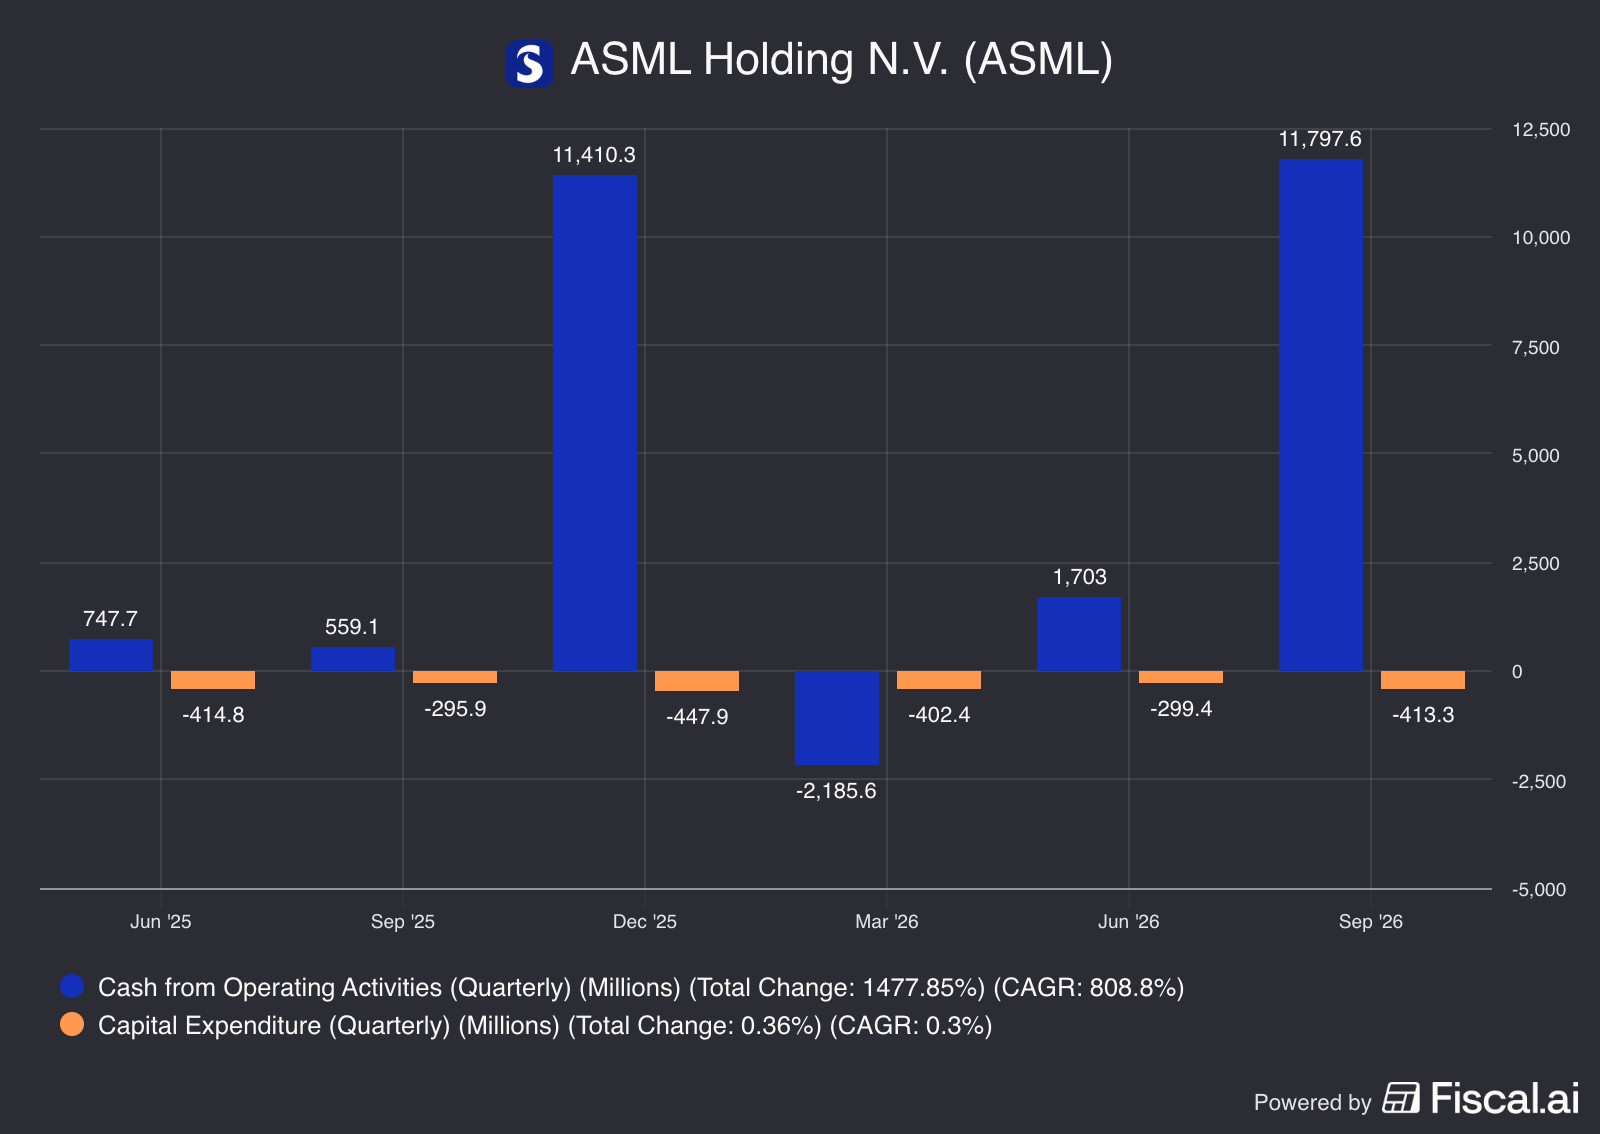
De hoge winst moet natuurlijk ook worden omgezet in cash. ASML genereerde dit kwartaal €11,80 miljard operationele kasstroom. Na €447 miljoen aan CAPEX blijft er €11,35 miljard vrije kasstroom over. Dit geld kan het bedrijf gebruiken om dividend te betalen, eigen aandelen terug te kopen of de cashpositie te versterken.
Die vrije kasstroom lijkt enorm hoog, maar heeft ook te maken met de timing van betalingen van debiteuren. ASML boekt de omzet en winst niet altijd in hetzelfde kwartaal als waarin de klant betaalt. Hierdoor kan in het ene kwartaal veel geld binnenkomen, terwijl de kasstroom in een ander kwartaal juist laag of negatief is.
De kasstromen verschillen bij ASML daardoor enorm per kwartaal. In Q1 was de vrije kasstroom bijvoorbeeld nog €2,61 miljard negatief. Over de eerste negen maanden komt deze samen uit op €10,06 miljard.
De cashpositie inclusief kortlopende beleggingen steeg naar €12,74 miljard. Tegelijkertijd namen de langlopende verplichtingen toe van €6,24 naar €12,01 miljard. Je zou denken dat dit komt door een oplopende schuldpositie, maar deze is juist gedaald van 2 miljard naar 1,9 miljard. ASML heeft 9 miljard extra contract schulden op de balans staan dit kwartaal: orders die al binnen en geboekt zijn, maar nog moeten worden geleverd. Door de grote vraag, zal deze post de aankomende kwartalen verder kunnen opbouwen.
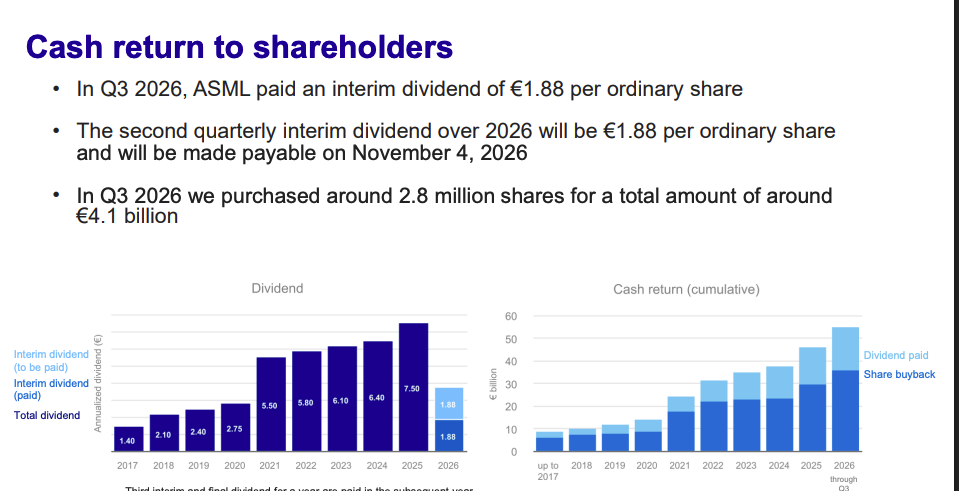
ASML kocht voor ongeveer €4,1 miljard eigen aandelen in en kondigde een volgend interimdividend van €1,88 per aandeel aan, betaald op 4 november. Aandeleninkoop verdeelt toekomstige winst over minder aandelen, wat voordelig is voor aandeelhouders. Of daarmee waarde wordt gecreëerd, hangt ook af van de prijs die ASML voor die aandelen betaalt, die lijkt op dit moment wel vrij hoog.
TSMC groeit sterk terwijl de opstart van 2nm op de marges drukt
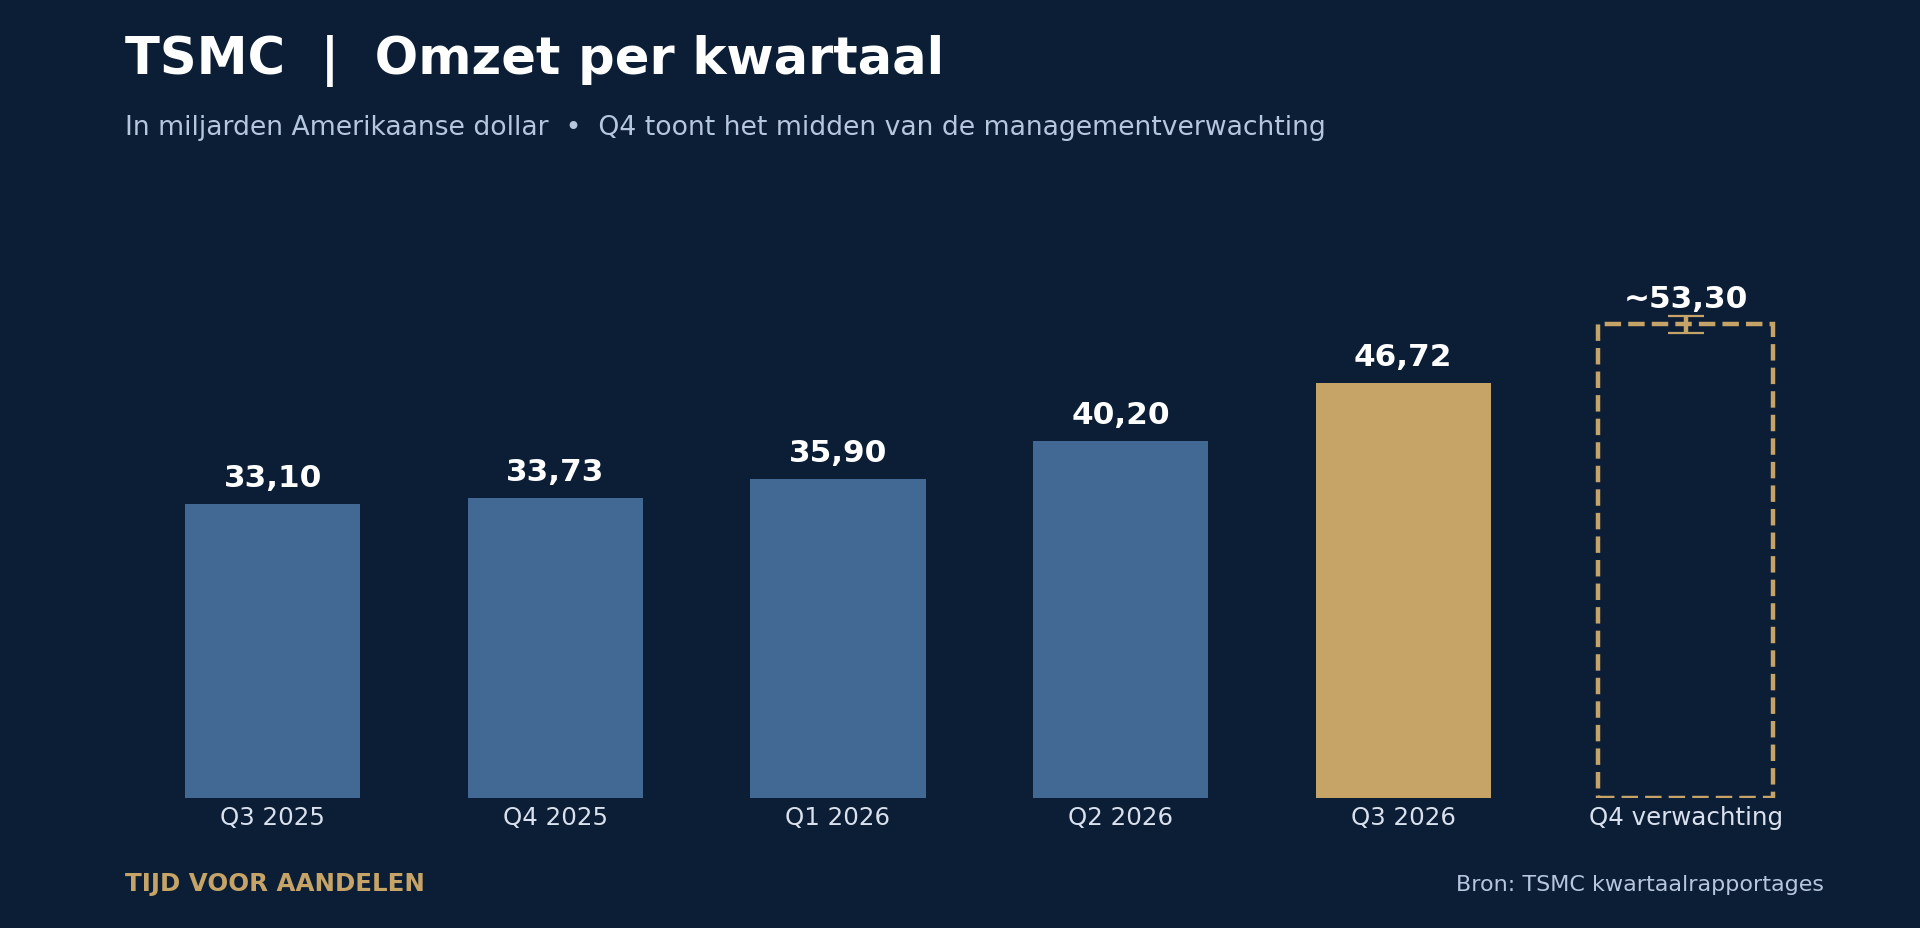
TSMC behaalde een omzet van $46,72 miljard, een stijging van 41,2% ten opzichte van een jaar eerder en 16,2% ten opzichte van Q2. Dat lag boven de eigen omzetverwachting van $44,6 tot $45,8 miljard.
De brutomarge kwam uit op 66,4%, de EBIT marge op 58,7% en de nettomarge op 51,1%. Van iedere dollar omzet bleef dus ruim 51 cent nettowinst over, dat is waanzinnig veel. De winst per aandeel bedroeg NT$29,43, omgerekend ongeveer $4,60 per Amerikaanse ADR, die vijf gewone aandelen vertegenwoordigt.
De marges zijn hoog, maar daalden ten opzichte van Q2. De brutomarge ging van 67,7% naar 66,4%, een daling van 1,3 procentpunt. De operationele marge zakte van 60,3% naar 58,7% en de nettomarge van 55,6% naar 51,1%.
De lagere brutomarge komt volgens TSMC vooral door de eerste opschaling van de 2nm-productie. Bij een nieuwe generatie chips moet het productieproces eerst op grotere schaal worden ingeregeld voordat dezelfde winstgevendheid kan worden gedraaid. Dit komt doordat nieuwe capaciteit al kosten en afschrijvingen veroorzaakt terwijl de productie nog wordt opgebouwd. Naarmate meer bruikbare chips worden geproduceerd, kunnen die kosten over meer output worden verdeeld. Hoe snel dat verbetert, bepaalt mede hoe de marges zich ontwikkelen.
TSMC ziet dus het tegenovergestelde van ASML: meer nieuwe technologie in de omzetmix, zorgt voor lagere marges. Waar dit bij ASML andersom is:
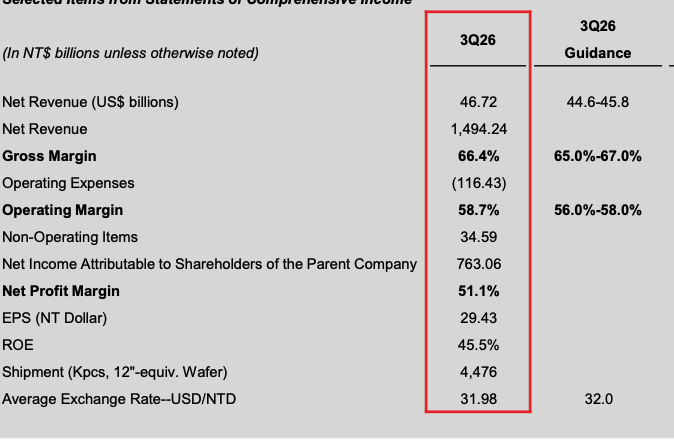
Bij de operationele winst speelt daarnaast mee dat Q2 eenmalige verzekeringsopbrengsten bevatte rond de aardbeving van 2024. Die gunstige bijdrage viel dit kwartaal weg. De operationele kosten bleven als percentage van de omzet gelijk op 7,8%. De lagere EBIT marge zijn dus niet het gevolg van stijgende kosten, maar door het wegvallen van de eenmalige opbrengsten.
Daarnaast profiteerde TSMC in Q2 van opbrengsten rond aandelen in Vanguard International Semiconductor. Het wegvallen daarvan helpt verklaren waarom de nettowinst in Q3 met 8,0% toenam, terwijl de omzet in Taiwanese dollars met 17,6% groeide. In Q2 was de winstgevendheid dus veel hoger door eenmalige opbrengsten en dat is dit kwartaal genormaliseerd.
De verschuiving naar nieuwere technologie is ook duidelijk zichtbaar in de omzetverdeling. Chips op 7nm en kleiner waren goed voor 79% van de waferomzet, precies waar de kracht van TSM ligt. De nieuwe 2nm-technologie leverde al 8%, tegenover 3% in Q2. Het aandeel van 3nm steeg naar 33%.
De nieuwe technologieen, die vooral voor datacenter chips worden gebruikt, zien sterke vraag:
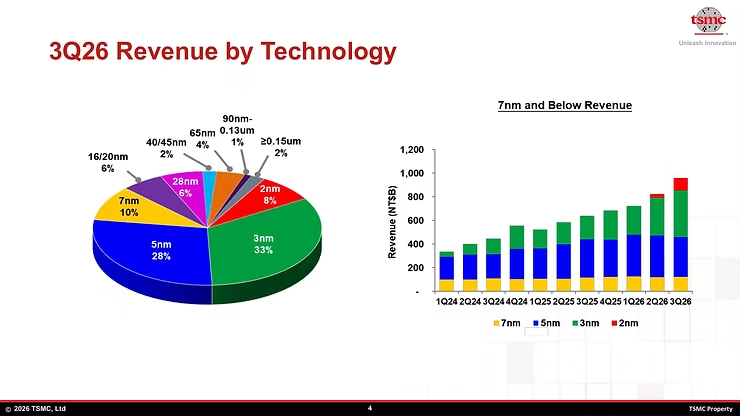
Dit is belangrijk omdat de omzet niet alleen wordt bepaald door het aantal geleverde wafers, ook de technologie en kosten voor die wafer spelen mee. Het aantal verscheepte wafers nam met 9,6% toe ten opzichte van vorig jaar. De omzet groeide aanzienlijk harder. De nieuwe generatie chips zorgen voor veel pricing power voor het bedrijf, waardoor de omzet flink kan stijgen, terwijl het aantal verkochten chips niet heel veel toenemen.
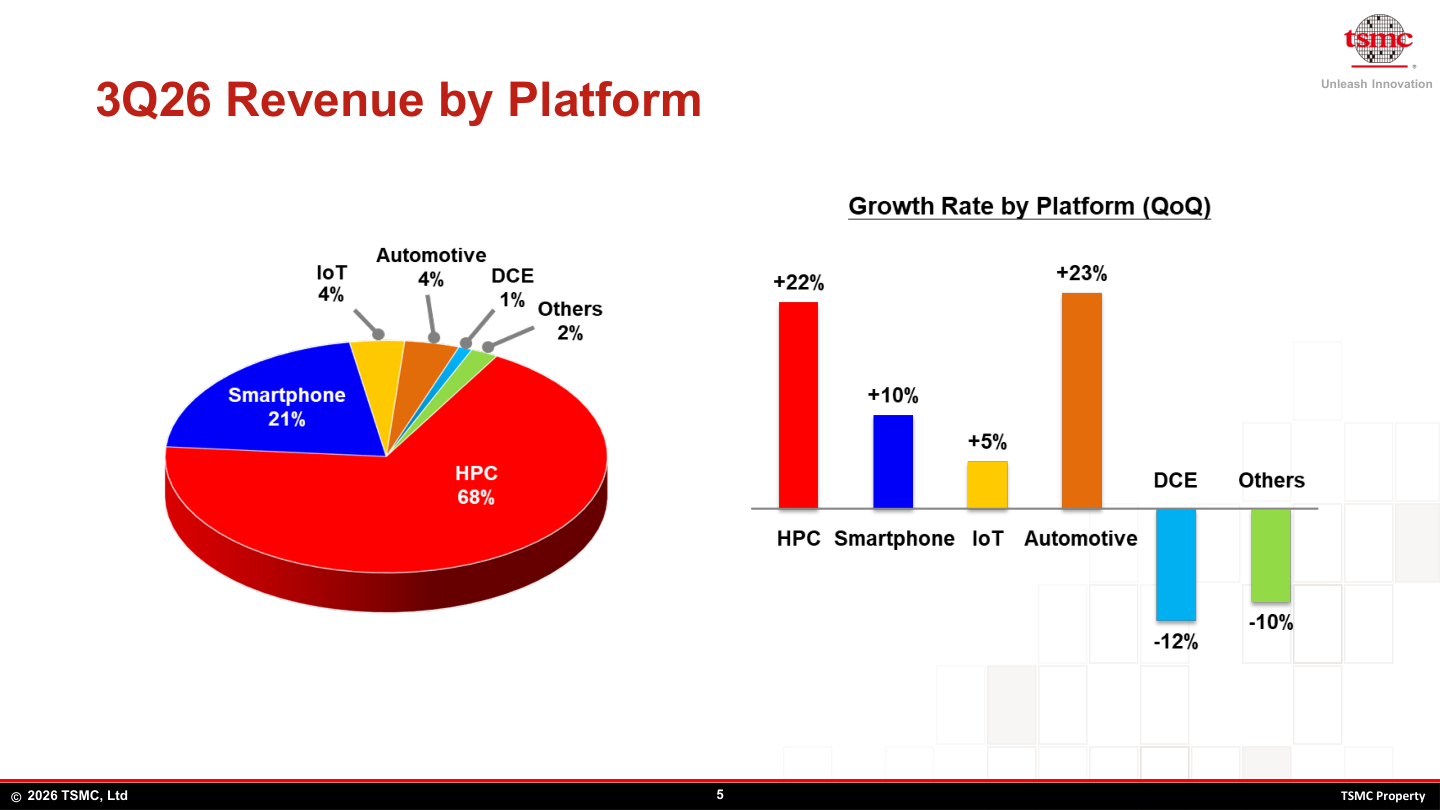
High Performance Computing, waaronder toepassingen voor AI en datacenters, vertegenwoordigde 68% van de omzet. Een jaar geleden was dat 57%. De omzet binnen dit onderdeel groeide met 22% ten opzichte van Q2. Smartphones waren goed voor 21% van de totale omzet en groeiden op kwartaalbasis met 10%. Ook groeide automotive verassend met 23% dit kwartaal.
De groei van HPC helpt TSMC, maar maakt de toekomstige investeringen in deze markt ook steeds belangrijker voor het bedrijf:
Naast de winstgevendheid blijft de kasstroom belangrijk, zeker door de hoge CAPEX investeringen in nieuwe fabrieken die het bedrijf moet doen. De operationele kasstroom bedroeg NT$919,77 miljard. Na NT$443,21 miljard aan CAPEX bleef NT$476,56 miljard vrije kasstroom over. Omgerekend naar dollars is dat ongeveer $14,9 miljard, met een vrije kasstroommarge van 31,9%.
Dat betekent dat TSMC ondanks de hoge investeringen bijna een derde van zijn omzet als vrije kasstroom overhield, erg netjes voor een kapitaalsintensief bedrijf dat snel nieuwe capaciteit uitbouwt. De kapitaalinvesteringen bedroegen volgens het management $13,84 miljard dit kwartaal en $40,64 miljard over de eerste negen maanden.
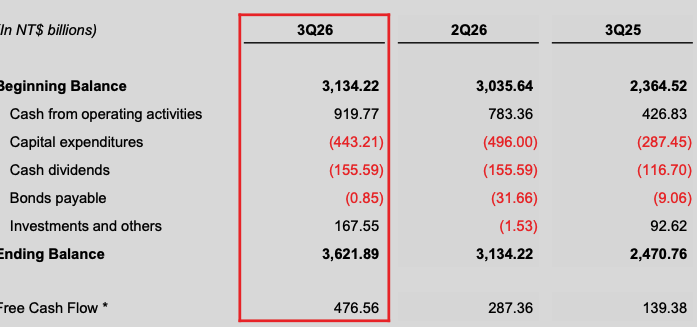
TSMC had daarnaast NT$4.016,98 miljard aan cash en verhandelbare effecten, tegenover NT$1.031,58 miljard aan schuld. Daarmee bleef een ruime netto cashpositie van NT$2.985,40 miljard over. De current ratio bedroeg 2,6: de kortlopende bezittingen waren ruim tweeënhalf keer zo groot als de kortlopende verplichtingen. De balans blijft dus ijzersterk.
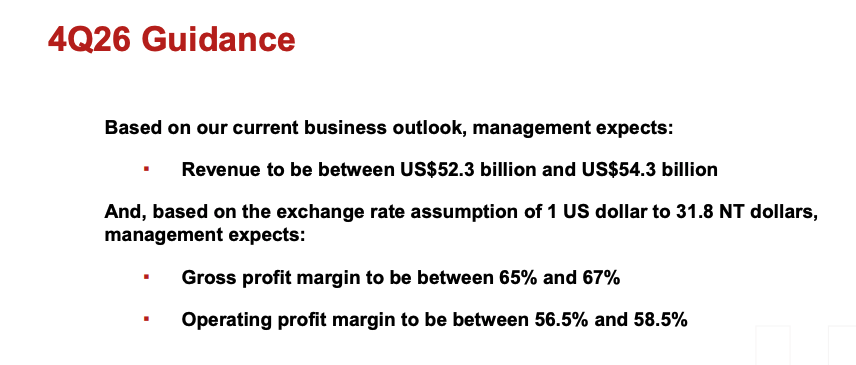
Voor Q4 verwacht het management $52,3 tot $54,3 miljard omzet. Het midden ligt ongeveer 14% boven Q3. De verwachte brutomarge bedraagt 65% tot 67% en de operationele marge 56,5% tot 58,5%. Voor heel 2026 rekent TSMC op ongeveer 44% omzetgroei in Amerikaanse dollars:
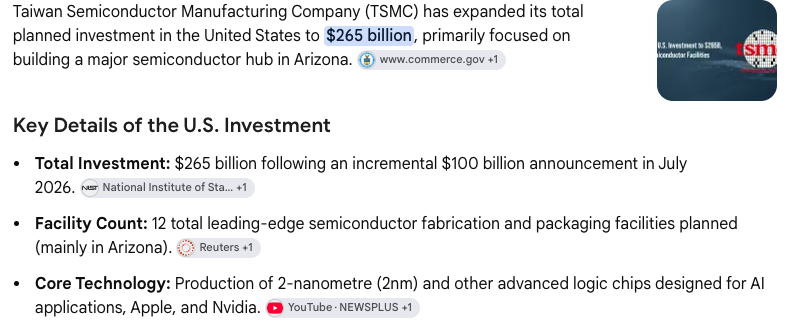
De sterke cijfers veranderen weinig aan het geografische risico van TSMC. De dreiging rond China en Taiwan blijft relevant. Een militaire escalatie, blokkade of ernstige verstoring van transport en energievoorziening zou de productie en leveringen zwaar kunnen raken.
Productie buiten Taiwan kan de afhankelijkheid geleidelijk verkleinen, maar haalt het risico niet direct weg. De meest geavanceerde chips worden namelijk uitsluitend in Taiwan geproduceerd. Het bouwen, uitrusten en winstgevend opschalen van een chipfabriek kost jaren. De diversificatie van het bedrijf, naar bijvoorbeeld productie locaties in Duitsland en Amerika, zijn de goede stappen, maar kosten nog jaren om operationeel te zijn. Ondertussen blijft een invasie van China op de loer liggen.
Ook de concurrentie blijft een aandachtspunt. Intel boekt vooruitgang met zijn nieuwe chiptechnologie en de foundry staat er steeds sterker voor. Het bedrijf is op het gebied van productie voor externe klanten nog lang geen volwaardige concurrent van TSMC. Daarvoor moet Intel eerst bewijzen dat het op grote schaal betrouwbaar en tegen aantrekkelijke kosten chips kan maken, maar de ontwikkelingen zijn positief voor Intel.
Toch hoeft Intel TSMC niet volledig in te halen om invloed te hebben op de groei. Grote klanten willen mogelijk een deel van hun productie spreiden om minder afhankelijk te zijn van TSM in Taiwan. Als Intel of Samsung een deel van die nieuwe orders binnenhaalt, kan TSMC minder snel groeien dan wanneer het vrijwel alle extra vraag zelf opvangt, zoals nu gebeurt.
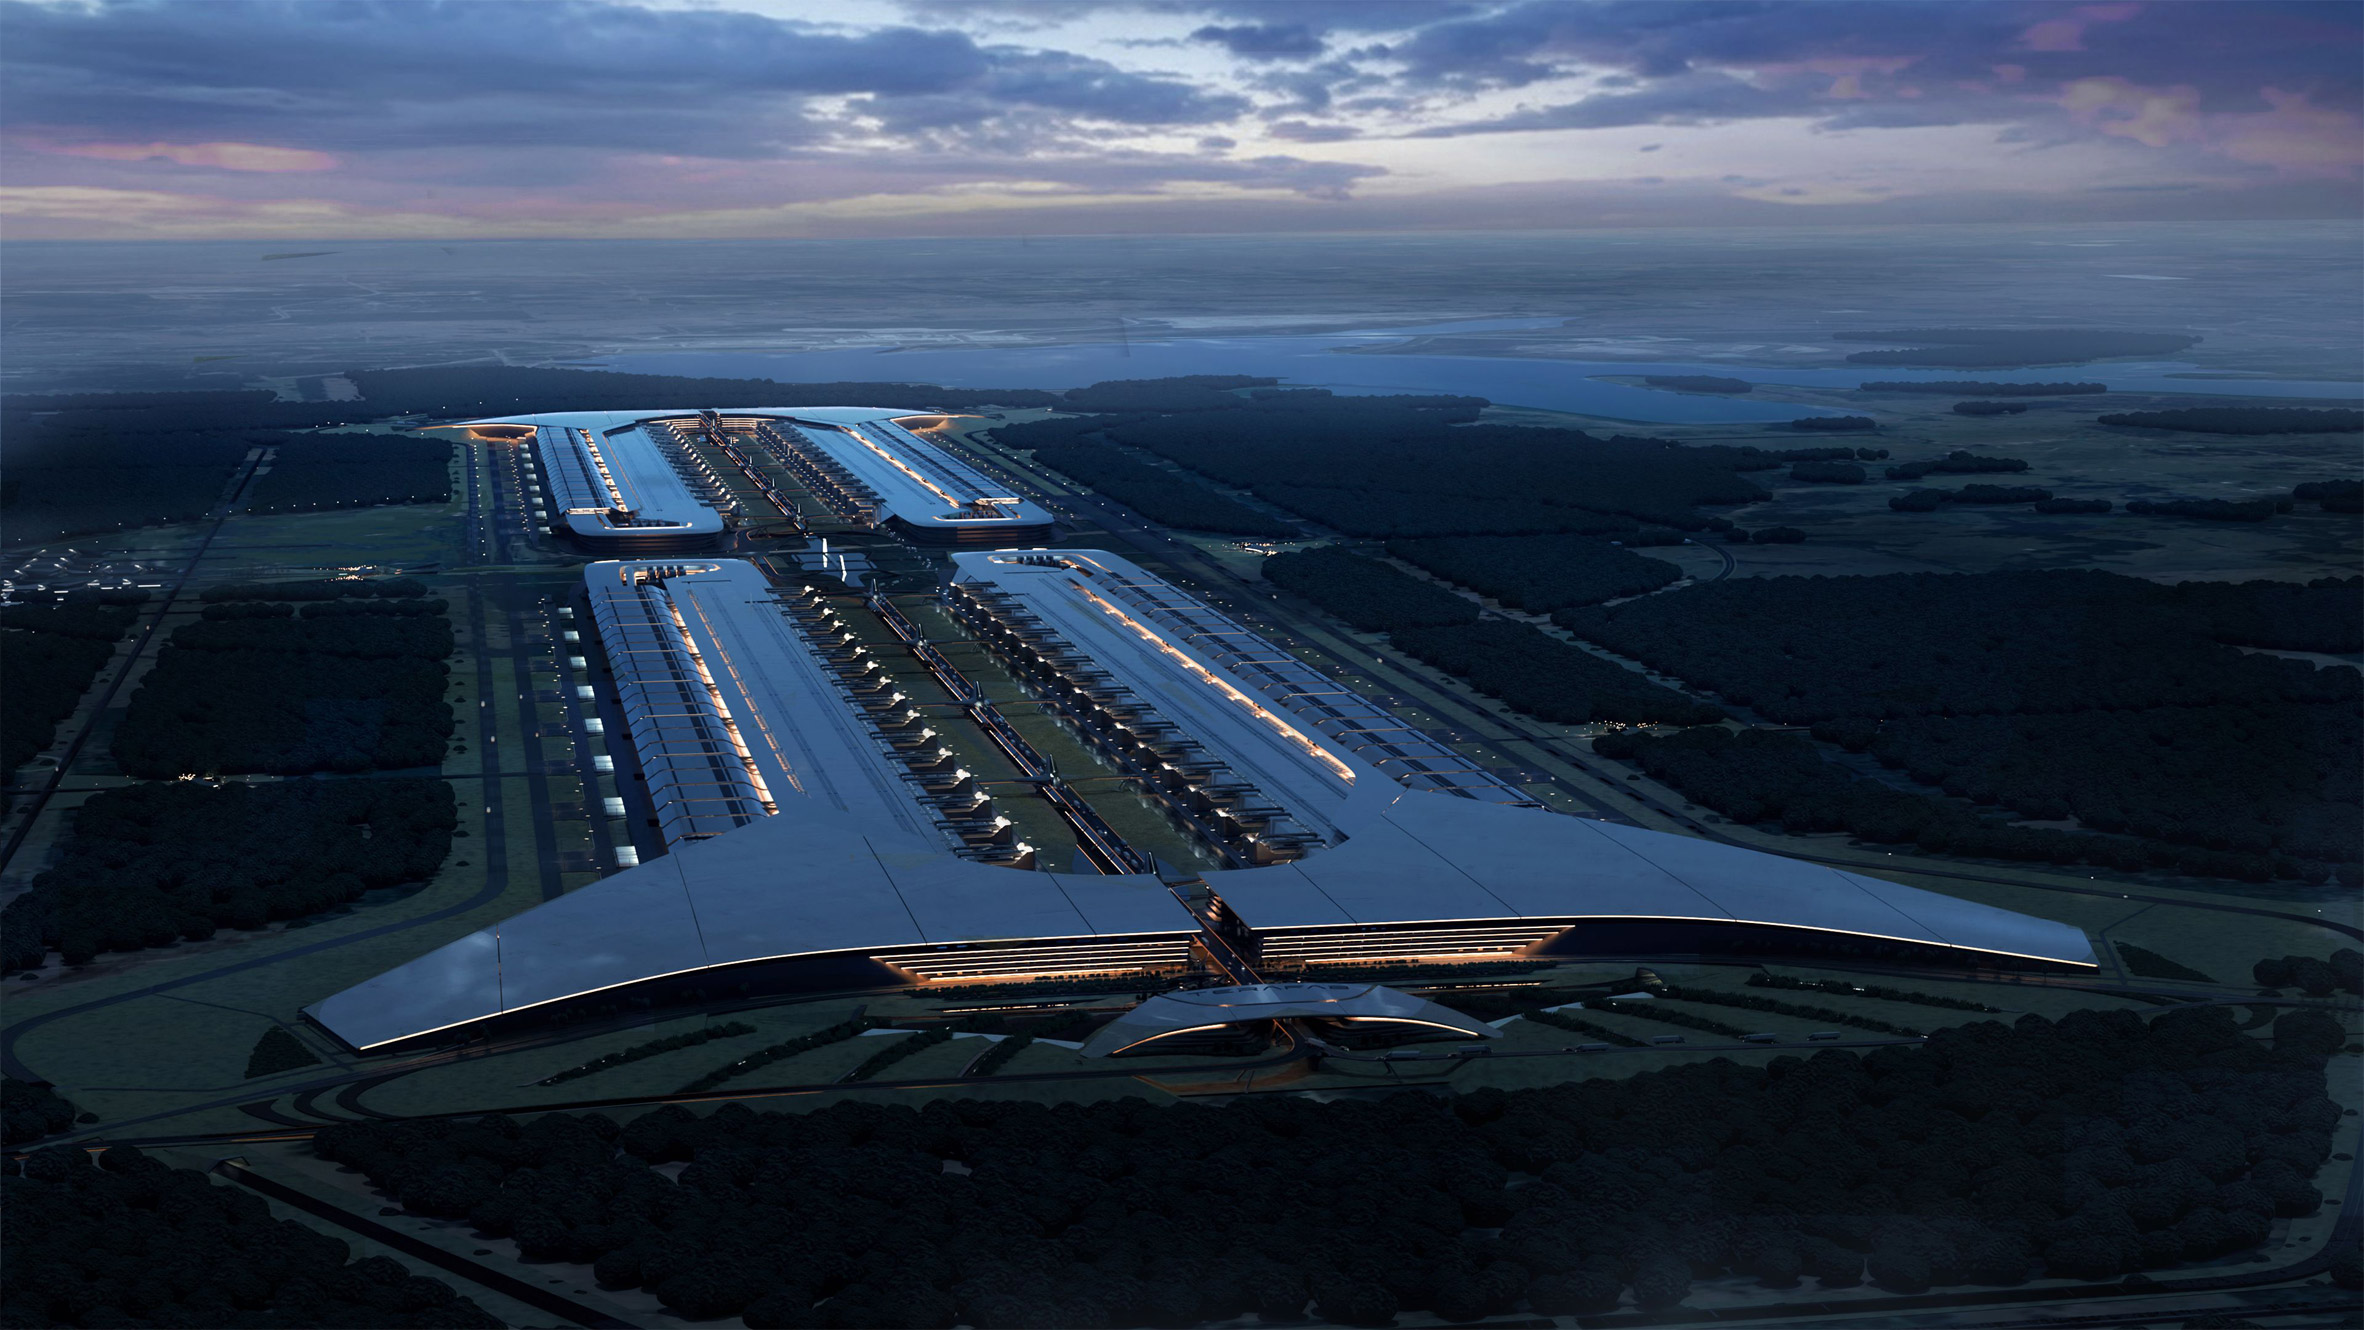
Daarnaast heeft Elon Musk met Terafab plannen om zelf chips te produceren voor zijn bedrijven. Tesla, SpaceX en xAI willen hiermee meer controle krijgen over hun toekomstige chipvoorziening. Ook Intel is bij dit project betrokken. Het bouwen van een fabriek is echter pas het begin. Daarna moet Terafab nog bewijzen dat het geavanceerde chips in grote aantallen kan produceren tegen concurrerende kosten, wat nog jaren kan duren.
Terafab van Musk moet er zo uitkomen te zien:
Intel, Samsung en Terafab zijn daarmee drie concurrenten om te blijven volgen. Het zijn nog geen gelijkwaardige alternatieven voor TSMC, maar ze kunnen de concurrentiedruk de komende jaren wel vergroten. De sterke groei van vandaag betekent dus niet dat TSMC zijn voorsprong vanzelf behoudt, zeker niet wanneer klanten willen diversificeren van producten.
Voor ASML kan dit juist extra vraag opleveren. Ook concurrerende chipfabrikanten hebben machines nodig om hun productie uit te breiden. TSMC moet zijn positie als foundry verdedigen, terwijl ASML aan sterkere concurrentie ook meer gaat verdienen.
De waardering van ASML en TSMC
Bij ASML bedraagt de gerapporteerde winst per aandeel over de laatste vier kwartalen samen €35,04. Bij een koers van €1.600 betaal je daarmee ongeveer 46 keer de winst. Sinds de cijfers, is de koers met bijna 7% gedaald, de waardering is daarmee ook een stuk aantrekkelijker geworden, naar 42 keer de winst:
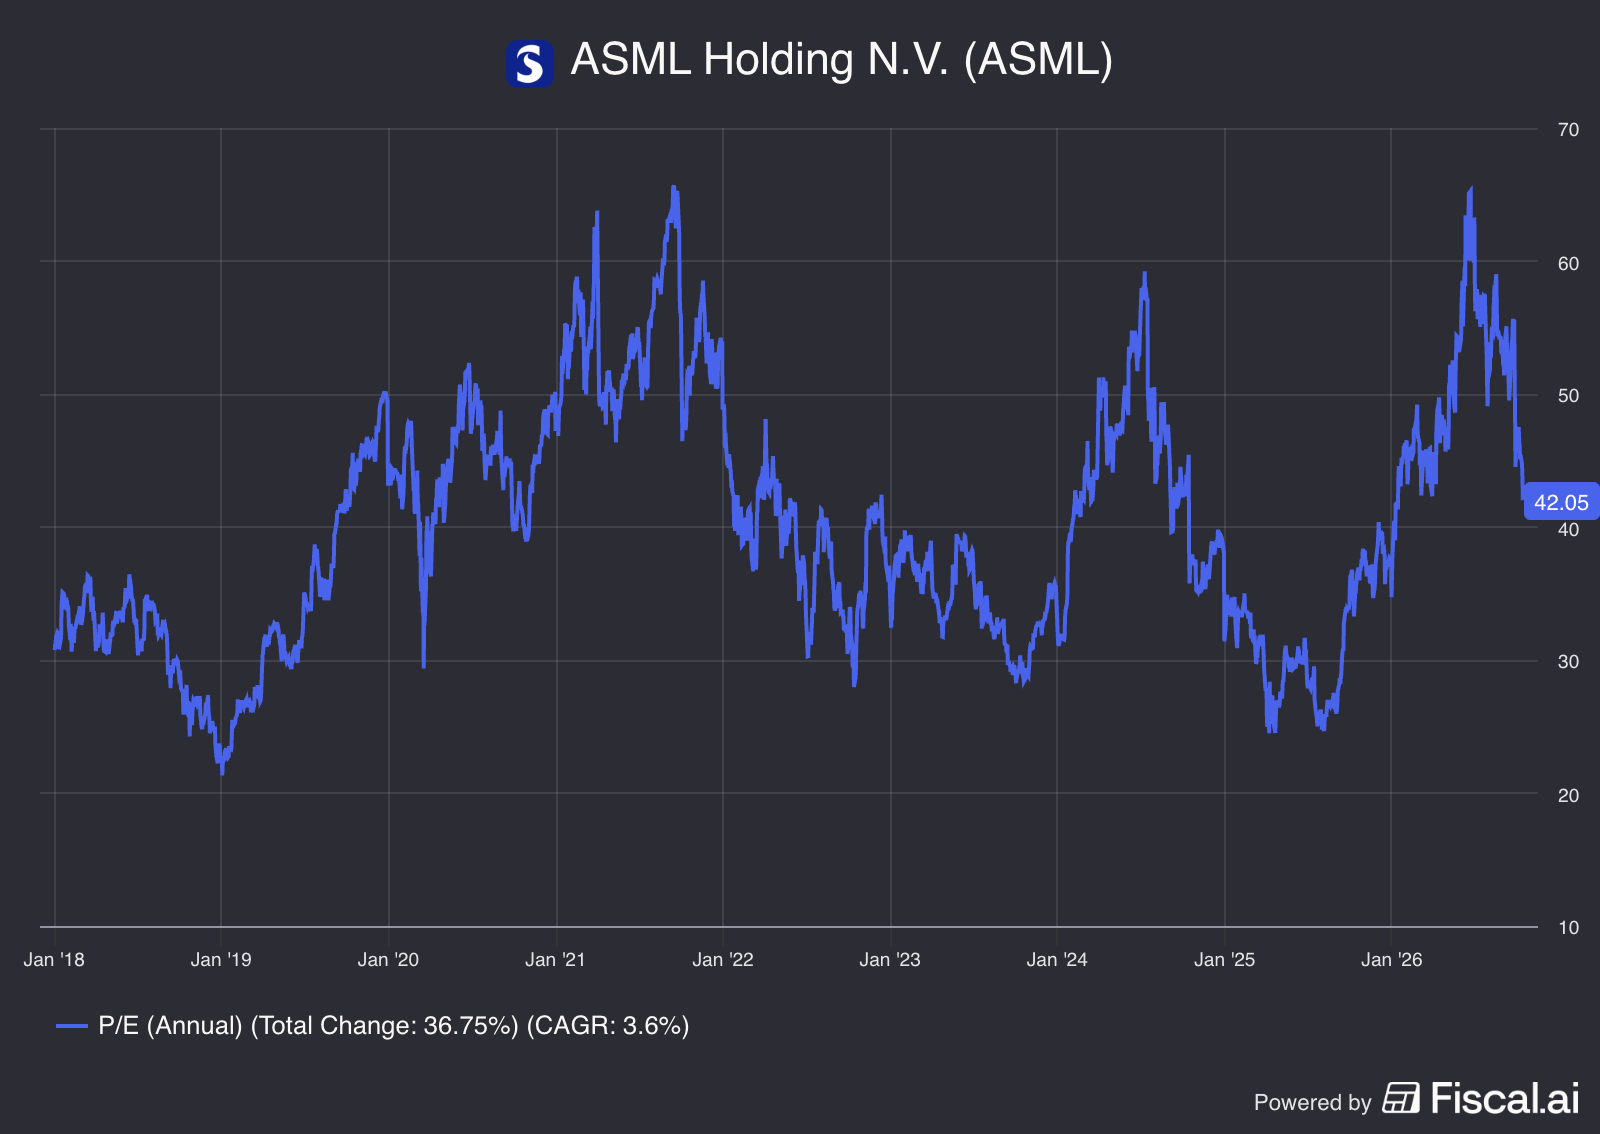
ASML blijft een duur aandeel, maar de waardering is inmiddels een stuk minder hoog dan een aantal maanden geleden. De winst is snel opgelopen, waardoor je voor iedere euro winst minder betaalt. De koers-winstverhouding ligt nu rond het historische gemiddelde.
Tegelijkertijd versnelt de omzetgroei, behaalt ASML hogere marges en blijft de vraag naar machines sterk. Dat maakt de risk reward een stuk aantrekkelijker op de huidige waarderin. Je betaalt nog steeds voor hoge groei, maar krijgt daarvoor ook een bedrijf dat aantoonbaar meer winst maakt en tot 2030 nog veel vraag van zijn klanten heeft. ASML is daarmee niet ineens goedkoop, maar de verhouding tussen de prijs en de groei is wel aantrekkelijker geworden.
TSMC sloot op 15 oktober op $420 per Amerikaanse ADR. De winst per ADR over Q4 2025 tot en met Q3 2026 bedraagt opgeteld $15,54. Op die basis betaal je circa 27 keer de gerapporteerde winst over de laatste vier kwartalen, inclusief de nieuwe Q3-cijfers. Voor een monopolist, op <5nn chips, is dat een aantrekkelijke waardering. ASML is ook een monopolist en noteert bijna 15 punten hoger.
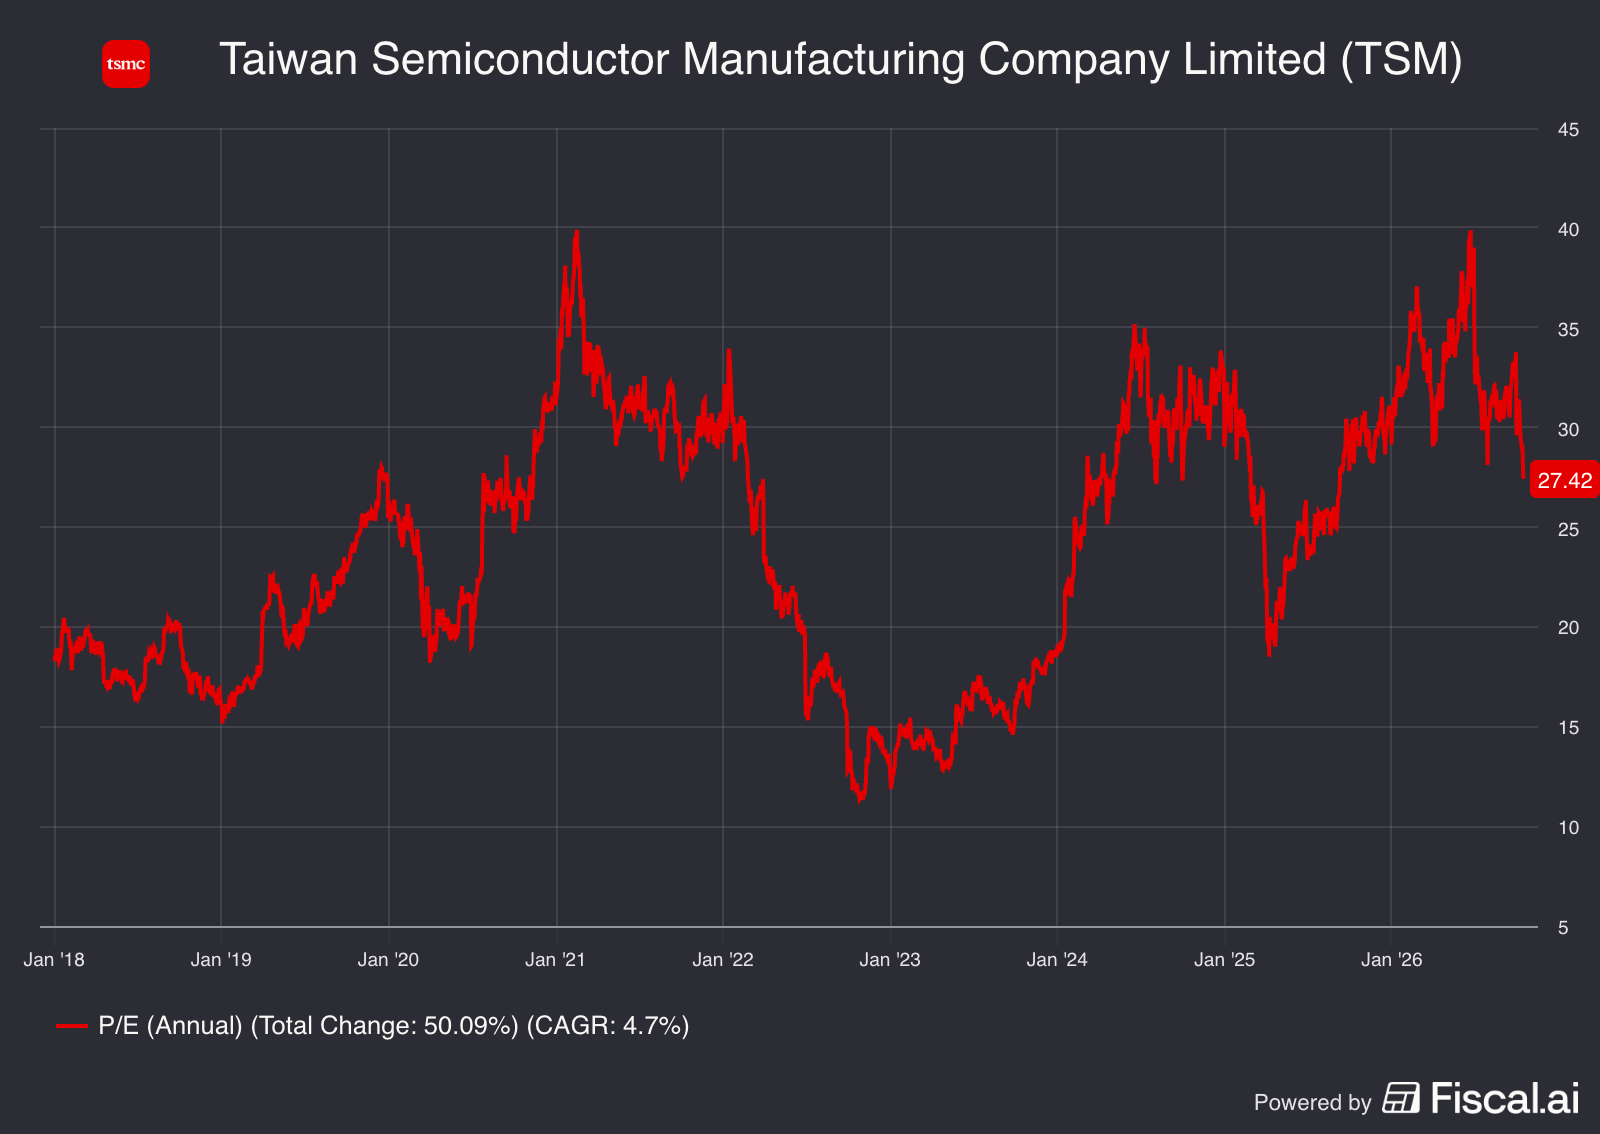
De waardering van TSMC lijkt aantrekkelijk als je kijkt naar de sterke groei en hoge marges. Toch vind ik de verhouding tussen het mogelijke rendement en de risico’s minder gunstig geworden. De concurrentie wordt sterker en de dreiging vanuit China blijft bestaan.
Daarnaast is TSMC gevoelig voor de investeringen van de grote cloudbedrijven, de hyperscalers. Als zij hun AI-investeringen sterk terugschroeven, verwacht ik dat TSMC dit eerder voelt dan ASML. Minder vraag naar AI-chips kan direct doorwerken in de bezetting van de fabrieken. Bij ASML kan dat later leiden tot uitgestelde machineorders. Ook ASML wordt dan geraakt, maar de bestaande orders en inkomsten uit onderhoud en upgrades kunnen enige bescherming bieden.
De groei en winstgevendheid van TSMC blijven indrukwekkend. Toch wegen die voor mij niet automatisch op tegen de toegenomen risico’s. Beide bedrijven lijken mij inmiddels fair gewaardeerd, maar ze komen vanuit een andere situatie. TSMC komt naar mijn mening van onderwaardering, terwijl ASML juist van overwaardering komt. Bij ASML is de verhouding tussen de prijs en de sterke prestaties daarmee aantrekkelijker geworden. Bij TSMC vind ik de verhouding tussen rendement en risico juist minder gunstig geworden.
ASML en TSMC werken samen aan de volgende generatie chips
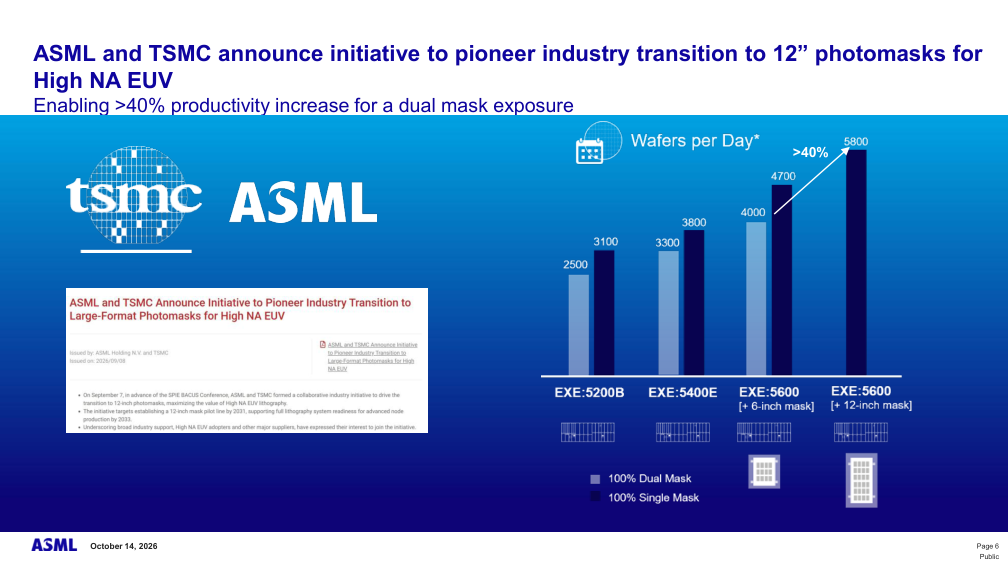
Beide bedrijven kondigden op 8 september een initiatief aan voor grotere fotomaskers bij High NA EUV. Een fotomasker bevat het patroon dat de lithografiemachine op de wafer afbeeldt. Met High NA kan ASML fijnere structuren afbeelden, maar met de huidige maskers is het belichtingsveld kleiner.
De stap van 6-inch naar 12-inch maskers moet de productiviteit verhogen en beperkingen bij het samenvoegen van belichtingen verminderen. Dat kan vooral helpen bij grote, complexe chips en de productiekosten verlagen. ASML toont voor een scenario met dubbele maskerbelichting meer dan 40% productiviteitsverbetering. Dat is geen belofte dat iedere chip 40% goedkoper wordt.
De planning loopt ver vooruit: TSMC beoogt High NA vanaf 2030 in grootschalige productie te gebruiken. Het initiatief mikt op een proeflijn voor grotere maskers in 2031 en gereedheid voor productie met die maskers in 2033. Deze samenwerking geeft ASML goede banden en werkgelegenheid tot 2030, terwijl TSMC zo goedkoper kan gaan produceren.
Kortom, beide bedrijven rapporteren een sterk kwartaal en verwachten verdere groei in Q4. Bij ASML let ik vooral op de omzetting van klantvraag in orders en leveringen, de capaciteitsuitbreiding en de kasstroom over meerdere kwartalen. Bij TSMC zijn de verdere groei van HPC, de opstart van 2nm en de marges bij de hoge investeringen de belangrijkste aandachtspunten.
Wil je vaker duidelijke updates over kwartaalcijfers en de bedrijven achter je aandelen? Abonneer je op Tijd Voor Aandelen.
Bekijk de interactieve inhoud in het live artikel →
Volg me ook even op Substack, X, Instagram en Youtube.
Wil je toegang tot ValuationPro, mijn deepdives, waarderingsmodellen en exclusieve artikelen? Neem dan een betaald lidmaatschap voor slechts 11.99 per maand.