
Adyen heeft vanochtend, op het eerste oog, sterke cijfers over het derde kwartaal gepubliceerd. Het verwerkte betaalvolume steeg met 30% naar €451,1 miljard en de netto-omzet met 23% naar €738,1 miljoen. Beide cijfers lagen boven de verwachtingen van analisten.
Toch opende het aandeel bijna 12% lager. De reden daarvoor is niet de groei, maar de marge. Adyen verlaagt de verwachte EBITDA-marge voor 2026 naar 50% en schrapt het doel van een marge boven 55% in 2028.
De koersdaling van Adyen:
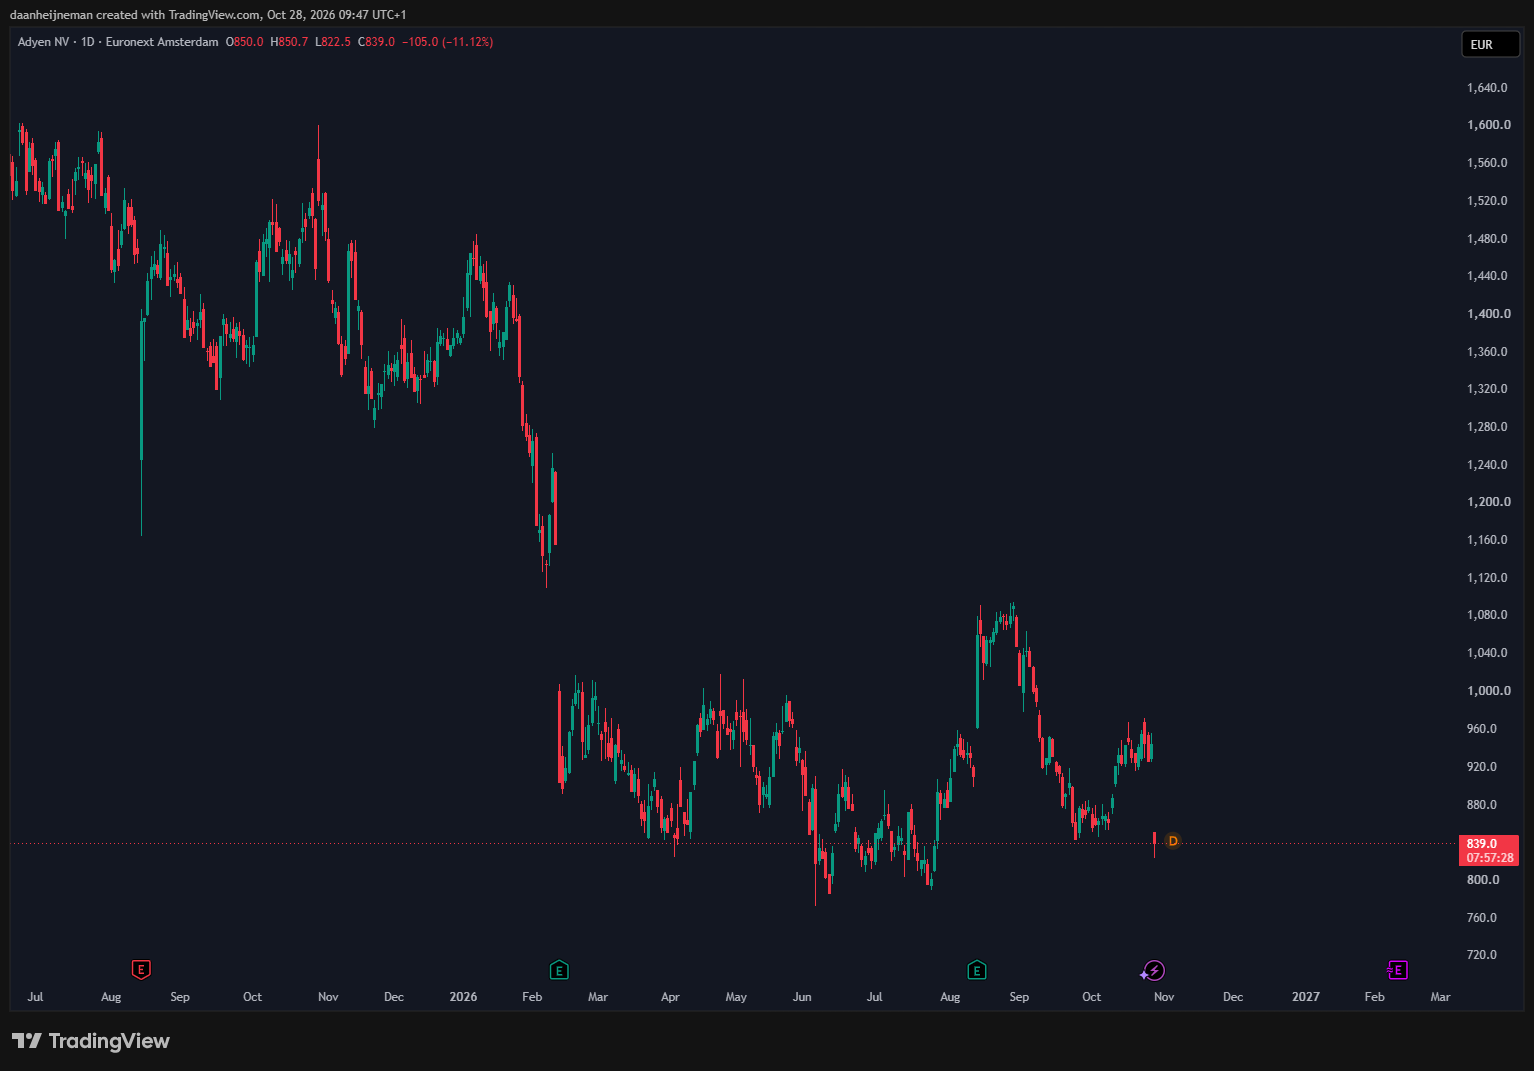
Voor mij is dit vooral een kwartaal waarin het management wederom het vertrouwen van beleggers schaadt. De groei is goed, maar beleggers weten opnieuw niet waar ze aan toe zijn.
Wil je meer lezen van Tijd Voor Aandelen? Volg mij dan op X, Substack, Instagram en YouTube voor meer analyses en updates over aandelen en beleggen.
De groei versnelt dit kwartaal
Adyen verwerkt betalingen voor grote bedrijven, online en in winkels. Over ieder bedrag dat via Adyen loopt, rekent het bedrijf een kleine vergoeding. Hoe meer volume, hoe meer omzet Adyen krijgt. Dat is heel kort hoe Adyen geld verdiend.
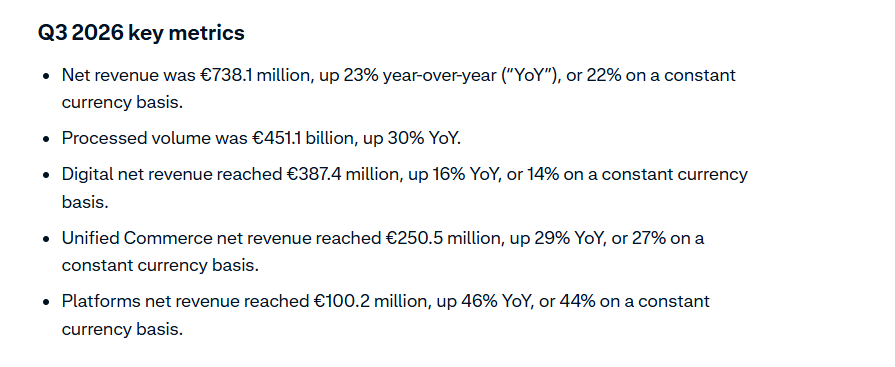
Dat volume groeide in het derde kwartaal met 30%, tegen 25% in het tweede kwartaal. Analisten rekenden vooraf op 26%. De netto-omzet kwam uit op €738,1 miljoen, terwijl de consensus op €731 miljoen lag. Zonder valuta-effecten was de groei 22%.
Alle drie de segmenten groeiden daarbij. De online omzet steeg met 16% naar €387,4 miljoen. Unified Commerce, de combinatie van online en betalingen in winkels, groeide met 29% naar €250,5 miljoen. Het snelst ging Platforms, met 46% groei naar €100,2 miljoen. Dat zijn betalingen via platforms zoals Toast, die Adyen inbouwen voor hun eigen klanten. Het aantal actieve bedrijven op die platforms steeg met 48% naar 312.000 gebruikers.
De Q3 cijfers van Adyen:
Er zijn wel twee kanttekeningen. Ten eerste droegen de overnames van Talon.One en Orb bij aan de groei, in de prepered remarks gaf het bedrijf aan dat deze bijdrage rond de 2% bedroeg. Ten tweede daalt de take-rate per betaling. Adyen hield 16 basispunten over, dus €0,16 per €100 volume, 2% minder dan een jaar eerder. Grote klanten met veel volume betalen een lager tarief, en die groeien het hardst. Dit lijkt slecht, maar is precies wat Adyen doet om klanten grotere volumes te laten afnemen. Hoe meer volume een klant via Adyen laat lopen, hoe lager de take-rate voor die klant zal zijn.
Waarom de koers toch daalt
De EBITDA-marge laat zien welk deel van de omzet overblijft als winst, voor rente, belasting en afschrijvingen. In 2025 was dat 53%, dat is erg hoog voor welk bedrijf dan ook. In augustus verwachtte Adyen voor dit jaar nog een marge die gelijk bleef aan 2025, met 1 procentpunt druk door de overnames. Analisten rekenden daardoor op 52%. Nu maakt het bedrijf bekend dat deze toch zal dalen naar 50%.
Adyen zegt dat klanten zo enthousiast reageren op de combinatie van betalingen, loyaliteitsprogramma's van Talon.One en facturering van Orb, dat het sneller wil investeren. Het aantal fulltime medewerkers steeg met 20% naar 5.596, waarvan 399 via de overnames binnenkwamen.
De outlook van Adyen:
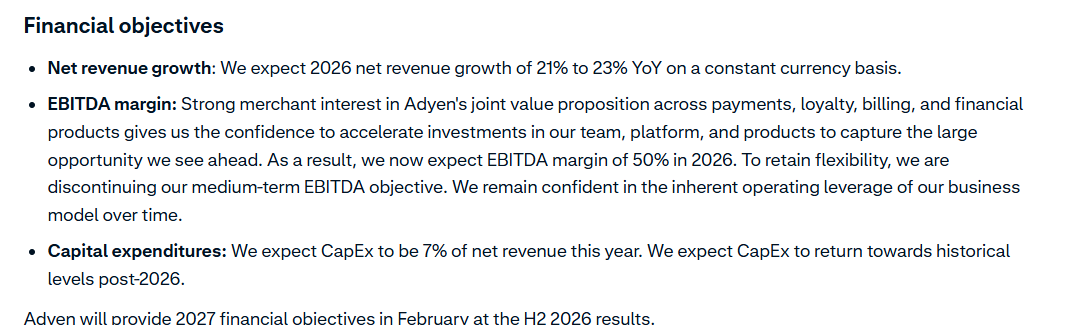
Belangrijker vind ik dat Adyen de doelstellingen voor 2028 volledig schrapt. Er komt geen nieuw outlook voor in de plaats. Adyen wil flexibel blijven om te investeren en zegt alleen dat het bedrijfsmodel op termijn nog steeds een hogere marge oplevert. Nieuwe doelen voor 2027 volgen pas in februari, bij de jaarcijfers. Hier schrikken beleggers van.
Mijn mening: sterk bedrijf, zwak management
Ik begrijp de keuze van Adyen om te blijven investeren. Het bedrijf groeit met meer dan 20% en heeft nog volop mogelijkheden om meer diensten aan bestaande klanten te verkopen. Als die investeringen op termijn extra omzet opleveren, hoeft een tijdelijk lagere marge geen probleem te zijn.
Maar het (verwachtings)management blijft wat mij betreft het grote pijnpunt. Drie maanden geleden verhoogde Adyen nog de omzetverwachting en hield het vast aan de margedoelstelling. Nu wordt die doelstelling alweer losgelaten, zonder dat daar een aanleiding voor is, of een andere doelstelling voor in de plaats komt. De EBITDA marge kan nu net zo goed op 45% gaan belanden, dat maakt voor de waardering enorm veel uit.
Het aandeel krijgt opnieuw een tik van zo'n 10%, vooral omdat het management wederom weinig zekerheid lijkt te kunnen bieden over de eigen verwachtingen. Dat is niet de eerste keer. In augustus 2023 verloor Adyen op één dag 39% na tegenvallende cijfers over groei en kosten. Je zou verwachten dat het management daar lessen uit heeft getrokken.
Adyen was voor mij altijd een bijna onaantastbaar bedrijf. De technologie, de marktpositie en de groeimogelijkheden staan voor mij nauwelijks ter discussie. Maar ik moet mezelf opnieuw de vraag stellen of ik wel wil beleggen in een bedrijf waarvan het management keer op keer moeite heeft om realistische verwachtingen af te geven en goed te communiceren met de aandeelhouders.
Een fantastisch bedrijf is niet automatisch een fantastische belegging. Beleggers betalen niet alleen voor groei, maar ook voor voorspelbaarheid en vertrouwen. En juist dat laatste krijgt bij Adyen opnieuw een flinke deuk.
Februari wordt wat mij betreft een belangrijk moment. Dan wil ik vooral twee dingen zien: hoeveel van de groei daadwerkelijk uit het bestaande klantenbestand komt en hoe de marges zich ontwikkelen. Ik hoop ook dat Adyen onder de nieuwe CFO eindelijk eens volwassen gaat handelen.
Wil je vaker duidelijke updates over kwartaalcijfers en de bedrijven achter je aandelen? Schrijf je hieronder in voor de TVA-nieuwsbrief. Deze staat los van mijn Substack, waar ik andere publicaties deel.